Un número creciente de responsables políticos considera la inclusión financiera —un mayor acceso a los servicios financieros en toda la población de un país— como una forma de promover y lograr que el desarrollo económico beneficie a la sociedad. Más de 60 países han adoptado metas y estrategias nacionales de inclusión financiera. La apertura de cuentas bancarias para todos en la India y el fomento de plataformas de pagos móviles en el Perú son solo dos ejemplos. Los datos sobre personas y empresas indican que un mayor acceso a los servicios financieros efectivamente marca una diferencia en la inversión, la seguridad alimentaria, los resultados en salud y otros aspectos de la vida cotidiana. Nuestro estudio analiza los beneficios para la economía en su conjunto.
Encontramos que existen beneficios económicos de una mayor inclusión financiera, hasta cierto punto, y que los países necesitan una supervisión bancaria de alta calidad cuando amplían el acceso al crédito.
Beneficios tangibles de la inclusión
La evidencia sobre los efectos macroeconómicos de la inclusión financiera es escasa. ¿Mejoran significativamente los niveles de vida o la inclusión financiera es solo una gota en el océano? ¿Cuáles son las compensaciones entre crecimiento y estabilidad que conlleva la inclusión financiera? ¿Existen riesgos de que la inclusión financiera conduzca a “exceso de financiación”? Las crisis de microcrédito en la India y de las hipotecas subprime en Estados Unidos son ejemplos de inestabilidad alimentada por un acceso más fácil al crédito.
Nuestro estudio analiza la dimensión macroeconómica de la inclusión financiera utilizando datos globales exhaustivos de la Financial Access Survey, Global Findex, y otros nuevos conjuntos de datos. Los resultados sugieren que existen beneficios económicos tangibles, como un mayor crecimiento del PIB derivado de la expansión de la inclusión financiera.
Al analizar los datos, ¿qué nos dice el historial de la inclusión financiera?
Cuidado con la brecha
El mundo ha registrado avances en la inclusión financiera, pero persisten brechas considerables. El porcentaje de adultos con cuenta bancaria aumentó del 50 al 60 por ciento aproximadamente en todo el mundo entre 2011 y 2014. Sin embargo, unos dos mil millones de adultos siguen “no bancarizados”. Además, de la población bancarizada, casi el 40 por ciento no utiliza de manera efectiva sus cuentas, ni para hacer depósitos ni para retirar dinero.
Estas tendencias ocultan diferencias persistentemente grandes entre países, regiones, personas y empresas. Mientras que la inclusión es alta en los países de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), con una población bancarizada de más del 90 por ciento, es notablemente menor en los países en desarrollo, con un 54 por ciento, y particularmente en el sur de Asia y Oriente Medio.
En todo el mundo, los hombres tienen un 5 por ciento más de probabilidades que las mujeres de poseer cuentas, y un 9 por ciento más en los países en desarrollo. Los datos de encuestas también muestran que las pequeñas empresas tienen considerablemente más probabilidades de sentir restricciones de crédito que las grandes, en unos diez puntos porcentuales.
Aportamos nuevos datos que subrayan que las brechas de género son incluso mayores en el liderazgo y la supervisión bancarios que en el lado de los usuarios de servicios financieros. Las mujeres ocupan menos del 20 por ciento de los puestos en los consejos de administración bancarios y representan menos del 2 por ciento de los directores ejecutivos (CEO) de bancos. La proporción de mujeres en los consejos de supervisión bancaria también es baja, de alrededor del 17 por ciento en promedio.
Impactos en el crecimiento, la estabilidad y la desigualdad
Nuestro análisis muestra que los distintos tipos de acceso —cuentas, crédito, infraestructura, mujeres usuarias, bajos ingresos— mejoran el crecimiento económico, pero hasta cierto punto. Estos beneficios para el crecimiento se suman a los derivados del aumento de la profundidad financiera. Estudios anteriores han constatado, con algunas salvedades, que los países han logrado tasas de crecimiento más altas con sistemas financieros más profundos. Nuestro análisis muestra que la inclusión financiera proporciona un impulso adicional al crecimiento una vez considerada la profundidad. Sin embargo, los beneficios disminuyen a medida que tanto el acceso financiero como la profundidad se vuelven grandes.
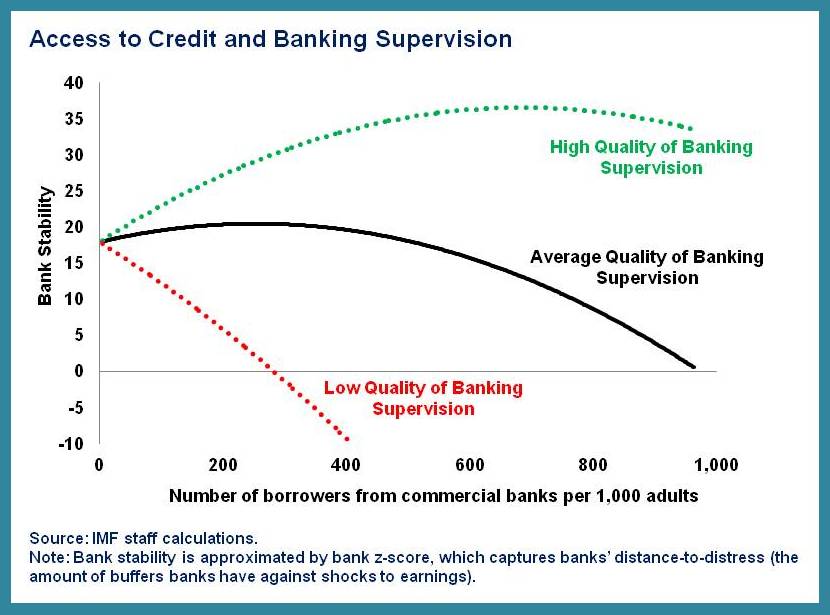
Nuestro estudio también muestra que los efectos de ampliar el acceso al crédito sobre la estabilidad financiera dependen de la calidad de la supervisión financiera de un país. Evaluamos la calidad a partir de las puntuaciones de los países en los Principios Básicos de Basilea para una Supervisión Bancaria Eficaz, evaluados en los Programas de Evaluación del Sector Financiero del FMI y el Banco Mundial. Cuando la supervisión es de alta calidad, ampliar el acceso al crédito conlleva un aumento de la estabilidad financiera, ya que el sector bancario acumula colchones sólidos de capital y beneficios. Cuando la supervisión es de baja calidad, estos colchones disminuyen a medida que se amplía el acceso al crédito (véase la figura). Estos resultados también se cumplen para la estabilidad económica. Esto plantea un doble desafío para muchos países, ya que también constatamos que la calidad de la supervisión tiende a ser deficiente precisamente en los países donde la inclusión financiera es más escasa.
A diferencia del acceso al crédito, la estabilidad financiera no se deteriora de forma significativa con otras formas de inclusión financiera, como el acceso a cuentas bancarias, sucursales y cajeros automáticos. Nuestros resultados sugieren que los países pueden ampliar estos servicios sin obstaculizar la estabilidad financiera.
También constatamos que las brechas en la inclusión financiera están asociadas con la desigualdad económica, pero la asociación parece relativamente débil.
En pocas palabras, la inclusión financiera puede contribuir a alcanzar varios objetivos macroeconómicos. Sin embargo, tiene límites en lo que puede hacer, y sus beneficios disminuyen a medida que tanto el acceso financiero como la profundidad se vuelven grandes. En particular, ampliar el acceso al crédito puede comprometer la estabilidad si la supervisión es débil.
Este artículo se publica en colaboración con IMF Direct. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Ratna Sahay es director adjunto del Departamento de Mercados Monetarios y de Capital del FMI. Martin Čihák es asesor del Departamento de Mercados Monetarios y de Capital del FMI, donde participa en el análisis de los mercados de capital mundiales. Papa N’Diaye es jefe adjunto de división en el Departamento de Estrategia, Políticas y Evaluación del FMI. Adolfo Barajas es economista principal del Instituto del FMI para el Desarrollo de la Capacidad. Srobona Mitra es economista sénior del Departamento de Mercados Monetarios y de Capital.
Imagen: Un hombre sube en una escalera mecánica cerca de la Torre de Shanghái (D, en construcción), la Torre Jin Mao (C) y el Centro Financiero Mundial de Shanghái (I) en el distrito financiero de Pudong, en Shanghái. REUTERS/Carlos Barria




