La innovación empresarial es un motor importante de la productividad y el crecimiento económico (Aghion y Howitt 1992). En los países cercanos a la frontera tecnológica, innovar implica realizar actividades de I+D e inventar nuevos productos y tecnologías. En las economías menos avanzadas, la innovación consiste sobre todo en que las empresas adopten y adapten productos y procesos existentes. Cuando las empresas adoptan productos y procesos desarrollados en otros lugares, las tecnologías se difunden entre países y dentro de ellos.
Pese al papel central de la innovación empresarial en la determinación de la riqueza, los mecanismos que sustentan la difusión de productos y procesos de producción siguen sin comprenderse bien. Esta columna utiliza datos de una amplia muestra de empresas rusas para centrarse en uno de esos mecanismos: el impacto de las restricciones crediticias en la adopción tecnológica. Al igual que en otros grandes mercados emergentes, como India y China, las empresas rusas siguen aquejadas por restricciones crediticias. Al mismo tiempo, muchas empresas tienen un desempeño deficiente en la adopción de tecnología. La pregunta es si esta segunda observación puede explicarse por la primera.
Desentrañar el vínculo entre la banca local y la innovación empresarial
Esta columna se basa en un rico conjunto de datos con información sobre la demanda y la oferta de crédito bancario en una muestra de 4.220 empresas rusas representativa a nivel regional (véase Bircan y De Haas 2015 para más detalles). Los datos contienen información detallada sobre las actividades de innovación de las empresas, incluidas la I+D y la adopción de nuevos productos, procesos y estructuras organizativas.
Combinamos estos datos a nivel empresarial con dos nuevos conjuntos de datos geográficos sobre los mercados de crédito rusos. El primero contiene información sobre la ubicación contemporánea de más de 45.000 sucursales bancarias (Figura 1). El segundo conjunto de datos aporta información histórica sobre la presencia local de los llamados bancos especializados o «spetsbanks» (véase Berkowitz et al. 2014). La variación geográfica en la presencia de spetsbanks refleja las luchas burocráticas por el poder inmediatamente antes del colapso de la Unión Soviética y no guarda relación con las condiciones económicas, pasadas ni presentes. Tanto la variación histórica como la contemporánea en la distribución espacial de los bancos pueden utilizarse para explicar las diferencias en la capacidad de las empresas para acceder al crédito y, en un segundo paso, en su actividad innovadora.
Figura 1. Sucursales bancarias en Rusia
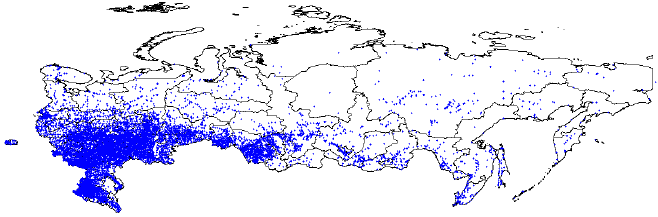
Notas: Esta figura muestra la ubicación geográfica de las sucursales bancarias en Rusia en 2011. Cada punto azul indica una sucursal bancaria. El enclave occidental separado es Kaliningrado. Fuente: Encuesta EBRD BEPS II.
Principales conclusiones
Un análisis en dos etapas de estos datos combinados a nivel empresarial y bancario arroja cuatro conclusiones principales.
En primer lugar, especialmente las empresas pequeñas y opacas están menos sujetas a restricciones crediticias en los mercados locales donde, por razones históricas (y exógenas), hay más sucursales bancarias per cápita, la propiedad de las sucursales está más concentrada y los bancos extranjeros tienen una mayor cuota de mercado.
En segundo lugar, unas restricciones crediticias menos estrictas se traducen en una mayor adopción de tecnología, tanto en el margen extensivo como en el intensivo.
Curiosamente, aunque el acceso al crédito permite a las empresas introducir productos y procesos que son nuevos para ellas, estas tecnologías normalmente ya estaban disponibles en el mercado en el que opera la empresa. Esto sugiere que el acceso al crédito ayuda a que las tecnologías se difundan más dentro de las fronteras regionales y nacionales, pero no tanto a través de ellas. Los datos también muestran que las empresas tienden a avanzar tecnológicamente mediante la cooperación con otros, en particular con proveedores. Esto concuerda con la idea de que las importaciones son un canal importante de difusión tecnológica (Keller 2004). Con un acceso más fácil al crédito, también es más probable que las empresas simplemente adquieran conocimientos externos. Esto incluye la compra o concesión de licencias de invenciones, patentes o conocimientos técnicos para iniciar la producción de un producto o proceso nuevo.
En tercer lugar, una reducción de las restricciones crediticias no conduce a un aumento de la I+D interna ni de las solicitudes de patentes o marcas registradas.
Esto sugiere que el crédito bancario no permite a las empresas ampliar la propia frontera tecnológica. La ausencia de impacto del crédito en la I+D no se debe simplemente a que las empresas rusas no realicen actividades de I+D. Tanto en términos de patentes concedidas como de gastos en I+D, Rusia está rezagada respecto del mundo desarrollado, pero aventaja a muchos otros mercados emergentes.
En cuarto lugar, los resultados adicionales indican que los bancos de propiedad extranjera desempeñan un papel especial en el proceso de mejora tecnológica.
No solo es mayor la actividad innovadora en las localidades con más bancos extranjeros, sino que, incluso condicionando a la obtención de crédito, endeudarse con un banco extranjero en lugar de uno nacional impulsa aún más la innovación empresarial.
Conclusiones
Muchos mercados emergentes siguen mostrando bajos niveles de adopción tecnológica y, por tanto, no logran aprovechar su «ventaja del atraso» (Gerschenkron 1952). Esta columna ha utilizado datos a nivel empresarial para comprobar si las restricciones crediticias pueden impedir que los países aprovechen el conjunto mundial de tecnologías disponibles. Nuestros resultados muestran que, allí donde los bancos alivian las restricciones crediticias locales, las empresas innovan más, tanto en el margen extensivo como en el intensivo. No encontramos un impacto directo del crédito bancario en la I+D interna. El papel de los bancos en el avance de la frontera tecnológica parece limitado. Sin embargo, sí encontramos que los bancos ayudan a las empresas a adoptar productos y procesos que eran nuevos para ellas, pero que ya estaban disponibles en su mercado local.
En conjunto, estos resultados indican que un mejor acceso al crédito bancario puede facilitar la difusión de nuevos productos y métodos de producción dentro de los mercados emergentes. Sin acceso al crédito, las empresas pueden quedar atrapadas en un patrón de baja productividad y débil crecimiento, incluso después de que otras empresas de su país hayan logrado mejorar sus operaciones. Si bien la I+D y los nuevos inventos pueden necesitar capital riesgo o capital privado para despegar, los bancos pueden ayudar a financiar la innovación de procesos y otras formas de innovación. Esto sugiere que países como Rusia podrían beneficiarse de un enfoque de dos vertientes, en el que los esfuerzos gubernamentales para estimular la I+D se complementen con innovación privada de base y financiada por bancos.
Referencias
Aghion, P y P Howitt (1992), «Un modelo de crecimiento mediante destrucción creativa», Econometrica60, 323–51.
Berkowitz, D, M Hoekstra y K Schoors (2014), «Privatización bancaria, finanzas y crecimiento»,Journal of Development Economics 114, 93-106.
Bircan, C y R De Haas (2015), «Los límites del crédito: bancos y adopción tecnológica en toda Rusia», Documento de trabajo del EBRD n.º 178, Banco Europeo de Reconstrucción y Desarrollo, Londres.
Gerschenkron, A (1952), El atraso económico en perspectiva histórica, en B Hoselitz (ed.), El progreso de las zonas subdesarrolladas, University of Chicago Press.
Keller, W (2004), «Difusión internacional de tecnología», Journal of Economic Literature XLII, 752-782
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Çağatay Bircan es economista principal del EBRD. Ralph De Haas es director de Investigación del EBRD y profesor asociado de Finanzas a tiempo parcial en Tilburg University.
Imagen: Un hombre pasa junto a edificios del distrito central de negocios de Singapur. REUTERS/Nicky Loh.




