Según una encuesta del FMI (2009), alrededor del 60% de todas las transacciones comerciales internacionales se financian mediante créditos comerciales. Estos créditos se conceden bilateralmente entre empresas y existen en forma de crédito de proveedor y pago anticipado. El crédito de proveedor lo concede el vendedor de un bien al comprador, de modo que este puede aplazar durante cierto tiempo el pago del precio de compra. El pago anticipado, en cambio, se refiere a los pagos que el comprador de un bien efectúa al vendedor antes de recibirlo. El uso intensivo de la financiación entre empresas resulta sorprendente, dado que se supone que los intermediarios financieros, como los bancos, son más eficientes a la hora de proporcionar crédito a las empresas. La financiación entre empresas se considera relativamente cara, con tasas de interés implícitas anuales de los créditos comerciales que alcanzan hasta el 40% (Petersen 1997).
Prevalencia de la financiación entre empresas en el comercio internacional
La bibliografía sobre los créditos comerciales ofrece diversas explicaciones de por qué las empresas recurren a esta forma de financiación. Lee (1993) y Long (1993), por ejemplo, desarrollaron la hipótesis de la garantía de calidad, según la cual las empresas conceden crédito a sus compradores para señalar la calidad del producto a sus clientes (nacionales). Klapper, Laeven y Rajan (2011) aportan pruebas empíricas de que los proveedores menos confiables ofrecen plazos de pago más largos a sus compradores. Solo recientemente la bibliografía sobre créditos comerciales ha comenzado a centrarse en las transacciones internacionales. Schmidt-Eisenlohr (2012), Hoefele et al. (2012) y Antras y Foley (2011), por ejemplo, investigan la elección óptima del crédito comercial en las transacciones internacionales. Auboin y Engemann (2014), Olsen (2011) y Glady y Potin (2011) abordan cómo la financiación del comercio intermediada por bancos, como el seguro de crédito a la exportación y las cartas de crédito, afecta al comercio internacional. Hasta ahora se ha estudiado poco por qué los créditos comerciales son tan frecuentes en el comercio internacional, pese a su elevado costo.
En una investigación reciente (Eck et al. 2015), analizamos el papel de la financiación mediante pago anticipado en la decisión de exportar de las empresas. A diferencia de la mayoría de los estudios sobre la financiación mediante créditos comerciales, nos centramos en la financiación mediante pago anticipado en lugar de la financiación mediante crédito de proveedor. La financiación mediante pago anticipado debería tener una función de señalización más fuerte que los créditos de proveedor, porque el socio comercial debe ofrecerla activamente, mientras que un crédito de proveedor puede obtenerse simplemente alargando en exceso el plazo de pago.
El vínculo teórico entre la financiación mediante pago anticipado y la participación en las exportaciones
Partimos de la idea de que las transacciones internacionales presentan asimetrías de información más graves debido a las mayores distancias y a las dificultades para seguir el comportamiento del socio comercial extranjero. Sobre la base de la hipótesis de la garantía de calidad, usamos un modelo de señalización para mostrar que la financiación mediante pago anticipado resuelve tanto un problema de riesgo moral como uno de selección adversa para el exportador. Al exportar su producto, el exportador se enfrenta al problema de que el importador extranjero, a quien no conoce, podría ser incapaz (selección adversa) o no estar dispuesto (riesgo moral) a pagar por el producto una vez que lo haya recibido. Si solo se dispone de financiación bancaria, las empresas menos productivas podrían verse disuadidas de exportar, ya que los beneficios esperados de exportar no cubrirían los costos asociados en presencia de una gran incertidumbre. Sin embargo, al pagar por adelantado una parte del precio de compra, el importador puede señalar su «calidad» al exportador, reduciendo así la información asimétrica. Aunque la financiación mediante pago anticipado es intrínsecamente más cara que los créditos bancarios, esta desventaja queda más que compensada por la reducción de la incertidumbre. Los beneficios esperados aumentan y las empresas menos productivas pueden empezar a exportar.
Pruebas empíricas sobre el efecto de la financiación mediante pago anticipado en las exportaciones
Utilizamos datos de una encuesta única sobre 1.196 empresas alemanas, procedentes de la Encuesta sobre el Entorno Empresarial y el Desempeño de las Empresas de 2004, para evaluar el efecto de la financiación mediante pago anticipado en la participación de las empresas en las exportaciones. La principal ventaja de este conjunto de datos es que ofrece una medición precisa del uso del pago anticipado por parte de las empresas: el porcentaje del valor de las ventas de las empresas que sus clientes pagan antes de la entrega. Una desventaja es que la encuesta no ofrece datos a nivel de transacción. Por lo tanto, no podemos distinguir los pagos anticipados relacionados con las actividades de exportación de los relacionados con las actividades nacionales. Así pues, limitamos nuestro análisis a relacionar el uso general del pago anticipado por parte de las empresas con su decisión de participar en las exportaciones.
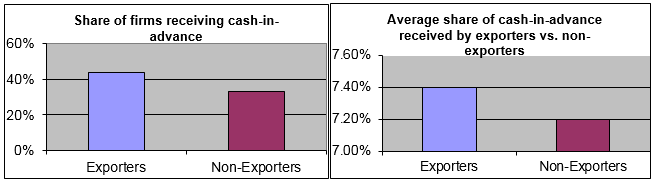
Los datos revelan que, efectivamente, los exportadores utilizan la financiación mediante pago anticipado con mayor intensidad que las empresas que no exportan. La Figura 1 muestra que alrededor del 44% de todos los exportadores reciben por adelantado una parte positiva de sus ventas, mientras que solo el 33% de las empresas que no exportan reciben pagos anticipados. La proporción media de pagos anticipados recibidos es muy similar en ambos grupos, aunque marginalmente mayor entre los exportadores.
Figura 1. Uso de la financiación mediante pago anticipado por parte de exportadores y empresas que no exportan
También analizamos cómo influye la disponibilidad de pagos anticipados por parte de los socios comerciales en la decisión de exportar de las empresas. La recepción de financiación mediante pago anticipado por parte de una empresa, y su cuantía, no se asignan ciertamente al azar entre las empresas. Por ejemplo, podrían depender de factores desconocidos, como el grado de incertidumbre respecto al socio comercial del exportador. Para abordar la endogeneidad de nuestra variable de interés, recurrimos a una estimación con variables instrumentales. Como instrumento para la financiación mediante pago anticipado, utilizamos el poder de negociación de que dispone una empresa frente a sus clientes. Cuanto mayor es ese poder de negociación, más probable es que la empresa reciba pagos anticipados de sus socios comerciales.
Como muestra la columna 1 de la Tabla 1, las empresas que reciben una proporción de pagos anticipados un 1% mayor tienen una probabilidad de exportar un 15% más alta. Por lo tanto, parece que los exportadores sí se benefician de recibir pagos por adelantado de sus clientes. Según nuestros resultados teóricos, esperaríamos que, en particular, las empresas menos productivas se beneficien del acceso a la financiación mediante pago anticipado, ya que quizá no puedan exportar sin esos pagos. Las columnas 2 y 3 muestran el efecto diferencial de la financiación mediante pago anticipado en las exportaciones de las empresas menos y más productivas, respectivamente. Definimos como menos (más) productivas las empresas cuyo nivel de productividad laboral está por debajo (por encima) de la mediana. En efecto, las empresas menos productivas tienden a beneficiarse más de un aumento del 1% en la financiación mediante pago anticipado que las más productivas.
Tabla 1. Efecto de la financiación mediante pago anticipado en la probabilidad de que las empresas exporten, estimación con variables instrumentales

Nota: ***, ** y * indican significación estadística al nivel del 1%, 5% y 10%, respectivamente.
Como alternativa, también ponemos a prueba nuestra hipótesis comparando empresas pequeñas y grandes, con el número mediano de empleados como punto de corte. Las columnas 4 y 5 sugieren que el efecto de la financiación mediante pago anticipado en la participación en las exportaciones se debe a las empresas pequeñas. Las empresas pequeñas que experimentan un aumento del 1% en su proporción de pagos anticipados pueden incrementar en un 15% su probabilidad de exportar. En cambio, las empresas más grandes no se benefician significativamente de recibir pagos anticipados adicionales.
Conclusión
En conjunto, nuestros resultados respaldan firmemente la hipótesis de que la financiación mediante pago anticipado fomenta la participación en las exportaciones, en particular entre las empresas que suelen tener mayores dificultades para entrar en los mercados extranjeros. El pago anticipado sirve como señal creíble de calidad y reduce parte de la elevada incertidumbre del comercio internacional. Si la información asimétrica reduce la rentabilidad de exportar, el pago anticipado puede ayudar a las empresas a superar las barreras de productividad si otras empresas señalan su confiabilidad mediante pagos anticipados. Pese a los mayores costos implícitos, esto puede facilitar la entrada en los mercados de exportación, en particular para las empresas menos productivas. El fuerte efecto de fomento de las exportaciones entre las empresas alemanas, pese a que el mercado crediticio alemán está relativamente bien desarrollado, apunta a la existencia de una gran incertidumbre en los mercados internacionales.
Este artículo se publica en colaboración con Vox EU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autora: Martina Engemann es estudiante de doctorado en la Universidad de Múnich. Monika Schnitzer ocupa la cátedra de Economía Comparada en la Universidad de Múnich y es investigadora asociada del CEPR.
Imagen: Se ve un buque de carga en las esclusas de Miraflores, en Ciudad de Panamá. REUTERS/Carlos Jasso




