La semana pasada, cuatro destacados economistas republicanos, John Cogan, Glenn Hubbard, John Taylor y Kevin Warsh, publicaron un breve artículo en el que sostenían que sería posible lograr un crecimiento mucho más rápido si redujéramos los impuestos y la regulación. Una parte importante de su argumento era que veríamos una participación mucho mayor en la fuerza laboral si los trabajadores se enfrentaran a tasas impositivas más bajas y, por tanto, pudieran quedarse con una mayor parte de su salario.
Aunque hay muchos factores, además de las tasas impositivas, que influyen en la decisión de trabajar, como el salario antes de impuestos y el acceso a servicios de cuidado infantil, conviene analizar qué ocurrió con el empleo en los años posteriores a los recortes de impuestos aprobados por el presidente George W. Bush en 2001. Esta pregunta es interesante porque el presidente Clinton subió los impuestos en 1993, aunque el aumento afectó casi exclusivamente a las personas con ingresos más altos. No obstante, podemos comparar un período de impuestos más altos, de 1993 a 2001, con uno de impuestos más bajos, de 2001 a 2012. Los impuestos para las personas con mayores ingresos aumentaron en 2012.
La figura 1 muestra la relación entre el empleo y la población (EPOP) de hombres y mujeres en edad productiva (de 25 a 54 años).
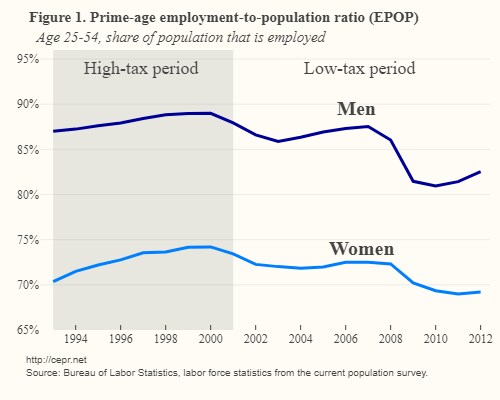
Como se muestra, la EPOP de ambos grupos aumentó durante los años de impuestos altos, de 1993 a 2000: alrededor de 2,0 puntos porcentuales en el caso de los hombres y 4,0 puntos porcentuales en el de las mujeres. En cambio, la EPOP cayó durante el período de impuestos más bajos, de 2001 a 2012: más de 5,0 puntos porcentuales entre los hombres en edad productiva y más de 4,0 puntos porcentuales entre las mujeres de esa edad.
La figura 2 muestra la EPOP de los hombres blancos, negros e hispanos en edad productiva durante esos períodos de impuestos altos y bajos.
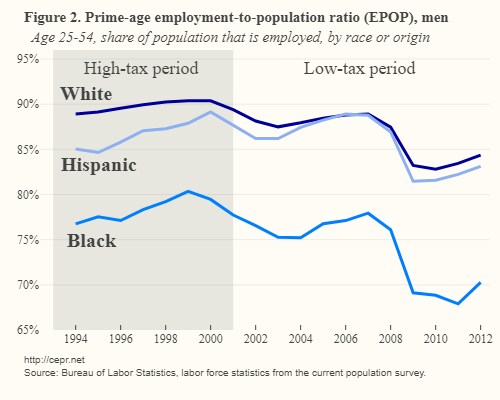
La EPOP de los hombres blancos en edad productiva aumentó algo más de 1,0 punto porcentual entre 1993 y 2001. Entre los hombres negros, aumentó casi 3,0 puntos porcentuales y, entre los hispanos, más de 4,0 puntos porcentuales.
Estos avances se revirtieron por completo durante los años de impuestos bajos. De 2001 a 2012, la EPOP de los hombres blancos en edad productiva cayó 5,0 puntos porcentuales. Entre los hombres negros de esa edad, la caída superó los 7,0 puntos porcentuales y, entre los hombres hispanos, los 4,0 puntos porcentuales.
La figura 3 muestra los mismos desgloses para las mujeres en edad productiva durante estos períodos.
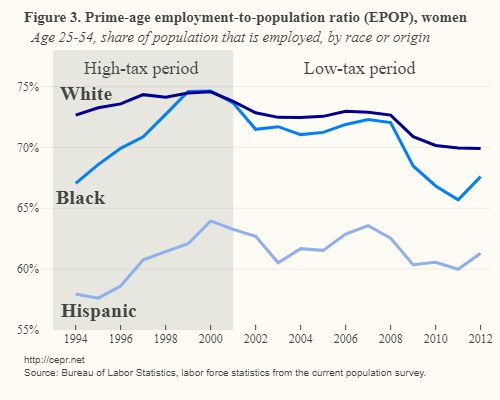
La EPOP de las mujeres blancas en edad productiva aumentó casi 2,0 puntos porcentuales durante el período de impuestos altos. En el caso de las mujeres negras en edad productiva, aumentó más de 7,0 puntos porcentuales y, en el de las mujeres hispanas, 6,0 puntos porcentuales. Al igual que ocurrió con los hombres, estos avances se revirtieron en gran medida durante el período de impuestos bajos. La EPOP de las mujeres blancas en edad productiva cayó 2,0 puntos porcentuales; la de las mujeres negras, más de 6,0 puntos porcentuales, y la de las mujeres hispanas, más de 4,0 puntos porcentuales.
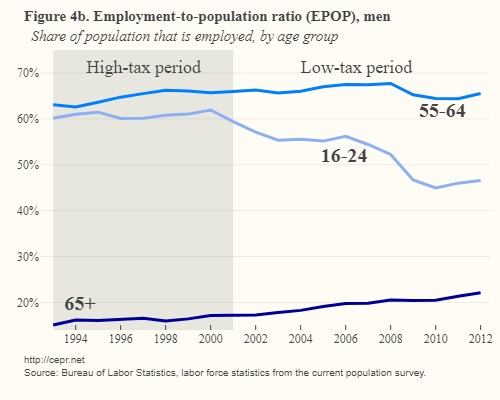
Las figuras 4a y 4b muestran la EPOP de grupos de edad más específicos entre los hombres durante los períodos de impuestos altos y bajos.
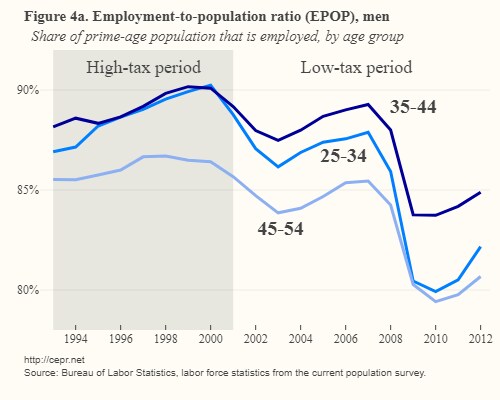
La figura 4a muestra pequeños aumentos de la EPOP durante el período de impuestos altos en los grupos de 25 a 34, de 35 a 44 y de 45 a 54 años. Los tres grupos registraron caídas de más de 4,0 puntos porcentuales en su EPOP durante el período de impuestos bajos.
La figura 4b muestra la EPOP de los hombres de 16 a 24 años, de 55 a 64 años y de más de 65 años. Estos grupos registraron pequeños aumentos de su EPOP durante el período de impuestos altos. Durante el período de impuestos bajos, la EPOP del grupo de menor edad cayó casi 13,0 puntos porcentuales. La EPOP de los hombres de 55 a 64 años disminuyó ligeramente en ese período. La EPOP de los hombres mayores de 65 años siguió aumentando durante el período de impuestos bajos.
Cabe señalar que esto se debe en parte a que las cohortes del «baby boom» de la posguerra entraron en este grupo de edad. Era mucho más probable que este grupo tuviera estudios universitarios que la cohorte anterior. Las personas con estudios universitarios suelen tener empleos menos exigentes físicamente y también empleos que les resultan gratificantes. Por ello, tienden a trabajar hasta una edad más avanzada.
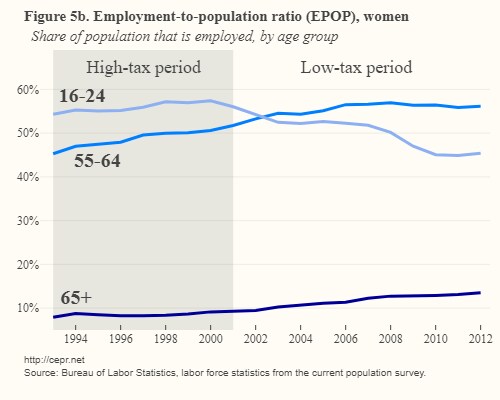
Las figuras 5a y 5b muestran los mismos desgloses por edad de la EPOP de las mujeres durante los períodos de impuestos altos y bajos.
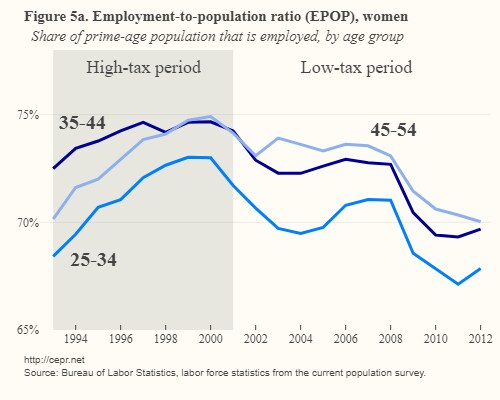
La figura 5a muestra un fuerte aumento de la EPOP durante el período de impuestos altos entre las mujeres de 45 a 54 años y las de 25 a 34 años, y aumentos algo menores entre las mujeres de 35 a 44 años. Durante el período de impuestos bajos, la EPOP de estos tres grupos cayó alrededor de 4,0 puntos porcentuales.
La figura 5b muestra la EPOP de las mujeres de 16 a 24 años, de 55 a 64 años y de más de 65 años durante los períodos de impuestos altos y bajos. Los tres grupos registraron aumentos durante el período de impuestos altos. La EPOP de las mujeres de 55 a 64 años y de las mayores de 65 siguió aumentando durante el período de impuestos bajos. En cambio, la EPOP de las mujeres de 16 a 24 años cayó más de 10 puntos porcentuales durante ese período.
El patrón que muestran estas figuras no inspira confianza en la idea de que las tasas impositivas más bajas harán que más personas trabajen. Es probable que la principal razón de la caída de la EPOP después de 2000 fuera una menor demanda en la economía. El auge de finales de la década de 1990 estuvo impulsado por una burbuja bursátil. La burbuja inmobiliaria sustituyó brevemente parte de esa demanda, pero desde que estalló y provocó la recesión posterior, podría decirse que la economía se ha visto limitada por la falta de demanda, lo que se traduce en menos oportunidades de empleo para los trabajadores.
Aunque la demanda pudo haber sido el principal factor que determinó las tasas de empleo, hay pocas pruebas de que el recorte de impuestos de 2001 tuviera algún efecto por el lado de la oferta. En casi todos los grupos de edad, había más trabajadores dispuestos a trabajar en la década de 1990, cuando los impuestos eran relativamente más altos, que ahora. Es evidente que hay otros factores que complican el análisis, pero la experiencia del último cuarto de siglo no respalda la idea simplista de que unas tasas impositivas más bajas aumentan la disposición a trabajar.




