El profesor Nicholas Barr, de la LSE, solía comenzar sus clases de economía pública ilustrando casos de lo que, en tono jocoso, denominaba «economía de pub»: algo que todo el mundo sabe que es cierto, pero no lo es. En sus clases, algunos ejemplos de estas ideas erróneas eran la noción de que la educación universitaria gratuita conduciría inequívocamente a un mejor acceso para los estudiantes, o que elevar la edad de jubilación afectaría negativamente al desempleo (juvenil).
En el contexto europeo actual, quizá estemos observando también una muestra de economía de pub en lo que respecta a las reformas estructurales. Tras más de 7 años de crisis, todo el mundo —desde los políticos hasta los responsables de formular políticas, incluida la prensa[1]— parece saber que las reformas estructurales bien podrían beneficiar el crecimiento a largo plazo, pero tener un efecto ralentizador a corto plazo[2]. Sin embargo, ¿es realmente así? Como Rodrik (1996) lo expresa con acierto: «para una proposición que carece de manera sorprendente de respaldo empírico, esta sabiduría convencional se sostiene con una fuerza sorprendente».
Los análisis recientes disponibles sobre Europa apuntan, de hecho, en la dirección opuesta. Utilizando su modelo estructural interno de la economía mundial, FMI (2012) muestra que las ganancias potenciales de las reformas en la zona del euro son grandes y se materializan sobre todo a más largo plazo. Sin embargo, se espera que el impacto también sea positivo a corto plazo para todas las reformas consideradas (véase la Figura 1). BCE (2015) formula predicciones similares y, utilizando su modelo multinacional de fundamentos microeconómicos EAGLE, muestra el impacto de las reformas de los mercados de productos y de trabajo. «Los efectos positivos de las reformas sobre el PIB ya pueden observarse en el primer año», concluye el BCE. Utilizando el modelo QUEST de la DG ECFIN, la Comisión Europea (2013) no encuentra efectos perjudiciales a corto plazo de las reformas sobre el PIB o el empleo en determinados países de la zona del euro[3], con la posible excepción de Grecia, donde parecen ser marginalmente negativos. Por último, basándose en un análisis empírico de 30 años de reformas en países de la OCDE, la OCDE (2012) se hace eco de todo lo anterior en cuanto al impacto de las reformas de los mercados de productos y de trabajo, así como de las reformas fiscales, sobre el empleo y el PIB.
Figura 1. Impacto de las reformas a corto y largo plazo sobre el nivel del PIB en la zona del euro (%)

Fuente: FMI (2012)
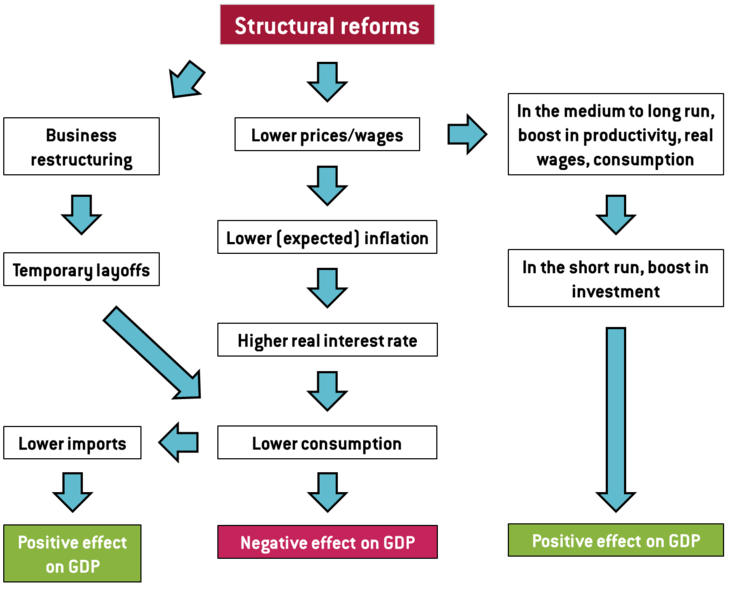
Dado que hay múltiples mecanismos en juego cuando se trata de reformas, es importante comprender los canales a través de los cuales las medidas que mejoran la competitividad pueden afectar al crecimiento a corto plazo. La Figura 2 (más abajo) ofrece una visión general de los principales canales identificados en la literatura[4].
La conclusión fundamental es que se espera que las reformas —ya sea directamente mediante la reestructuración empresarial y los despidos temporales, o indirectamente a través del tipo de interés real— reduzcan el consumo. Sin embargo, se espera un efecto compensatorio derivado del impulso a la inversión a corto plazo, basado en las perspectivas de una mayor productividad, salarios reales e ingresos en el futuro. La cuestión clave es qué conjunto de fuerzas prevalece.
Como se muestra arriba, bajo una amplia gama de supuestos y técnicas de estimación, parece razonable esperar que el repunte de la inversión y, en menor medida, la expansión de la cuenta corriente compensen con creces la dinámica adversa del consumo, refutando el principio de «dolor a corto plazo antes de beneficios a largo plazo» a nivel agregado. Sin embargo, esto no implica que determinadas categorías no vayan a verse gravemente afectadas por los cambios de política y, por tanto, pone de relieve la complejidad de la política de adopción de reformas (véase Williamson, 1994).
Figura 2. Principales vínculos teóricos entre las reformas que mejoran la competitividad y el crecimiento del PIB a corto plazo
Fuente: Bruegel
Con este marco teórico en mente, pueden hacerse tres observaciones clave:
1. Secuenciación y combinación de reformas. Cabe esperar que reducir la burocracia, abolir los monopolios estatales, reducir la protección del empleo y liberalizar los horarios de apertura de las tiendas afecten a las decisiones de consumo e inversión de maneras distintas y en horizontes temporales diferentes. En particular, se espera que las reformas fiscales neutrales en términos de ingresos que reduzcan las distorsiones entre los factores de producción beneficien al crecimiento de inmediato (véanse la Figura 1 y FMI, 2004). Por otro lado, determinadas reformas del mercado laboral pueden perjudicar marginalmente el crecimiento a corto plazo, sobre todo en economías gravemente deprimidas (véase OCDE, 2012). Esta heterogeneidad permite una secuenciación y combinación óptimas de las reformas, como han sostenido, entre otros, Cacciatore et al. (2012) y el FMI (2006).
2. La importancia del acceso al crédito. Desbloquear la inversión es crucial para el éxito inmediato de las reformas estructurales. Por ello, el buen funcionamiento de los canales de préstamo bancario y de los mercados de crédito es una condición previa clave para que las reformas impulsen el crecimiento desde el inicio. Teniendo esto en cuenta, garantizar la solidez del sistema financiero y el acceso de las pymes al crédito debería ser prioritario frente a otras reformas estructurales, si se pretende que estas últimas den frutos rápidamente.
3. El papel de la política fiscal. La ausencia de efectos depresivos importantes no respalda la opinión de que las reformas solo puedan aplicarse si van acompañadas de una expansión fiscal sustancial, como reconoce la OCDE (2012). Esto cobra especial importancia en los debates actuales sobre el marco fiscal de la zona del euro y sobre si es necesario intercambiar flexibilidad fiscal por reformas. Dada la distribución heterogénea de los beneficios, la política fiscal puede seguir desempeñando un papel para garantizar la equidad en la transición a un nuevo estado estacionario y podría ser necesaria para superar la resistencia a las reformas cuando sea fácil identificar a quienes salen perdiendo. Sin embargo, estos objetivos también podrían alcanzarse combinando estratégicamente las reformas, como sostiene Cœuré (2014).
El lector escéptico quizá se pregunte por qué debería prestarse tanta atención al efecto a corto plazo de las reformas estructurales, dado que la literatura reconoce ampliamente que son beneficiosas a largo plazo y que eso debería bastar. Más allá de la perenne referencia a la célebre frase de Keynes, «a largo plazo todos estaremos muertos», no debería descartarse a la ligera la economía política de las reformas, como he argumentadoanteriormente. Rodrik (1994) explica que es fundamental demostrar pronto el éxito de las reformas para obtener el consenso público necesario para sostener programas de reforma más amplios durante varios años. Y una economía no puede transformarse de la noche a la mañana, como mostró Williamson (1994).
Comprender la dinámica y el perfil temporal de las reformas estructurales puede, en última instancia, aumentar la viabilidad política de los paquetes de reformas y, al mismo tiempo, mejorar su equidad en un momento en que muchos países europeos disponen de un margen fiscal limitado.
[1] «[…] las reformas tienden a producir dolor a corto plazo antes de beneficios a largo plazo» – The Economist (2014)
[2] A lo largo de este artículo, se define el corto plazo como el primer año posterior a un cambio de política.
[3] Alemania, Grecia, España, Francia, Irlanda, Italia y Portugal.
[4] Evidentemente, pueden imaginarse varios otros canales. Por ejemplo, se espera que la compresión de los salarios y los precios impulse las exportaciones. Esto beneficiará la cuenta corriente y el PIB de un país. Sin embargo, las estimaciones de modelos DSGE sugieren que este efecto es limitado a corto plazo (véase BCE, 2015).
Este artículo fue publicado originalmente por Bruegel, el centro de estudios con sede en Bruselas. Lea el artículo en su sitio web aquí. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Alessio Terzi, ciudadano italiano, se incorporó a Bruegel en octubre de 2013
Imagen: Un hombre camina junto a edificios en el distrito central de negocios de Singapur, el 14 de febrero de 2007. REUTERS/Nicky Loh.




