Desde la Gran Recesión hasta hoy, responsables de políticas de todo el mundo han debatido qué medidas podrían aumentar la demanda agregada y devolver la economía a su trayectoria de crecimiento de estado estacionario. El principal problema es que las políticas convencionales —como reducir los tipos de interés nominales— no están disponibles en el repertorio de medidas, porque los tipos han alcanzado el límite inferior cero (Bernanke 2010, Blanchard et al. 2010). La teoría macroeconómica sugiere que gestionar las expectativas de inflación podría ser una medida útil: unas expectativas de inflación más altas reducirían los tipos de interés reales cuando los tipos nominales son fijos (la ecuación de Fisher), y unos tipos reales más bajos estimularían el consumo (la ecuación de Euler). Sorprendentemente, hasta ahora no hay evidencia en los datos microeconómicos de que estos canales intuitivos puedan, de hecho, impulsar la disposición de los hogares a gastar. De hecho, la literatura actual no apunta a ningún efecto de las expectativas de inflación sobre la disposición a consumir (Bachmann et al. 2015).
Expectativas de inflación y gasto en consumo: resultados de referencia y heterogeneidad
En un artículo reciente, utilizamos datos microeconómicos alemanes novedosos y únicos, desde enero de 2000 hasta diciembre de 2013 (D’Acunto, Hoang y Weber, 2015), y constatamos que las expectativas de inflación se asocian positivamente con la disposición a gastar en bienes duraderos.
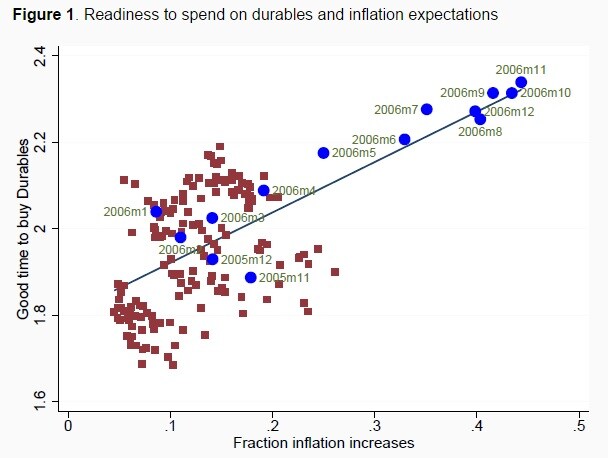
La figura 1 documenta este resultado en un diagrama de dispersión de series temporales.1 Nuestro conjunto de datos pregunta cada mes a una muestra representativa de 2.000 hogares si, dadas las condiciones económicas actuales, es un buen momento para comprar bienes duraderos. Los valores más altos corresponden a mejores momentos. La encuesta también pregunta cómo evolucionarán los precios al consumo durante los próximos 12 meses en comparación con los 12 meses anteriores.2La figura 1 representa la disposición media mensual a comprar bienes duraderos frente a las expectativas medias mensuales de inflación. Las expectativas de inflación y la disposición a gastar en bienes duraderos presentan una fuerte correlación positiva. De hecho, un aumento temporal de las expectativas de inflación estimula el gasto de consumo actual.
Los datos también incluyen un amplio conjunto de características individuales de los encuestados, entre ellas datos demográficos detallados, expectativas sobre las perspectivas económicas futuras del hogar y de la economía en su conjunto, y percepciones sobre la evolución pasada de los resultados económicos. Constatamos3 que los hogares que esperan que la inflación aumente en los próximos 12 meses tienen una probabilidad un 8 % mayor de estar dispuestos a comprar bienes duraderos que los hogares que esperan que la inflación se mantenga estable o disminuya en los próximos 12 meses.
Figura 1. Disposición a gastar en bienes duraderos y expectativas de inflación
La riqueza de los datos sobre características individuales también nos permite estudiar la heterogeneidad del efecto de las expectativas de inflación sobre la disposición a consumir en varias dimensiones. Constatamos que el efecto es significativamente más fuerte entre los cabezas de hogar con mayor nivel educativo, los hogares con mayores ingresos, los hogares que viven en ciudades más grandes y los cabezas de hogar en edad laboral.
La heterogeneidad en la respuesta de los hogares a las medidas de política pone de relieve un desafío para quienes diseñan las políticas fiscal y monetaria: los efectos previstos de sus medidas deben exponerse claramente, y los tipos de hogares que parecen responder menos a estas medidas —es decir, los de menores ingresos y menor nivel educativo, y los hogares jubilados que viven en zonas rurales— deben ser objeto de iniciativas de comunicación específicas para que las medidas de política alcancen todo su potencial.
Expectativas de inflación y gasto en consumo
La observación de características detalladas de los hogares y de la economía en su conjunto ayuda a controlar la heterogeneidad entre hogares al estimar nuestro efecto. Sin embargo, hasta ahora el análisis no nos permite afirmar que el efecto de las expectativas de inflación sobre la disposición a consumir sea causal. En condiciones ideales, necesitaríamos un shock a las expectativas de inflación que fuera exógeno a las características de los hogares y que afectara únicamente a un grupo de hogares tratados.
Para aproximarnos a un experimento ideal de ese tipo, aprovechamos un experimento natural. En noviembre de 2005, el recién constituido Gobierno alemán anunció inesperadamente un aumento de tres puntos porcentuales del IVA, que entraría en vigor en enero de 2007. Los registros de fuentes narrativas muestran que el aumento del IVA no se legisló por motivos relacionados con las condiciones económicas futuras, sino para consolidar el presupuesto federal. El anuncio del aumento del IVA fue un shock inesperado para las expectativas de inflación de los hogares alemanes y debería haber dado lugar a un mayor gasto en consumo, siempre que los tipos de interés nominales no aumentaran lo suficiente como para mantener constantes los tipos reales; eso es precisamente lo que sugieren los registros de fuentes narrativas sobre el proceso de toma de decisiones del Banco Central Europeo.
Por supuesto, los hogares alemanes por sí solos no permiten realizar una prueba causal, porque todos los alemanes estuvieron expuestos al shock del IVA. Para construir un contrafactual viable para los hogares alemanes, examinamos hogares de otros países de la UE.4 Cabe preguntarse si estos hogares representan un contrafactual plausible del comportamiento que habrían tenido los hogares alemanes si no se hubiera producido el shock del IVA. La figura 2 aporta evidencia de que, efectivamente, los hogares extranjeros podrían constituir un grupo de control viable.
Figura 2. Expectativas de inflación y disposición a gastar en bienes duraderos: Alemania frente a otros países

La figura 2 muestra que, antes de noviembre de 2005 —14 meses antes del inicio del aumento del IVA—, las tendencias de las expectativas medias de inflación y de la disposición media a gastar en bienes duraderos eran similares entre los hogares alemanes y extranjeros. Diseñamos una estrategia de identificación de diferencias en diferencias. Comparamos los resultados de los hogares alemanes con los de los hogares extranjeros, tanto antes como después del shock del aumento del IVA. Para realizar el análisis a nivel de hogar, emparejamos hogares alemanes con hogares extranjeros similares antes del anuncio del aumento del IVA, en noviembre de 2005. El emparejamiento se basa en la puntuación de propensión a recibir el tratamiento del shock, estimada mediante un conjunto de variables observables que se recaban de manera homogénea entre hogares de distintos países a través del cuestionario armonizado de la Dirección General de Asuntos Económicos y Financieros. Comprobamos formalmente que, tras el emparejamiento, los hogares alemanes y extranjeros son indistinguibles en cuanto a las variables observables emparejadas.
En enero de 2006, es decir, 12 meses antes del aumento anunciado del IVA, los hogares alemanes tenían una probabilidad 3,8 puntos porcentuales mayor de declarar que era un buen momento para comprar bienes duraderos después del anuncio que antes, y también mayor que la de los hogares extranjeros emparejados. Curiosamente, constatamos que el efecto va aumentando a lo largo de 2006. La figura 3 muestra la magnitud del efecto mensual estimado a lo largo del tiempo.
La magnitud del efecto aumenta durante todo 2006 y alcanza un máximo de 34 puntos porcentuales en noviembre de 2006. El efecto medio del tratamiento desciende a cero en enero de 2007, una vez que el IVA aumenta efectivamente y se materializa una inflación más alta. Curiosamente, no detectamos ninguna reversión del efecto positivo del shock del IVA sobre la disposición a comprar bienes duraderos después de enero de 2007. Las propensiones de compra de los hogares alemanes son similares a las de los hogares extranjeros emparejados, no expuestos al shock, tanto antes del anuncio del aumento del IVA como después de su aplicación efectiva.
Figura 3. Cambio en la disposición a gastar en bienes duraderos: hogares alemanes frente a extranjeros

¿Política fiscal discrecional?
A menudo se rechaza la política fiscal discrecional como instrumento para estabilizar el ciclo económico. Los retrasos en su aplicación, los mayores déficits permanentes que dan lugar a tipos de interés a largo plazo más elevados e impuestos futuros distorsionadores, o una mayor propensión marginal al ahorro a partir de una reducción temporal de impuestos (es decir, multiplicadores keynesianos más bajos), la convierten en un instrumento de política menos deseable que la política monetaria convencional.
Al mismo tiempo, una literatura cada vez más amplia destaca el uso de la política fiscal para estimular la demanda cuando la política monetaria convencional es menos eficaz. Farhi y Werning (2013) muestran teóricamente que los multiplicadores fiscales son grandes y superiores a uno durante una trampa de liquidez. El mecanismo central de su artículo es que las compras del Gobierno provocan una inflación más alta, tipos de interés reales más bajos y, por tanto, un mayor consumo actual. Feldstein (2003) ya había subrayado que la política fiscal discrecional no tiene por qué depender de dudosos efectos sobre la renta, sino que puede operar plenamente a través de un canal de sustitución intertemporal al aumentar los incentivos privados para gastar: unas expectativas de inflación más altas llevan a un mayor gasto de consumo actual. Por lo tanto, el uso de una política fiscal no convencional puede ser expansivo y, al mismo tiempo, no provocar mayores déficits presupuestarios (Farhi et al. 2013).
Nuestros resultados ofrecen apoyo empírico directo a esos artículos teóricos y tienen importantes implicaciones para los responsables de políticas, en especial para quienes coordinan las políticas fiscal y monetaria de países que aún tienen dificultades para salir de la Gran Recesión, como Italia y Grecia (por ejemplo, Reuters 2015). Una serie de aumentos del IVA anunciados con antelación y una reducción simultánea de los tipos impositivos sobre la renta producirían un aumento previsible de la inflación sin generar incertidumbre adicional, incrementarían el gasto de consumo actual y no darían lugar a mayores déficits presupuestarios, todo ello manteniendo igual la carga fiscal total de los hogares.
Referencias
Bachmann, R, T O Berg y E Sims (2015), «Inflation Expectations and Readiness to Spend: Cross-sectional Evidence», American Economic Journal: Economic Policy 7(1): 1-35.
Bernanke, B (2010), «Monetary Policy Objectives and Tools in a Low-inflation Environment», en el discurso pronunciado en la conferencia «Revisiting Monetary Policy in a Low-Inflation Environment», Federal Reserve Bank of Boston, octubre, volumen 15.
Blanchard, O, G Dell’Ariccia y P Mauro (2010), «Rethinking Macroeconomic Policy», Journal of Money, Credit and Banking 42(6): 199-215.
D’Acunto, F, D Hoang y M Weber (2015), «Inflation Expectations and Consumption Expenditure».
Fahri, E, I Correira, J P Nicolini y P Teles (2013), «Unconventional Fiscal Policy at the Zero Bound», The American Economic Review 103(4): 1172-1211.
Fahri, E e I Werning (2015), «Fiscal Multipliers. Liquidity Traps and Currency Unions», en preparación para Handbook of Macroconomics Volumen 2.
Feldstein, M (2003), «A Role for Discretionary Fiscal Policy in a Low Interest Rate Environment», en la conferencia anual de 2002 del Federal Reserve Bank of Kansas City, «Rethinking Stabilization Policy».
Reuters (2015), «Das Geld ist nicht da».
Notas al pie
1 Utilizamos los microdatos confidenciales que sirven de base a la encuesta GfK Consumer Climate MAXX.
2 Creamos una variable ficticia que toma el valor 1 cuando un hogar espera que la inflación aumente.
3 En una especificación logit multinomial que controla la heterogeneidad a nivel del hogar.
4 Obtuvimos acceso a los microdatos confidenciales de tres países (Francia, Suecia y el Reino Unido) a través de oficinas nacionales de estadística y filiales de GfK.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día sobre la Agenda, suscríbase a nuestro boletín semanal.
Autores: Francesco D’Acunto es candidato a doctorado en Finanzas en la University of California, Berkeley. Daniel Hoang ocupa actualmente un puesto equivalente al de profesor ayudante (Akademischer Rat) en el Karlsruhe Institute of Technology. Michael Weber es profesor ayudante de Finanzas en la University of Chicago Booth School of Business.
Imagen: Un empleado cuenta billetes de rupias indias en una oficina privada de cambio de divisas en Nueva Delhi el 5 de julio de 2013. REUTERS/Adnan Abidi.