La crisis global desató un vibrante debate sobre los factores que contribuyeron a la crisis. Una pregunta sigue siendo central en el debate:
¿Eran los desequilibrios globales o el crecimiento excesivo del crédito los principales sospechosos?
Borio y Disyatat (2011) conjeturan que el principal factor causal de la crisis financiera no fue el ‘exceso de ahorro’, sino la ‘elasticidad excesiva’ del sistema monetario y financiero internacional. Obstfeld (2012) ha señalado que “[l]os desajustes en los balances de las entidades apalancadas son los indicadores más directos de una posible inestabilidad, mucho más que los desequilibrios globales, aunque estos bien podrían ser un síntoma de que se están gestando amenazas financieras más profundas”.
En este contexto, volvemos a examinar estas preguntas en el marco del mercado inmobiliario. La importancia del mercado inmobiliario, desde la perspectiva macroeconómica, es hoy bien conocida. Un ejemplo destacado de su importancia se encuentra en Estados Unidos, resumido de forma sucinta por Leamer: “La vivienda es el ciclo económico” (2007).
A priori, se espera que tanto las tendencias del saldo por cuenta corriente como las del crecimiento del crédito incidan en la valoración de los bienes inmuebles nacionales. Un vínculo principal entre la valoración inmobiliaria y el déficit por cuenta corriente se deriva de la contabilidad nacional y del enfoque de absorción. Un déficit por cuenta corriente creciente es una señal de una brecha cada vez mayor entre el gasto de absorción de los residentes nacionales y su producción. Mientras la demanda de activos duraderos clave no comerciables, como los inmuebles, esté correlacionada positivamente con la absorción, se espera que los déficits por cuenta corriente más altos se asocien con una mayor valoración inmobiliaria. Sin embargo, dado que la mayoría de los hogares cofinancian la compra de su vivienda a través del sistema bancario, una mayor profundidad financiera y un ritmo acelerado de crecimiento del crédito tienden a aumentar la demanda de viviendas, lo que probablemente incrementa la valoración inmobiliaria.
Nueva investigación
Así, se espera que tanto las tendencias del saldo por cuenta corriente como las del crédito importen para la valoración de los inmuebles, y a priori no hay una razón evidente para que una de las dos deba predominar. En Aizenman y Jinjarak (2009) analizamos empíricamente estas cuestiones en 41 países entre 1990–2005, investigando la asociación entre los déficits por cuenta corriente rezagados y la apreciación de los precios inmobiliarios/deflactor del PIB. Controlamos los factores macroeconómicos asociados con la valoración inmobiliaria (crecimiento rezagado del PIB per cápita, inflación, profundidad financiera, instituciones, crecimiento de la población urbana y tipo de interés real).
Encontramos una fuerte asociación positiva entre los déficits por cuenta corriente rezagados y una apreciación de los inmuebles, donde la apreciación real se amplifica con la profundidad financiera y se atenúa con la calidad de las instituciones. Curiosamente, la importancia económica de las variaciones del saldo por cuenta corriente para explicar la valoración inmobiliaria supera la de las demás variables, incluidos tanto el tipo de interés real como la inflación.
Una creciente literatura identificó varios canales relacionados que contribuyen a la asociación positiva de los patrones del saldo por cuenta corriente y del crecimiento del crédito con la valoración inmobiliaria. Tomura (2010) ha analizado el papel de las condiciones del mercado de crédito en la formación endógena de ciclos de auge y caída del mercado de la vivienda en un modelo de ciclo económico. Cuando los hogares desconocen la duración de un periodo temporal de altos ingresos, los precios futuros esperados de la vivienda suben durante el periodo de alto crecimiento y caen al final del mismo. Estos desarrollos generan ciclos de auge y caída de los precios actuales de la vivienda impulsados por las expectativas en su modelo solo si la economía está abierta a los flujos internacionales de capital.
Además, unos ratios máximos altos de préstamo sobre valor para hipotecas residenciales, por sí solos, no provocan ciclos de auge y caída sin flujos internacionales de capital. Laibson y Mollerstrom (2010) señalaron que las burbujas de activos nacionales pueden explicar los desequilibrios internacionales: las burbujas elevaron el consumo, lo que dio lugar a grandes déficits comerciales. En su muestra de 18 países de la OCDE, más China, los movimientos de los precios de la vivienda por sí solos explican la mitad de la variación en los déficits comerciales. El modelo de Gete (2010) mostró que el aumento de la demanda de vivienda puede generar déficits comerciales sin necesidad de efectos riqueza ni comercio de bienes de capital, y que los auges inmobiliarios son mayores si el país puede tener un déficit comercial. Estas predicciones resultaron coherentes con la experiencia previa a las crisis de los países de la OCDE. Adam et al. (2011) describieron un modelo de valoración de activos de economía abierta con hogares caracterizados por creencias subjetivas sobre el comportamiento de los precios, que actualizan mediante la regla de Bayes. Muestran que la dinámica resultante de estas creencias propaga considerablemente los shocks económicos y contribuye a reproducir la evidencia empírica de la asociación entre los patrones del saldo por cuenta corriente y las valoraciones inmobiliarias. La dinámica de las creencias puede desvincular temporalmente los precios de la vivienda de los fundamentales, de modo que los tipos de interés bajos pueden alimentar un auge de precios inmobiliarios.
Como no hay razón para que la importancia relativa del saldo por cuenta corriente y de los patrones de crédito en la explicación de la valoración inmobiliaria se mantenga estable a lo largo del tiempo, estudiamos en qué medida los patrones anteriores a la crisis global siguen vigentes después de la crisis. En concreto, exploramos las siguientes preguntas:
Estabilidad de las variables condicionantes clave que explican la valoración inmobiliaria antes y después de la crisis (en concreto, la importancia relativa de los patrones del saldo por cuenta corriente y del crecimiento del crédito).
La importancia del ‘momentum’ en la fijación de precios de los inmuebles, medida por el impacto de la apreciación inmobiliaria rezagada para explicar la apreciación inmobiliaria actual, controlando otros factores macroeconómicos.
Esta cuestión está relacionada con las preocupaciones sobre posibles ‘dinámicas de burbuja’, en las que la apreciación rezagada refuerza las expectativas de apreciación futura.
Simetría de los patrones durante la apreciación inmobiliaria frente a la depreciación inmobiliaria.
La posible causalidad bidireccional entre los patrones del saldo por cuenta corriente y de la valoración inmobiliaria.
El grado en que la valoración de la renta variable se ve acentuada por variables condicionantes similares.
En conjunto, nuestro trabajo revela un conjunto complejo de patrones variables en el tiempo, pero valida la solidez de la asociación entre la valoración inmobiliaria y los patrones rezagados del saldo por cuenta corriente, tanto antes como después de la crisis.
Conclusiones
Nuestros resultados respaldan los canales del saldo por cuenta corriente y del crecimiento del crédito, y los canales de expectativas y de «espíritu animal» desempeñan el papel más importante en el auge y la caída de la valoración inmobiliaria.
Este efecto es grande: una apreciación inmobiliaria del 1 % en un trimestre dado se asoció con una apreciación real proyectada de más del 1 % en los tres trimestres siguientes. Este resultado es coherente con las preocupaciones de Shiller (2000) sobre la «exuberancia irracional» en Estados Unidos a principios de los años 2000.
Es importante destacar que nuestros resultados se obtuvieron en una muestra de 36 países, lo que sugiere que las preocupaciones de Shiller se aplican a escala mundial.
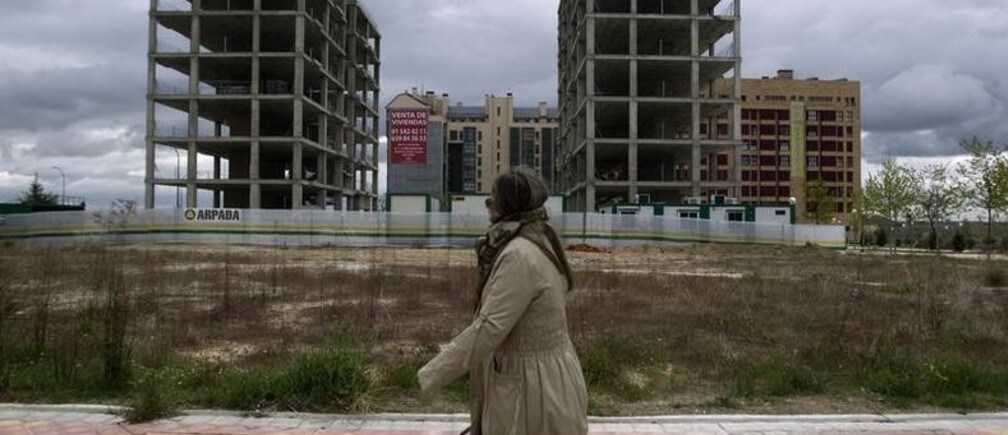
El doloroso ajuste en los mercados inmobiliarios de Estados Unidos, España y otros países afectados tras la crisis de 2008-9, y la importancia fundamental de los efectos de momentum, exigen más investigación sobre políticas que mitiguen posibles dinámicas de burbuja.
Este artículo apareció originalmente en voxeu.org
Autores: Joshua Aizenman, catedrático Dockson de Economía y Relaciones Internacionales, USC, e investigador asociado, NBER. Yothin Jinjarak, profesor titular de Banca y Finanzas, Departamento de Estudios Financieros y de Gestión, Universidad de Londres, SOAS.
Imagen: Una mujer camina junto a bloques de apartamentos sin terminar en España REUTERS/Sergio Perez




