La espectacular caída de los precios del petróleo significa que la inflación bajará aún más por debajo del objetivo del 2 % de la Fed. ¿Esto plantea nuevos riesgos para la economía? Digo que no, y explico por qué.
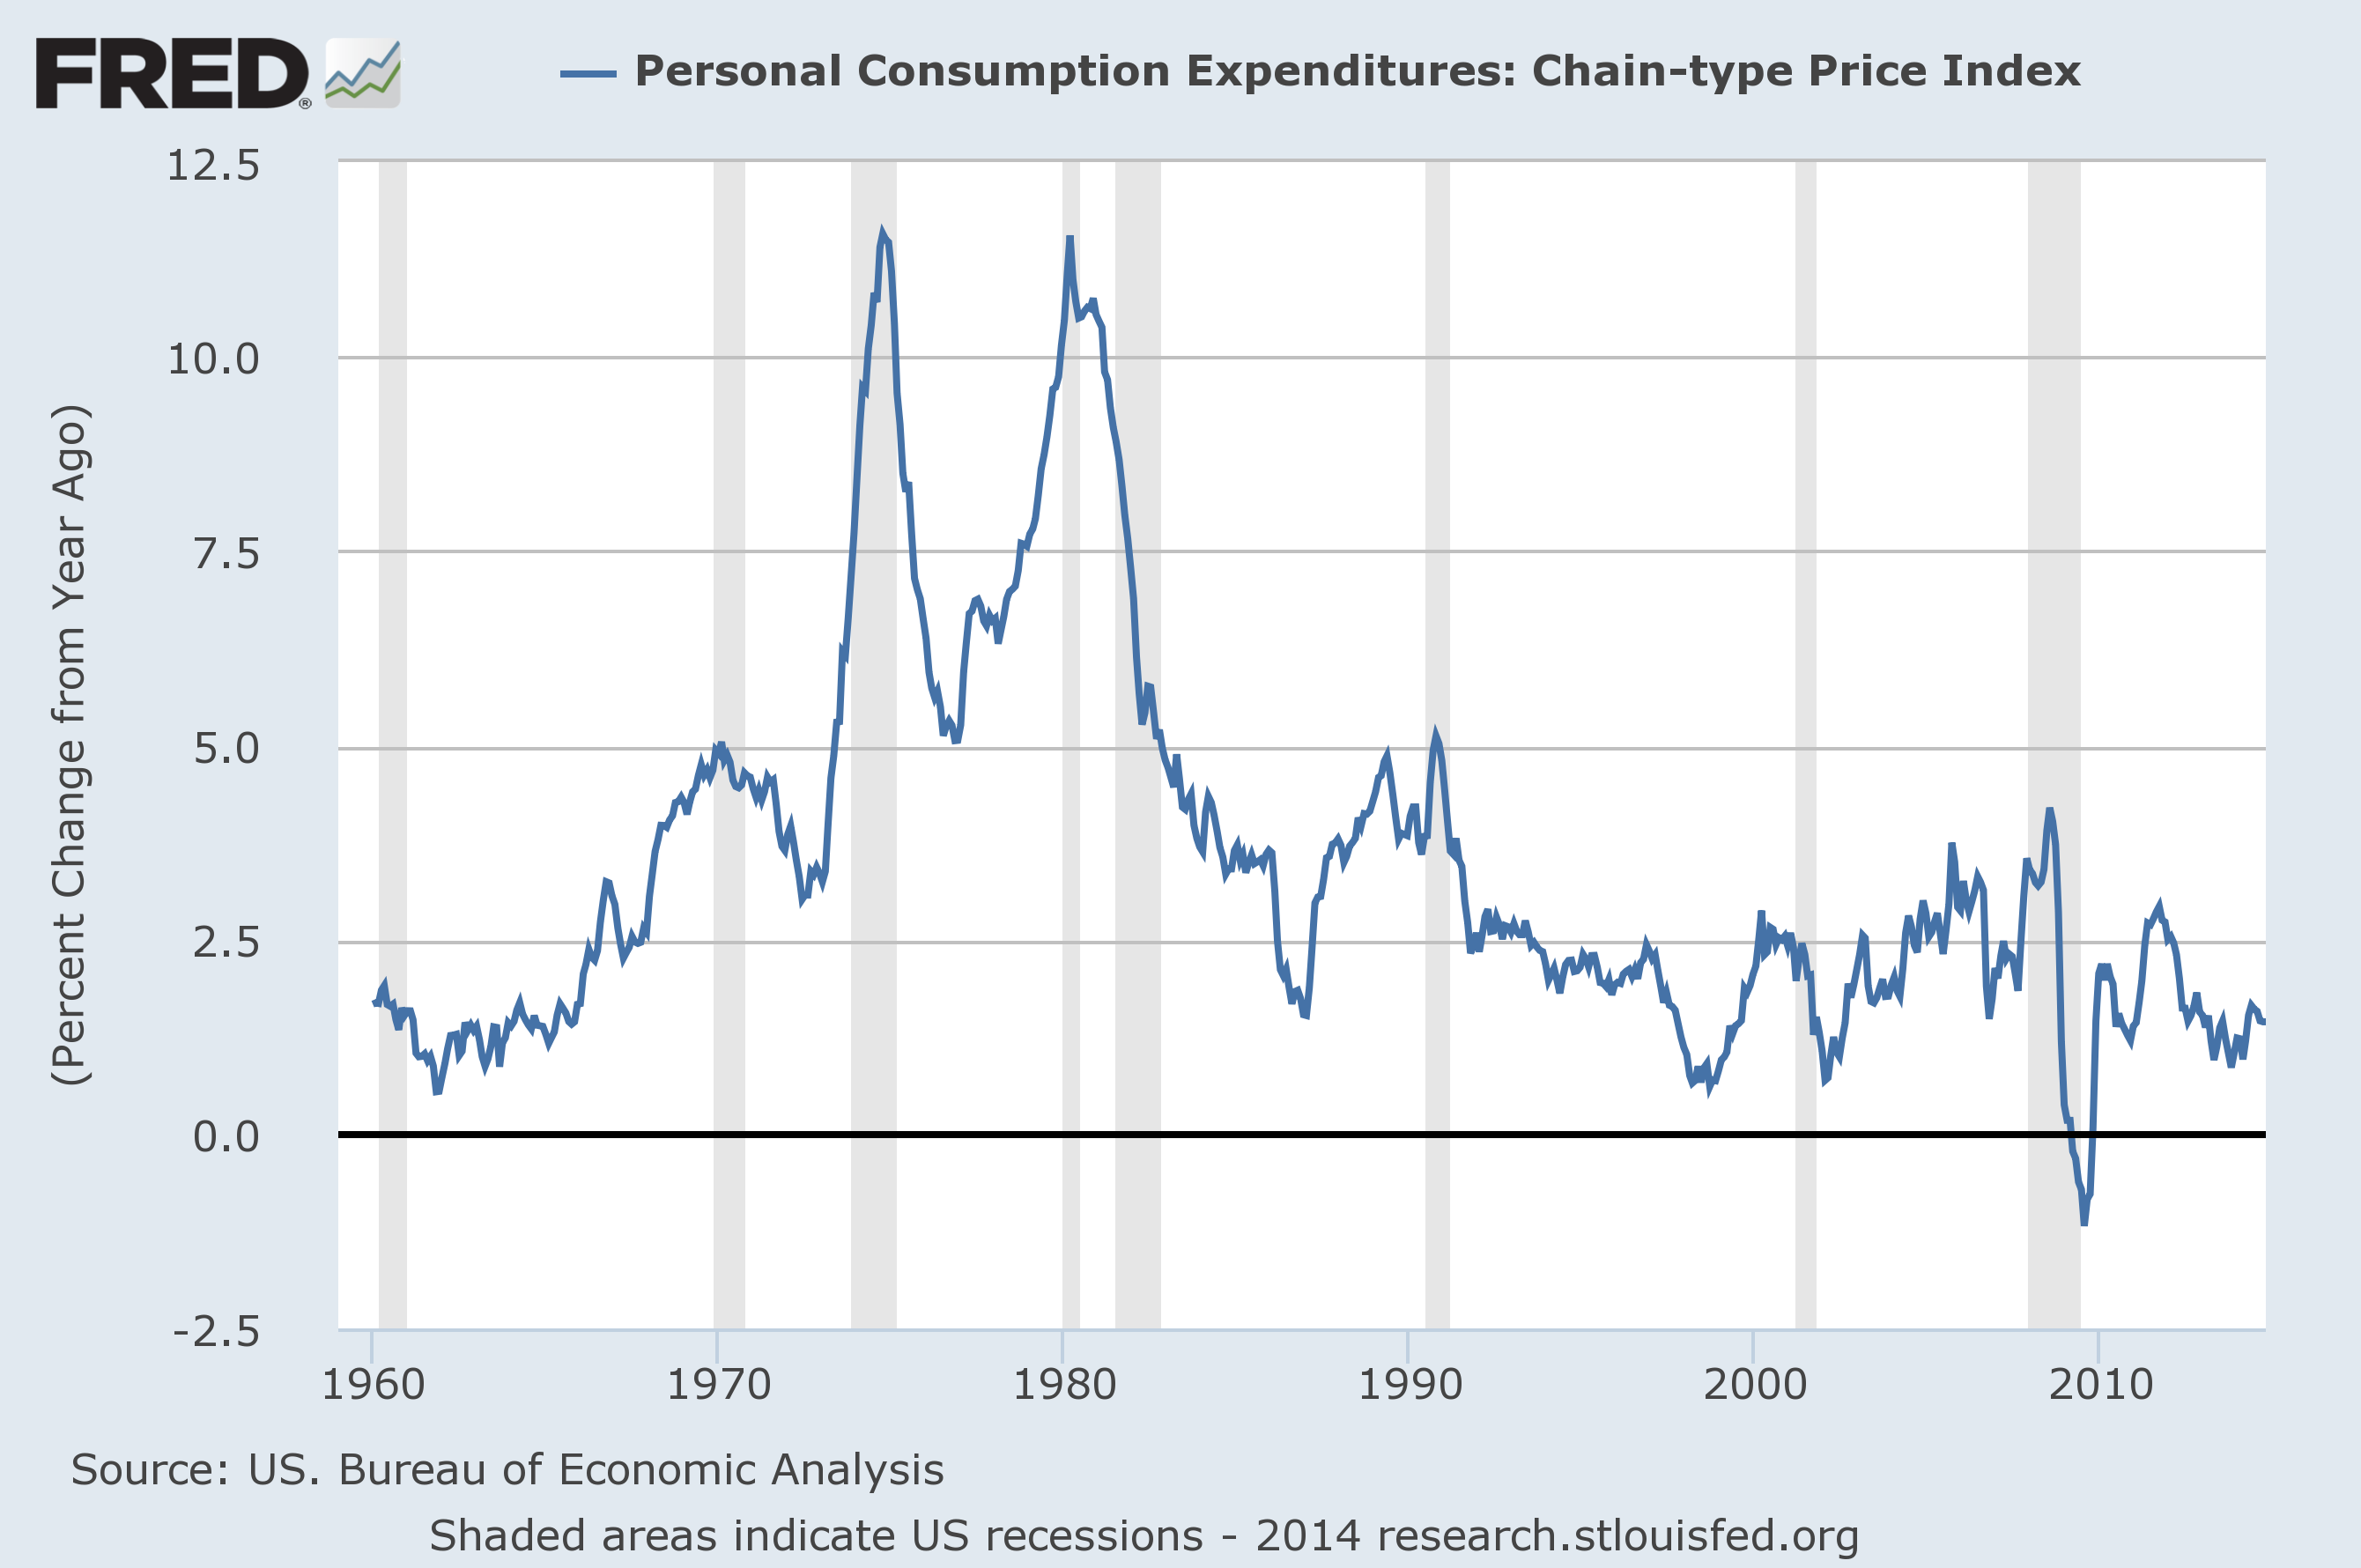
Variación porcentual interanual del deflactor mensual de los gastos de consumo personal. Fuente: FRED.
En los modelos teóricos de los economistas, suele pensarse que la inflación es una situación en la que todos los salarios y precios suben al mismo tiempo y en la misma medida. Para una tasa de interés nominal determinada, cuanto menor es la inflación, mayor es el costo real de los préstamos. Como la tasa de interés nominal a corto plazo sigue estancada en cero, una disminución de la inflación podría desincentivar el gasto, algo que la Fed preferiría que no ocurriera en la situación actual. O eso dice la teoría.
Pero cuando los consumidores habituales hablan de inflación, a menudo tienen algo muy distinto en mente. Muchas personas consideran que la inflación es una situación en la que aumenta el costo de los bienes y servicios que compran, pero no sus salarios. No sorprende, entonces, que mientras la Fed dice que quiere más inflación, la mayoría de los consumidores diga que no.
Lo que ha ocurrido con los precios del petróleo este otoño se parece más a la realidad tal como la ve la gente común que a la de la Fed. El precio minorista promedio de la gasolina en Estados Unidos es ahora de unos $2.40 por galón. El año pasado, los consumidores y las empresas estadounidenses compraron 135 mil millones de galones de gasolina a un precio promedio de $3.60 por galón. Si los precios de la gasolina se mantienen donde están y compramos este año la misma cantidad de galones que el año pasado, nos quedarán $160 mil millones adicionales para gastar en otros artículos a lo largo del año. Si expresamos el ahorro total de los consumidores y las empresas estadounidenses en términos de los 116 millones de hogares estadounidenses, eso equivale a casi $1,400 por hogar.
Para leer más, visite el sitio web de Seeking Alpha .
Este artículo se publica en colaboración con Seeking Alpha. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Manténgase al día con Forum:Agenda suscríbase a nuestro boletín semanal.
Autor: James D. Hamilton es profesor del Departamento de Economía de la Universidad de California en San Diego desde 1992.
Imagen: Un trabajador llena el depósito de un automóvil en una gasolinera de El Cairo, el 12 de marzo de 2013. REUTERS/Mohamed Abd El Ghany.




