La Comisión Europea ha allanado el camino para la introducción de un euro digital.
Un total de 130 países, que representan el 98 % del PIB mundial, están explorando actualmente monedas digitales de banco central.
Un conjunto global de normas ayudará a regular y agilizar las transacciones en todo el mundo mientras los bancos centrales se preparan para lanzar monedas digitales, según el Foro Económico Mundial.
Dejen paso a las criptomonedas. Europa ha dado un paso más hacia un euro digital.
La Comisión Europea ha presentado un marco jurídico que allana el camino para la introducción de una moneda electrónica en los 20 Estados miembros que utilizan el euro.
Esto es lo que cabe esperar de esta nueva moneda digital:
¿Cómo funcionará el euro digital?
El Banco Central Europeo se encarga de garantizar los elementos básicos del euro digital, que, según afirma, podría complementar el efectivo y lanzarse ya en 2027.
"Con el euro digital, las personas podrán pagar con ‘dinero público’. De forma única, podrán pagar tanto en línea como fuera de línea," Valdis Dombrovskis, vicepresidente ejecutivo de la Comisión, declaró durante una rueda de prensa, según Euronews.
La moneda digital se almacenaría en una cartera digital y podría utilizarse para pagos en línea y fuera de línea, lo que significa que podrían realizarse de dispositivo a dispositivo sin conexión a internet, como desde una zona remota o un aparcamiento subterráneo.
"Sería segura y protegida, instantánea y cómoda, en línea y fuera de línea, y ofrecería a los consumidores más opciones junto con opciones de pago digital privadas, como tarjetas y aplicaciones." Dombrovskis lo ha explicado.
¿Qué está haciendo el Foro para mejorar el sistema bancario mundial?
¿Qué impulsa este cambio?
Este cambio obedece a múltiples factores. En primer lugar, este enfoque puede ayudar a proteger el dinero público frente al auge de criptomonedas como Bitcoin.
Los defensores de las monedas gestionadas por los bancos centrales sostienen que contar con una autoridad centralizada aporta estabilidad y permite que las políticas monetarias hagan frente a los desafíos económicos, a diferencia de las criptomonedas descentralizadas y no reguladas conocidas por su alta volatilidad.
Los riesgos para la estabilidad del sistema financiero —en los que las personas retiran grandes cantidades de dinero del sistema bancario para trasladarlas a sus carteras digitales— son mínimos, según un estudio encargado por la Comisión. La adopción de menos de 3.000 euros por hogar no supondría riesgos significativos para la estabilidad financiera, según los investigadores.
La estabilidad de las stablecoins depende de la entidad que las emite. Los bancos centrales tienen la credibilidad y la capacidad de cumplir las normas necesarias para mantener el valor de la moneda a lo largo del tiempo, señala la Comisión Europea.
Las monedas digitales también ayudan a los países a adaptarse a la creciente digitalización de la economía mundial y a las eficiencias que esta conlleva, al tiempo que refuerzan el papel internacional de una moneda determinada.
Por último, la medida responde al aumento del uso del dinero digital, como los pagos en línea, y del efectivo y las tarjetas desde la pandemia de COVID-19. Los datos de la Comisión muestran que el 55 % de los ciudadanos de la UE prefiere pagar sin efectivo, el 22 % prefiere el efectivo y el 23 % no tiene preferencia.
¿Dónde más se han lanzado monedas digitales?
Según el Atlantic Council, 11 países han lanzado por completo una moneda digital. China fue la primera gran economía en lanzar un piloto, en 2019, que actualmente llega a 260 millones de personas y se está probando en más de 200 escenarios, algunos de los cuales incluyen el transporte público, los pagos de estímulo y el comercio electrónico.
Los avances en Estados Unidos se han estancado en el ámbito de los consumidores, pero se han acelerado en el de la banca mayorista, según el Atlantic Council, lo que refleja un auge de los proyectos transfronterizos de CBDC mayoristas desde la invasión rusa de Ucrania.
Un total de 130 países, que representan el 98 % del PIB mundial, están explorando una moneda digital de banco central (CBDC), según revela el rastreador de monedas digitales del Atlantic Council. Esto supone un aumento casi cuatro veces mayor desde mayo de 2020, cuando solo 35 países las estaban considerando.

Preocupaciones sobre la privacidad
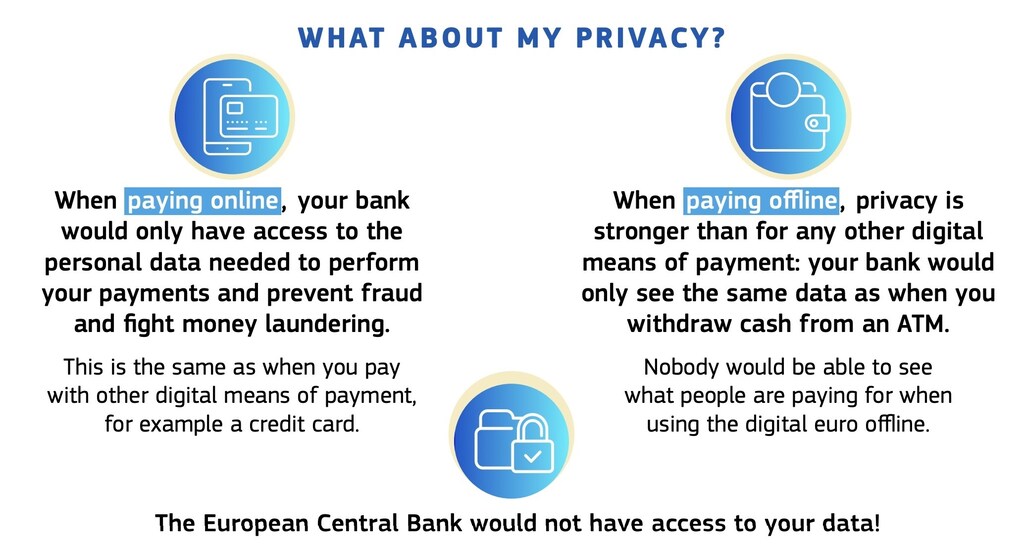
Además de la comodidad que podría ofrecer un euro digital, también abordará las preocupaciones sobre la privacidad.
Actualmente, los emisores privados de stablecoins y de criptoactivos pueden utilizar los datos personales de las personas con fines comerciales. En cambio, gastar el euro digital será como gastar efectivo retirado de un cajero automático.
“Nadie podría ver en qué gastan las personas su dinero al utilizar el euro digital sin conexión”, afirmó la Comisión.
"Los bancos, ni siquiera el BCE [Banco Central Europeo], no verían ni podrían rastrear los datos ni la información personal de las personas", añadió la Comisión en una rueda de prensa.
¿Quién se asegura de que funcione?
Dado que la mayoría de los bancos centrales del mundo se encaminan a lanzar sus nuevas monedas digitales, los líderes reconocen la necesidad de cooperar para desarrollar un sistema estable y viable.
Se necesita un conjunto mundial de principios para regular, colaborar y supervisar la interoperabilidad, según el último informe del Foro Económico Mundial sobre las monedas CBDC.
“Hay un llamamiento a la acción para continuar este debate y establecer un conjunto de normas que puedan aplicarse de inmediato y que sean supervisadas y aplicadas por una entidad acordada”, afirma el informe.