Las uniones monetarias son un importante acuerdo institucional para facilitar el comercio internacional y reducir los costos comerciales. Desde la Segunda Guerra Mundial, un total de 123 países han participado en una unión monetaria en algún momento. En 2015, 83 países seguían formando parte de una. Además, varios países están considerando crear nuevas uniones monetarias o incorporarse a las existentes. Por ejemplo, la Comunidad de África Oriental estudia establecer una moneda común. Asimismo, se prevé que Bulgaria, Croacia, Chequia, Hungría, Polonia, Rumanía y Suecia adopten el euro en algún momento.
El efecto tradicional de las uniones monetarias en el comercio: una talla única para todos
¿En qué medida facilitan las uniones monetarias el comercio internacional? Para evaluar su efecto en el comercio, los investigadores suelen recurrir a un marco estándar de ecuación de gravedad e incluir una simple variable ficticia de unión monetaria como regresor del lado derecho (por ejemplo, Rose 2000). Esto arroja un único coeficiente para evaluar el efecto de las uniones monetarias en el comercio. Por construcción, este efecto es homogéneo para todos los pares de países de la muestra que pertenecen a una unión monetaria. Los investigadores suelen encontrar efectos grandes que, por construcción, se aplican por igual a todos los pares bilaterales de la muestra que forman parte de una unión monetaria. Sin embargo, los resultados no siempre son concluyentes, pues pueden variar mucho entre muestras (Glick y Rose 2015, 2016).
Un nuevo enfoque: efectos heterogéneos de las uniones monetarias
En una nueva investigación (Chen y Novy 2018), cuestionamos la idea de que las uniones monetarias tengan un efecto homogéneo de «talla única» en los flujos comerciales bilaterales. Sostenemos en teoría y demostramos empíricamente que el efecto comercial de las uniones monetarias es heterogéneo tanto entre pares de países como dentro de ellos. Como marco teórico, incorporamos efectos heterogéneos de las uniones monetarias siguiendo las pautas de una ecuación de gravedad translogarítmica que predice elasticidades variables de los costos comerciales (Novy 2013). Esto significa que una unión monetaria, al reducir los costos comerciales, no tendrá el mismo efecto en todas las relaciones comerciales bilaterales entre los países miembros.
En nuestro marco, las relaciones comerciales bilaterales «incipientes» (caracterizadas por pequeñas cuotas de importación) son más sensibles a los cambios en los costos comerciales que las relaciones «consolidadas» o «establecidas» (caracterizadas por grandes cuotas de importación). Por ejemplo, consideremos la relación incipiente que supone que Alemania importe de Malta. Malta no es una gran economía, por lo que su cuota de las importaciones alemanas es pequeña. Este tipo de relación bilateral es el que más se beneficia de la incorporación a una unión monetaria en términos de aumento del comercio. En cambio, pensemos en Alemania importando de Francia. Se trata de una relación consolidada, con una gran cuota de las importaciones alemanas. Este tipo de relación no es muy sensible a una reducción de los costos comerciales provocada por la unión monetaria. Por tanto, el comercio bilateral entre Francia y Alemania apenas varía.
La intuición es que las pequeñas cuotas de importación se sitúan en la parte alta de la curva de demanda, donde las ventas son muy sensibles a los cambios en los costos comerciales. Las grandes cuotas de importación se encuentran más abajo en la curva de demanda, donde las ventas están más amortiguadas. Por consiguiente, las cuotas de importación más pequeñas tienen una elasticidad de los costos comerciales mayor en valor absoluto.
Efectos heterogéneos de las uniones monetarias en los datos
Utilizamos un conjunto de datos muy amplio y exhaustivo de flujos comerciales bilaterales agregados anuales, que abarca la gran mayoría del comercio mundial posterior a la Segunda Guerra Mundial. Incluye flujos comerciales de 199 países entre 1949 y 2013.
Primero estimamos una regresión de gravedad estándar sin efectos heterogéneos. Encontramos que compartir una moneda común se asocia, en promedio, con alrededor de un 40 % más de comercio. Sin embargo, cuando permitimos que los efectos varíen entre pares de países, observamos una gran heterogeneidad. Por ejemplo, en el percentil 90 de las cuotas de importación (las relaciones «consolidadas»), el efecto comercial de compartir la misma moneda es relativamente modesto: un 30 %. En cambio, en el percentil 10 (las relaciones «incipientes»), encontramos un efecto considerablemente mayor, del 94 %.
Entre los pares de países con pequeñas cuotas de importación y grandes efectos de las uniones monetarias figuran Dinamarca, que importa de Groenlandia (115 %); Guinea Ecuatorial, de Níger (105 %); Malí, de la República Centroafricana (98 %); y Gabón, de Níger (96 %). En cambio, entre los pares con grandes cuotas de importación cuyo comercio no aumenta en absoluto al incorporarse a una unión monetaria figuran Bélgica-Luxemburgo, que importa de los Países Bajos o Alemania, y los Países Bajos, que importan de Bélgica-Luxemburgo y Alemania.
La figura 1 ilustra este resultado básico. Las pequeñas cuotas de importación (las de los percentiles bajos) se asocian con grandes efectos de las uniones monetarias. Y viceversa: las grandes cuotas de importación (las de los percentiles altos) tienen efectos pequeños que pueden acercarse a cero.
Figura 1 Los efectos de las uniones monetarias en el comercio son grandes para las pequeñas cuotas de importación y débiles para las grandes
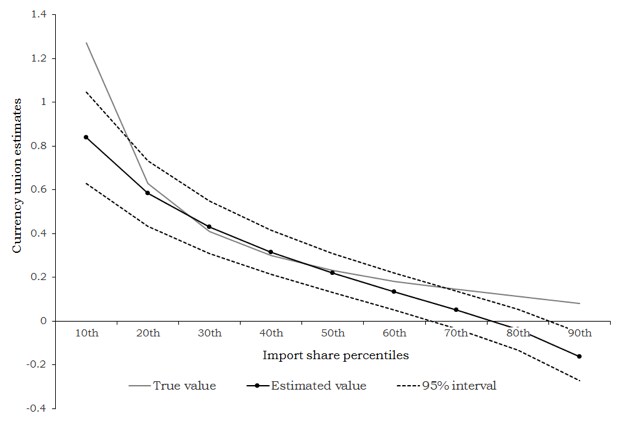
Nota: Las cifras de esta figura se basan en una simulación concreta y, por tanto, pueden diferir cuantitativamente de las cifras mencionadas en el texto. Sin embargo, la relación es la misma en términos cualitativos.
Asimetrías dentro de los pares de países
También encontramos que el efecto comercial de las uniones monetarias es heterogéneo dentro de los pares de países y, por tanto, asimétrico según la dirección del comercio. Por ejemplo, el efecto es relativamente grande (alrededor del 58 %) cuando Alemania o Francia importan de Malta (es decir, cuando las cuotas de importación son bajas). Sin embargo, en la dirección opuesta, no es significativo cuando Malta importa de Alemania o Francia (es decir, cuando las cuotas de importación son grandes). La tabla 1 ilustra algunos de estos resultados.
Tabla 1 Asimetrías de los efectos estimados de las uniones monetarias dentro de los pares de países
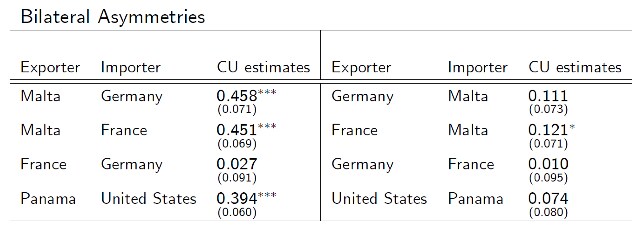
Notas: La tabla muestra estimaciones puntuales de los efectos de las uniones monetarias y, entre paréntesis, los errores estándar (los asteriscos indican significación). Para obtener los efectos comerciales, hay que exponenciar las estimaciones. Por ejemplo, para el comercio de Malta a Alemania, encontramos un efecto comercial del 58 %, calculado como exp(0.458)-1.
¿Y el euro?
Se acerca el vigésimo aniversario del euro. Dado el enorme interés académico y político en la moneda única europea, también nos centramos específicamente en el efecto comercial del euro. En consonancia con las pruebas presentadas en la bibliografía (Baldwin 2006), confirmamos que el efecto comercial medio del euro es modesto. Nuestra explicación es que, en promedio, las relaciones comerciales entre los países de la zona del euro están bien establecidas y, por tanto, son relativamente consolidadas.
Aun así, encontramos que el efecto del euro varía entre pares de países. No es significativo en el percentil 90 de las cuotas de importación, pero sí lo es en el percentil 10, donde alcanza el 36 %. Entre los pares de países con pequeñas cuotas de importación y grandes efectos del euro figuran Irlanda, que importa de Chipre (31 %); Finlandia, de Malta (30 %); y Austria, de Estonia (25 %). En cambio, entre los pares con grandes cuotas de importación que no generan comercio adicional alguno gracias al euro figura Bélgica-Luxemburgo, que importa de los Países Bajos o Alemania.
Pero ¿las uniones monetarias son endógenas?
Las uniones monetarias no se asignan al azar: son el resultado de un proceso político. Puede haber causalidad inversa, porque es más probable que los países que comercian intensamente entre sí se incorporen a una unión monetaria, lo que llevaría a sobreestimar el efecto de las monedas comunes en el comercio. Es difícil encontrar instrumentos para la pertenencia a una unión monetaria. Los intentos de hacerlo recogidos en la bibliografía han resultado decepcionantes (véase Baldwin 2006 para un análisis).
En nuestro artículo no intentamos utilizar instrumentos para la pertenencia a una unión monetaria. Sin embargo, demostramos que el marco que incorpora la heterogeneidad puede aportar nuevas perspectivas. Más concretamente, mostramos que corregir el sesgo de endogeneidad (en la medida en que exista) debería reforzar, y no debilitar, los patrones de heterogeneidad de nuestros resultados. La intuición es que el comercio bilateral y las uniones monetarias están relacionados positivamente. Esto produciría un sesgo positivo de endogeneidad, que elevaría los modestos efectos de las uniones monetarias asociados con una alta intensidad importadora (es decir, grandes cuotas de importación) y reduciría los efectos fuertes asociados con una baja intensidad importadora (es decir, pequeñas cuotas de importación). Así, eliminar este posible sesgo daría lugar a patrones de heterogeneidad aún más marcados.
Implicaciones para las políticas
Nuestros resultados ayudan a evaluar los posibles cambios en los flujos comerciales que los países pueden esperar al incorporarse a una unión monetaria. Por ejemplo, supongamos que Bulgaria, Croacia, Chequia, Hungría, Polonia, Rumanía y Suecia adoptaran el euro en los próximos años. Como estos países son relativamente pequeños en comparación con algunos miembros actuales de la zona del euro, como Francia y Alemania, tienen cuotas de importación relativamente grandes. Nuestros resultados sugieren que estas cuotas de importación crecerían modestamente. Sin embargo, las cuotas comerciales en la dirección opuesta son menores y, por tanto, cabe esperar que crezcan más rápido.
Aplicabilidad más amplia: efectos heterogéneos de otros componentes de los costos comerciales
Desde el punto de vista metodológico, el enfoque flexible con heterogeneidad que proponemos en el artículo puede aplicarse de manera más amplia. Por ello, esperamos que interese a otros investigadores del campo. Por ejemplo, el marco flexible de gravedad podría utilizarse para investigar los efectos comerciales heterogéneos de los costos de transporte, los aranceles, las barreras no arancelarias o los acuerdos comerciales regionales.




