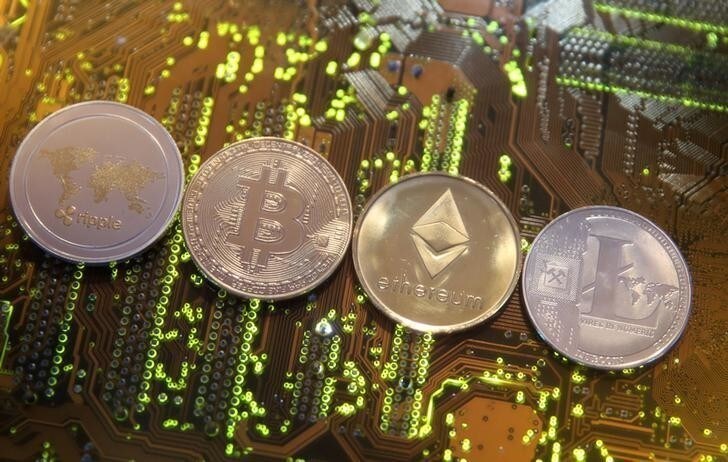
Mucha exageración rodea a las criptomonedas: o bien anuncian una nueva era de pagos de alta tecnología sin injerencia del Estado, o bien son una moda especulativa que tarde o temprano se hundirá estrepitosamente.
En apoyo de la primera postura, el crecimiento y la proliferación de estas criptomonedas se toman como prueba de que responden a una necesidad del mercado de un sistema de pagos más rápido y seguro, con el atractivo añadido del anonimato.
Sin embargo, los críticos señalan que el valor inestable de las criptomonedas (y sus múltiples valoraciones) las convierte más en un activo puramente especulativo que en una forma de dinero. Su vulnerabilidad al fraude y al hackeo hace que los mercados de criptomonedas, y los mercados de derivados de criptomonedas, sean muy inestables y susceptibles de un colapso especulativo.
La realidad se sitúa posiblemente en un punto intermedio entre ambas posturas: las criptomonedas desempeñan algunas funciones útiles, pero pueden ser muy inestables de una manera que podría alimentar las fuerzas de inestabilidad en el resto del sistema financiero. La situación exige claramente regulación. Esto iría en contra de la justificación libertaria original de las criptomonedas. Pero, incluso entre los promotores de las criptomonedas, ya se reconoce con claridad el papel del Estado como facilitador, y no como limitador, en los esfuerzos por obtener la aprobación de la SEC para fondos cotizados (ETF) de criptomonedas.
Algunos bancos centrales han ido más allá, estudiando la posibilidad de emitir ellos mismos dichas monedas. Se ha prestado especial atención a los méritos relativos de la tecnología blockchain como forma de verificar las transacciones con mayor rapidez y eficiencia que en la actualidad. Los bancos centrales no necesitan recurrir al enfoque del sector privado, costoso para el medio ambiente, que consiste en incentivar a múltiples «mineros» para que intenten verificar simultáneamente las transacciones. Pero sigue siendo una cuestión abierta si la tecnología es tan eficiente como afirman sus defensores.
Pero ¿sería una buena idea que los bancos centrales emitieran sus propias monedas digitales, con o sin tecnología blockchain? Los bancos centrales ya se preocupan por la pérdida del señoreaje (el beneficio que se obtiene al imprimir dinero cuyo valor supera su coste de fabricación), derivada del mayor uso de tarjetas de débito y crédito en detrimento del efectivo. Esta preocupación se agrava por la pérdida de control cuando los pagos se realizan con criptomonedas, fuera del marco regulatorio.
¿Y si un suministro controlado de moneda digital de banco central (CBDC) mejorara la estabilidad financiera al asumir el suministro del dinero de la sociedad que hoy proporcionan los bancos comerciales? Para muchos, la causa principal de la crisis financiera de 2008 fue la creación de crédito sin control por parte de los bancos, favorecida por la confianza de que serían rescatados en caso de pérdidas imprevistas.
Existen preocupaciones reales de que, incluso con la nueva regulación introducida tras la crisis, persistan las condiciones para que las instituciones financieras alimenten una nueva crisis (algo que los mercados de criptomonedas podrían agravar). En consecuencia, se ha presentado una serie de propuestas para un control (más o menos) directo de la oferta monetaria por parte del Estado. Como resultado, los bancos ya no podrían crear crédito y todo el sistema financiero del sector privado se convertiría en uno de intermediación financiera, sin garantía de liquidez por parte del banco central. La tecnología de las monedas digitales simplemente ha creado una nueva oportunidad para un dinero estatal y un sistema de pagos estatal independientes de los bancos y de su riesgo de quiebra.
Pero este tipo de propuesta descansa sobre una serie de presupuestos teóricos que deben examinarse. El primero es la primacía que se concede a la oferta monetaria y a su control por parte del banco central. La implicación es que la oferta monetaria desempeña un papel causal, en lugar de surgir, como sugiere la teoría poskeynesiana, del proceso de oferta de crédito y de la actividad económica real (además de la financiera).
En segundo lugar, se asume que puede identificarse un nivel «correcto» de oferta monetaria, con la vista puesta en el control de la inflación. Pero, de nuevo, la teoría poskeynesiana sugiere que la demanda de dinero es potencialmente muy inestable debido a la posibilidad de cambios discretos en la demanda precautoria, de modo que no existe un vínculo directo entre el dinero y los precios.
En tercer lugar, y quizás lo más revelador, se asume que el monopolio estatal sobre el dinero puede hacerse cumplir. Sin embargo, como señaló Keynes en relación con propuestas similares en la década de 1930, el sector financiero es altamente innovador y hábil para atender las necesidades de liquidez. Esa capacidad se ha ampliado ahora con la aparición de las criptomonedas y de los productos y mercados que las rodean. Los hogares y las empresas se sentirían atraídos por los mayores rendimientos esperados de los activos líquidos del sector privado, incluidas las criptomonedas, solo para intentar refugiarse en el dinero seguro emitido por el Estado durante una crisis. Además, las criptomonedas tienen el atractivo particular del anonimato; es muy improbable que esta sea una característica de las CBDC.
En cuarto lugar, existe un supuesto muy extendido detrás de los planes para eliminar la creación de crédito bancario: que, sin imperfecciones del mercado (como el apoyo estatal a los bancos), el sector financiero es inherentemente estable, y que la disciplina de mercado lo garantiza (posiblemente complementada por una regulación que reduzca dichas imperfecciones). Pero el análisis minskyano de las implicaciones de la incertidumbre en la fijación de precios de mercado y en la estructura financiera sugiere que las fuerzas de inestabilidad son endémicas. Los periodos de aparente estabilidad fomentan una creación excesiva de crédito, un alto grado de apalancamiento, un exceso de confianza en la valoración del riesgo y mercados muy integrados de productos estructurados opacos.
Estas fuerzas de inestabilidad se extendieron mucho más allá de la banca minorista en 2008, y siguen haciéndolo. De hecho, los rescates públicos se extendieron más allá de los bancos, lo que indica que la preocupación no se centraba únicamente en los depósitos minoristas, sino en la estructura financiera en su conjunto. La implicación clara es que, en lugar de centrarse en la dudosa tarea de intentar sustituir los depósitos de la banca minorista como dinero, sin tener en cuenta el resto del sistema financiero, las fuentes de inestabilidad del sistema financiero en su conjunto deberían ser el principal foco de atención.
Entonces, ¿qué hay que hacer? Del mismo modo que los problemas comenzaron con la desregulación de los años setenta, al desmantelar la segmentación institucional y de mercado, se requiere una nueva regulación para revertir esa tendencia. La banca minorista tradicional desempeñaba una función social útil, satisfaciendo endógenamente las necesidades de crédito y liquidez. Solo cuando la desregulación permitió a los bancos minoristas responder a la competencia de entidades no bancarias empezaron a utilizar la creación de crédito y liquidez para atender sus propias necesidades de cuota de mercado.
Donde la banca minorista había estado segmentada por una regulación específica y estricta, existía un quid pro quo para los bancos centrales. Para garantizar de forma plenamente eficaz un suministro estable de un activo monetario seguro (los depósitos bancarios), la mayor carga regulatoria de la banca minorista debía ir acompañada de una garantía de prestamista de última instancia, de modo que los depósitos bancarios fueran activos monetarios seguros.
Llegado el momento de la crisis, los bancos habían perdido su rumbo como proveedores estables de crédito para las pequeñas y medianas empresas. Durante y después de la crisis, las instituciones más estables tendieron a ser las cooperativas de crédito, que habían seguido operando como pequeños bancos minoristas tradicionales, con prácticas prudentes que reflejaban sus objetivos sociales y el límite de crédito que podían crear. En lugar de la situación actual, en la que estos bancos de valor social están siendo penalizados injustamente por requisitos de capital más estrictos, podría hacerse mucho en materia de apoyo gubernamental.
De hecho, los gobiernos podrían ser aún más proactivos incorporando al menos parte de la banca minorista plenamente al sector público, para atender objetivos distintos del valor para los accionistas. Los problemas de las propuestas de sustituir los depósitos bancarios por dinero de banco central se derivan de separar la creación de dinero de otras funciones de la banca minorista, en particular la concesión de crédito para fines de utilidad social, a través de lo cual el dinero se suministra de forma endógena.
La idea de una banca minorista controlada por el Estado no es nueva. Por ejemplo, mientras los partidarios del crédito social en Canadá en la década de 1930 proponían un dinero estatal controlado centralmente, la contrapropuesta de la Cooperative Commonwealth Federation (CCF) consistía en mantener los arreglos institucionales de la banca minorista tradicional, pero poniéndolos bajo propiedad pública. Habían identificado que los problemas de la banca del sector privado (como las prácticas depredadoras) se derivaban de la primacía concedida al motivo de lucro.
Pero, mientras tanto, las autoridades monetarias deben ahora redoblar esfuerzos para incluir en la red regulatoria la mayor parte posible del sector financiero. Estas regulaciones permitirían ciertas estrategias, productos y prácticas, mientras prohibirían otras. Si las fuerzas de inestabilidad son endémicas del sector financiero, es necesario echar arena regulatoria en los engranajes para limitar dichas fuerzas, lo que exige una actualización continua para reflejar la innovación financiera. Pero el proceso se ve obstaculizado por la persistencia de los presupuestos teóricos analizados anteriormente, que implican que debe evitarse cualquier cosa que obstaculice las fuerzas libres del mercado financiero.
Si no puede confiarse en que los mercados promuevan la estabilidad, sobre todo en un sector de gran importancia socioeconómica, el Estado tiene un papel crucial que desempeñar. En última instancia, puede ser necesario el apoyo estatal. Pero, a cambio, todo el sector financiero debe aceptar restricciones regulatorias serias y la supervisión y el seguimiento necesarios para su aplicación.
Los desafíos son inmensos. Pero esto es aún más motivo para no distraerse excesivamente con propuestas de monedas digitales de banco central. Bien podría ocurrir que alguna forma de CBDC acabe siendo viable, e incluso deseable, como sustituto del efectivo. Pero debemos analizar el sector financiero de forma mucho más amplia si queremos evitar que se repita 2008.




