Cuando queremos medir la actividad económica de un país, solemos recurrir al producto interno bruto, o PIB. Puede ser una medida imperfecta, pero sí nos permite rastrear de dónde procede el dinero de cada producto comprado y vendido. Nos indica si lo ganamos trabajando, mediante salarios, o si procedía de rentas del capital, incluidos los dividendos de acciones, los alquileres y las plusvalías de activos como la vivienda.
En Estados Unidos, los economistas se acostumbraron a la idea de que la proporción del PIB atribuible a los ingresos laborales fluctuaba en torno al 60%, mientras que el 40% restante correspondía a los ingresos del capital. Entonces llegó Thomas Piketty. Su libro de 2014, El capital en el siglo XXI explicaba que la proporción correspondiente al trabajo había sido, en realidad, más inestable durante el siglo anterior de lo que se solía suponer.
Los datos de Piketty también mostraron que la proporción del capital había aumentado considerablemente a expensas de la proporción del trabajo durante las tres últimas décadas. Tanto en Estados Unidos como en el Reino Unido, por ejemplo, la proporción del trabajo cayó de alrededor del 70% en la década de 1970 a cerca del 60% en los últimos años. Se prestó atención a este dato porque ayuda a explicar el reciente aumento de la desigualdad de la riqueza. La gran mayoría de la población obtiene casi todos sus ingresos exclusivamente en forma de salarios. Solo unas pocas personas afortunadas poseen suficientes activos financieros, como inmuebles y acciones, para obtener el equivalente a un salario anual.
El 10% más rico posee más del 80% del valor del mercado bursátil estadounidense. Con una tasa de interés media del 5%, se necesitan acciones por valor de 1 millón de dólares para obtener un rendimiento de 50.000 dólares, una cifra cercana al ingreso familiar mediano. Quien puede vivir de sus ingresos del capital no es precisamente una persona cualquiera.
Plusvalías
Estos cuatro gráficos ayudan a mostrar por qué esto importa y qué impacto puede tener en quienes no cuentan con los medios para vivir de los ingresos de sus activos de capital.
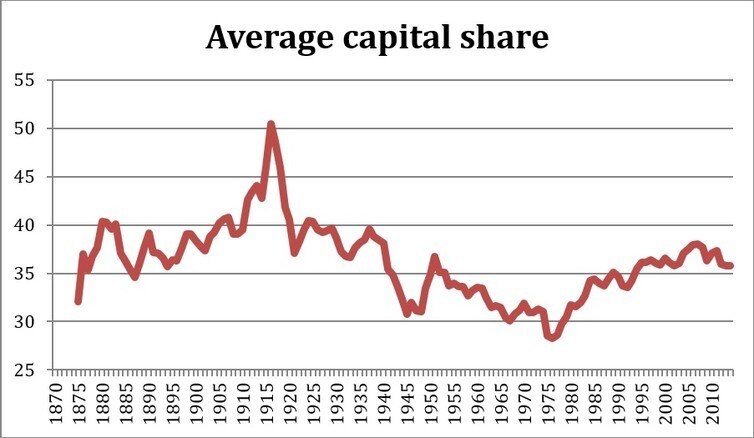
El gráfico anterior muestra la proporción media del capital en 17 economías avanzadas entre 1875 y 2012. Este nuevo conjunto de datos, basado en el trabajo de Erik Bengtsson y Daniel Waldenström, incluye más países que el análisis original de Piketty. La figura confirma el mismo patrón en forma de U invertida: la proporción del capital fue elevada al principio y al final del siglo XX, tal como Piketty observó en algunas economías importantes, como Estados Unidos y el Reino Unido.
Sostuvo que tres grandes conmociones mundiales —las dos guerras mundiales y la Gran Depresión— provocaron una gran reducción de la riqueza en todo el mundo. Esta destrucción de capital también puede explicar la proporción muy baja del capital en el período posterior a la Segunda Guerra Mundial. Por tanto, el aumento reciente quizá solo represente un retorno a un valor más acorde con el promedio histórico de largo plazo.
Entonces, ¿por qué es importante esto para los trabajadores? El siguiente gráfico muestra la proporción neta del capital en Estados Unidos entre 1929 y 2012.
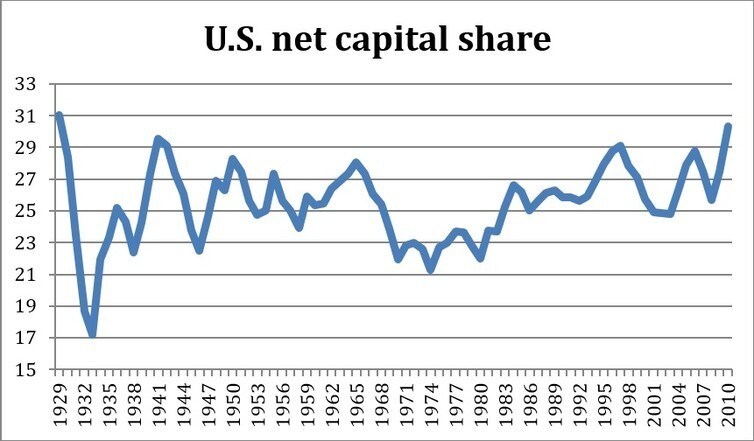
Algunos economistas sostienen que la proporción neta es más pertinente que la bruta cuando preocupa la desigualdad. La proporción neta excluye la depreciación, es decir, el descenso gradual del valor del capital físico, como la maquinaria, que normalmente se incluye en las cifras del PIB, aunque no constituye un flujo de ingresos para nadie. Los datos muestran claramente que la proporción neta del capital aumentó recientemente: pasó de un mínimo del 22% a principios de la década de 1980 a un máximo del 30% en 2010. Esto significa que ahora un 8% adicional de la renta nacional neta adopta la forma de ingresos del capital en lugar de salarios.
Entonces, ¿por qué importa que el capital se lleve una porción mayor del pastel? Si la economía sigue creciendo, ¿no debería ganar todo el mundo? No exactamente. La respuesta, por supuesto, es que la propiedad del capital está muy concentrada. El aumento de la proporción del capital significa, en la práctica, que los ingresos del capital han crecido más rápido que los salarios. Esto da lugar a una sociedad más desigual, ya que la mayor parte del mercado bursátil e incluso una parte considerable de los bienes inmuebles pertenece a unos pocos ricos. Cuanto más dinero se invierte en activos como propiedades y acciones, menos queda disponible para pagar a los trabajadores y aumentar la productividad.
Esto puede suponer un golpe considerable para el trabajador medio. En 2015, la renta nacional neta de Estados Unidos rondaba los 48.700 dólares por persona. Si la proporción neta del capital se hubiera mantenido en el mínimo del 22%, 3.900 dólares adicionales por persona se habrían percibido como salarios en lugar de ingresos del capital. Eso equivale a 10.000 dólares adicionales por persona empleada, una suma ciertamente considerable.
La importancia de los bienes inmuebles
Algunos investigadores, entre ellos Piketty, señalan que el reciente aumento de la proporción del capital está relacionado con el alza del valor de los bienes inmuebles. El siguiente gráfico muestra el valor medio de los precios reales de la vivienda, ajustados por inflación, en las mismas 17 economías desde 1870 hasta hoy.
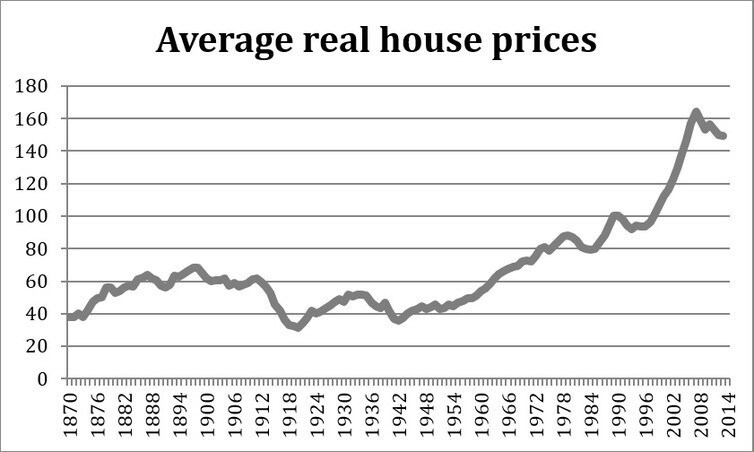
Los precios de la vivienda se mantuvieron bastante estables durante casi un siglo después de 1870. Sin embargo, en los últimos 50 años los precios reales de la vivienda se han más que triplicado. En algunos países, como Australia, incluso se han multiplicado por 10 durante ese mismo período. Además, estos son solo promedios nacionales. En grandes ciudades como Nueva York, Londres y Estocolmo, el aumento del valor de los bienes inmuebles ha sido aún mayor.
El siguiente gráfico describe el impacto de esa tendencia y compara el patrimonio neto mediano de las familias estadounidenses propietarias de una vivienda con el de las que alquilan. La brecha se amplió significativamente durante los años del auge inmobiliario. El patrimonio neto de los propietarios superó al de los inquilinos por un factor de aproximadamente 46 en 2007. Los precios de la vivienda se han recuperado del desplome de 2008 y ahora han alcanzado los niveles anteriores a la crisis.
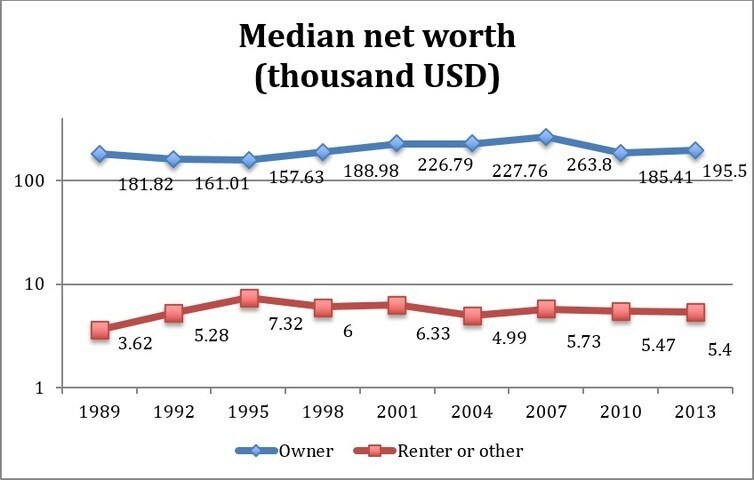
Este desafío está repleto de motivos de preocupación para quienes diseñan políticas, en especial para los políticos que esperan ganar los votos de los propietarios de viviendas. Pero tanto el alza de los precios de la vivienda, sobre todo en las grandes ciudades, como el aumento de la proporción del capital son tendencias que favorecen claramente a los propietarios de activos frente a los trabajadores y que poco a poco abren una brecha entre ambos grupos. La desigualdad podría aumentar mucho más si los gobiernos nacionales no ofrecen respuestas adecuadas. Estos gráficos permiten explicar de forma sencilla por qué quienes se toman en serio la reducción de la desigualdad deberían considerar medidas como las subvenciones para construir viviendas en zonas de gran demanda, la flexibilización de las leyes de zonificación y el aumento de los impuestos sobre los ingresos del capital.
Este artículo se publica conjuntamente con The Conversation.




