Hay pocas cosas en las que demócratas y republicanos estén de acuerdo cuando se trata de la banca estadounidense. Sin embargo, la mayoría cree que la causa de la crisis financiera fue un cambio en las prácticas bancarias que llevó a más hogares pobres y de clase media a obtener hipotecas, incluso si no podían pagarlas, especialmente las costosas y arriesgadas hipotecas conocidas como préstamos subprime.
Sin embargo, algunos economistas han expresado escepticismo ante esta teoría ampliamente aceptada.
«Es muy difícil sostener, como hicieron algunas personas, que la burbuja fue causada por los préstamos subprime», dijo Paul Willen, uno de los autores de un nuevo documento de trabajo de la Oficina Nacional de Investigación Económica. «No hay pruebas de que eso sea cierto, y es una explicación muy poco plausible».
Willen, economista del Banco de la Reserva Federal de Boston, sostiene que las tasas de endeudamiento e impago también aumentaron entre los ricos.
Los investigadores que adoptan la postura convencional consideran que este escepticismo apenas se distingue de una disculpa por la arrogancia de las élites y una excusa para no actuar en materia de reformas. A Atif Mian le inquieta que alguien formule las afirmaciones del nuevo documento,economista de la Universidad de Princeton. En sus palabras, el planteamiento de Willen es «bastante peligroso desde una perspectiva práctica».
Se ha convertido en una disputa inusualmente apasionada en el ámbito de la política bancaria, un campo que —hasta la crisis financiera— era un asunto anodino de siglas y gráficos de detalle inescrutable. Ahora, los investigadores están en vilo, conscientes de que un paso en falso del Congreso podría conducir otra vez al desastre.
Vivir por encima de sus posibilidades
Mian y un colega, Amir Sufi, de la Universidad de Chicago, han sostenido que los bancos, confiados en que tenían una manera de gestionar los riesgos, aumentaron desproporcionadamente los préstamos a prestatarios pobres. Para hacer los pagos mensuales, estos hogares empezaron a escatimar en otros gastos, lo que frenó el ritmo de la actividad económica en general.
Los republicanos sostienen que el Gobierno fue un factor importante en el cambio de comportamiento de los bancos y señalan los programas federales diseñados para ayudar a los estadounidenses más pobres a comprar viviendas.
«Hubo una reducción muy significativa y prolongada de los estándares crediticios, impulsada al menos en parte por programas gubernamentales», dijo Stephen Oliner, economista del conservador Instituto Estadounidense de la Empresa.
Él y otros economistas también señalan factores adicionales, como estándares de préstamo más laxos, el desarrollo de productos financieros complejos basados en los pagos de los propietarios de viviendas y el fraude descarado.
Todas estas teorías se centran en el exceso de préstamos subprime como causa de la crisis. Los autores del nuevo documento —entre ellos Willen y sus colaboradores del Banco de la Reserva Federal de Boston, Christopher Foote y Lara Loewenstein— afirman que esa perspectiva es demasiado limitada. Sostienen que las prácticas bancarias arriesgadas, como la titulización, los programas públicos y los estándares de préstamo, solo pueden explicar por qué los estadounidenses más pobres pidieron más préstamos y no dan cuenta de los aumentos sustanciales de la deuda de los hogares en toda la economía.
Estos investigadores muestran que, durante el auge del mercado inmobiliario, la proporción de personas que solicitaban una hipoteca por primera vez se mantuvo estable o disminuyó. En otras palabras, sostienen los autores, quienes pujaban al alza los precios de las viviendas no eran personas con ingresos limitados.
En cambio, eran compradores más acomodados que ya tenían acceso a préstamos convencionales y compraban viviendas más caras. Willen sostiene que las condiciones de préstamo más laxas de los bancos simplemente permitieron a quienes compraban por primera vez mantenerse al ritmo de los precios disparados.
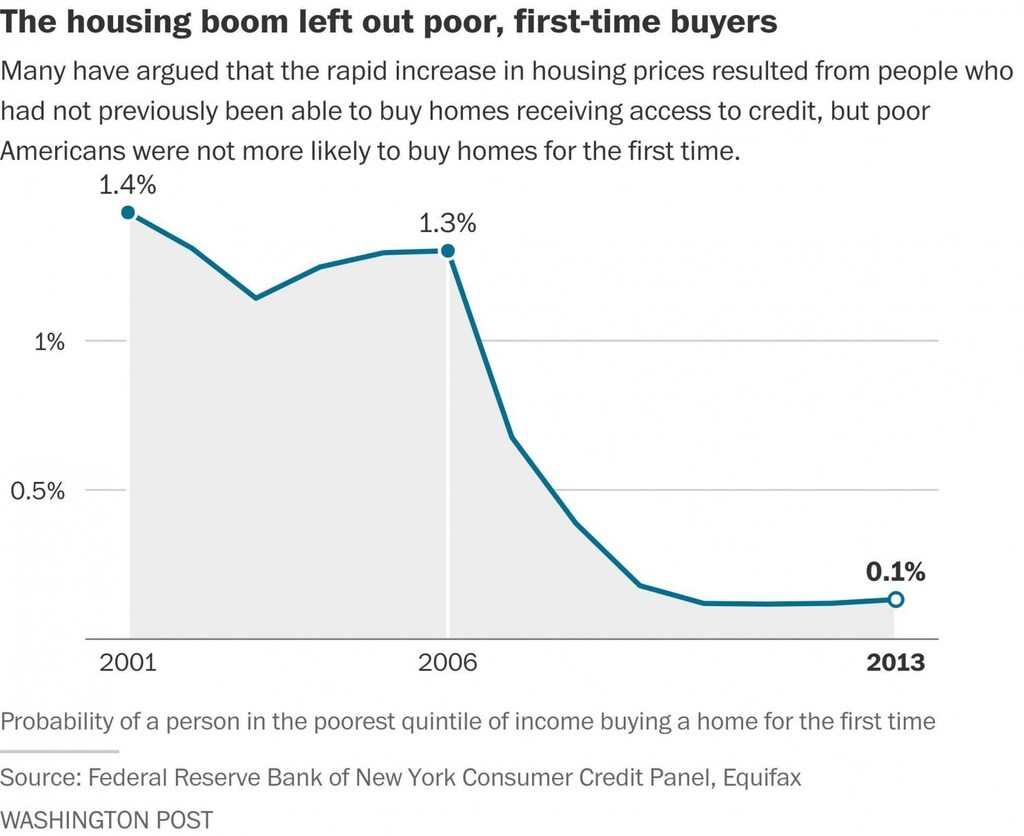
De hecho, cuando los préstamos subprime empezaron a acelerarse en 2004 y 2005, los precios de la vivienda ya se habían disparado. Willen, Foote y Loewenstein sostienen que el rápido aumento de los préstamos subprime llegó demasiado tarde para haber sido la verdadera causa del auge.
Códigos postales y puntuaciones de crédito
Parte de la disputa gira en torno a cómo medir el aumento de la deuda en distintos grupos de estadounidenses.
La pregunta fundamental es si el acceso a los préstamos aumentó desproporcionadamente para los prestatarios que, en esencia, no podían permitirse comprar una vivienda. Mian y Sufi descubrieron que los prestatarios con puntuaciones de crédito bajas antes del auge aumentaron su deuda más rápido que aquellos con puntuaciones altas.
Willen y sus colegas de la Reserva Federal de Boston responden que una mayor deuda entre los prestatarios con malas puntuaciones de crédito al comienzo del ciclo no demuestra necesariamente que haya aumentado la deuda entre los prestatarios más pobres. Señalan que las personas con malas puntuaciones de crédito suelen poner en orden sus finanzas al cabo de unos años de todos modos. Pagan lo que deben, reducen sus gastos o trabajan más. Cuando mejoran sus puntuaciones de crédito, pueden pedir más préstamos.
Aunque las circunstancias de cada prestatario pueden cambiar con el tiempo, lo que dificulta llevar la cuenta de quién está contrayendo más deuda, el carácter de los vecindarios suele mantenerse estable, sostienen los tres investigadores; y no encontraron que la deuda aumentara desproporcionadamente en los códigos postales pobres. Durante el auge, los impagos siguieron una pauta similar y aumentaron sustancialmente en todo tipo de vecindarios.
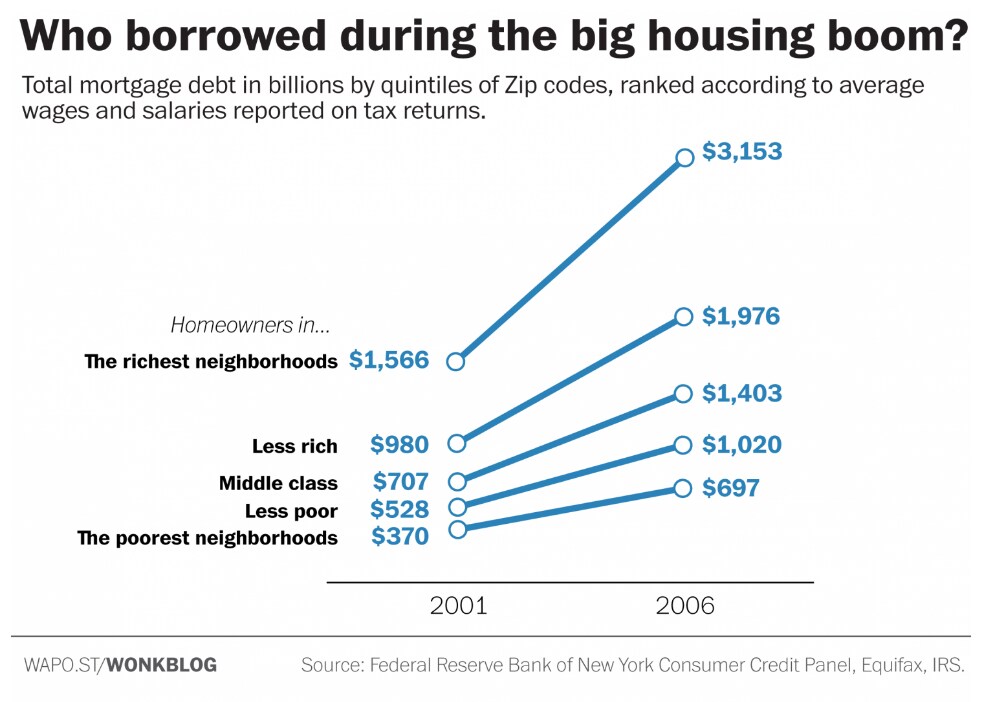
Según Foote, Loewenstein y Willen, en un código postal típico donde el ingreso medio de los hogares es de 25.000 dólares, la tasa anual de impago casi se duplicó: pasó del 6,2 % en 2001 al 14,4 % en 2009. En cambio, en un código postal más acomodado, con un ingreso medio de 53.000 dólares, la tasa casi se triplicó, del 2,3 % en 2001 al 7,2 % en 2009.
Aunque los impagos en los vecindarios más pobres representaron la mayoría de las ejecuciones hipotecarias, los prestatarios de los vecindarios más ricos solían contratar hipotecas más caras, por lo que había más dinero en juego cuando alguno de ellos dejaba de pagar.
'Una tautología'
Este enigma estadístico es difícil de resolver, pero parece haber un desacuerdo aún más profundo entre los dos grupos de economistas.
Cuando se les presiona para que propongan su propia teoría sobre qué causó el auge y la caída, si no fueron los préstamos subprime, el grupo de la Reserva Federal de Boston alude a aquella antigua «exuberancia irracional», a esos mismos «espíritus animales» que han perturbado los mercados a lo largo de los siglos. Este tipo de razonamiento roza lo acientífico, afirma Mian, quien sostiene que el objetivo de la investigación económica debería ser explicar de dónde viene esa exuberancia inexplicable.
La teoría propuesta por Willen, Foote y Loewenstein es «bastante difícil de probar o refutar», dijo Mian. Sostuvo que los economistas deberían hacer algo más que decir que los mercados producen auges y caídas y que, por lo tanto, el mercado inmobiliario tuvo un auge y una caída.
«Eso es casi una tautología», dijo Mian. «Si uno se aferra a ese tipo de hipótesis, en realidad no está diciendo nada».
A Willen, en cambio, le preocupa afirmar demasiado, es decir, sostener más de lo que él y otros economistas saben sobre las verdaderas causas de la catástrofe.
«Nuestra comprensión de los precios de los activos sigue siendo bastante rudimentaria», dijo. «No tenemos una explicación realmente buena de por qué los precios de las viviendas subieron tanto».
Ingeniería financiera y sísmica
Este desacuerdo filosófico tiene consecuencias prácticas para los responsables de formular políticas en Washington, que, por segunda vez en una década, están considerando cambios importantes en las normas que rigen el sistema financiero del país. El presidente electo Donald Trump ha dicho que revertirá las amplias reformas financieras de Dodd-Frank que los demócratas aprobaron en 2010.
Mian sostiene que los reguladores deberían vigilar escrupulosamente las actividades de los bancos para prevenir las prácticas arriesgadas que, a su juicio, contribuyeron a la crisis financiera. Dado que aún se desconocen las causas de la crisis, Willen sostiene que los responsables de formular políticas deberían, en cambio, intentar preparar el sistema para resistir el próximo colapso, que, según sugiere, podría ser tan impredecible como inevitable.
Por ejemplo, dijo que los análisis sobre cómo se desenvolverían las instituciones financieras durante una crisis —como las llamadas «pruebas de resistencia» exigidas por la ley Dodd-Frank— pueden ayudar a los banqueros y a los responsables de formular políticas a prepararse para lo peor.
Willen comparó la regulación financiera con la ingeniería sísmica. «Nadie intenta prevenir los terremotos», dijo. Más bien, el objetivo es garantizar que los edificios se mantengan en pie a pesar de ellos.
Es posible que los responsables de formular políticas puedan hacer ambas cosas a la vez. Alan Blinder, exvicepresidente de la Reserva Federal durante el mandato del presidente Bill Clinton, dijo que las decisiones tomadas en Wall Street merecen ser examinadas, aunque los préstamos subprime fueran solo un aspecto de los problemas más amplios del mercado.
«Hubo una gran burbuja inmobiliaria, una fiebre, y los precios de las viviendas se dispararon», dijo Blinder. «Eso de ninguna manera exculpa a Wall Street».
En contra de lo que sostienen el representante Jeb Hensarling (republicano por Texas), presidente del Comité de Servicios Financieros de la Cámara de Representantes, y sus aliados republicanos en el Capitolio, Blinder advierte que otra gran reforma financiera podría dar demasiada manga ancha a los banqueros.
«Desmantelar la ley Dodd-Frank sería un error terrible», dijo.




