En un momento en que Estados Unidos está a punto de replegarse, el desempeño económico de China es más importante que nunca para el mundo. Que China pueda alcanzar patrones de crecimiento sostenible en los próximos años dependerá de varios factores clave.
Uno de los principales factores externos que determinarán las perspectivas de China será su relación con Estados Unidos bajo la presidencia de Donald Trump. Lo ideal sería que ambos gobiernos colaboraran para negociar acuerdos comerciales y de inversión beneficiosos para ambas partes, teniendo en cuenta los desafíos que afrontan. Pero también es perfectamente posible que ocurra lo contrario: que se intensifiquen las disputas comerciales y de inversión perjudiciales para ambos.
La incertidumbre política también va en aumento en Europa. Aunque su impacto en China no sería tan directo como las acciones de Trump, es una fuente de riesgos significativos a medio plazo para toda la economía mundial.
En Asia, un factor clave que determinará las perspectivas económicas de China es el avance de los acuerdos regionales de comercio e inversión impulsados por el país. En particular, las inversiones en desarrollo regional a través de la iniciativa «una franja, una ruta» y del Banco Asiático de Inversión en Infraestructura podrían ampliar el comercio y el crecimiento en Asia (y más allá), aunque sus efectos no serán inmediatos.
El cuarto gran factor externo tiene que ver con los tipos de cambio. Actualmente, el renminbi se enfrenta a una presión considerable de depreciación, causada en gran medida por un aumento de las salidas de capital. Mientras tanto, el dólar estadounidense se fortalece ante la expectativa de la expansión fiscal de Trump. El desempeño de China dependerá en parte de cómo evolucionen estas dinámicas.
Pero, además de las incertidumbres y los obstáculos externos, China afronta numerosos desafíos internos, que bien podrían entrañar riesgos aún mayores para su economía. Estos desafíos —entre ellos, las debilidades de la economía real y del sector privado, el exceso de capacidad, el apalancamiento excesivo y los elevados precios de la vivienda— tienen su origen en gran medida en los crecientes problemas del sector financiero y en la incapacidad de los dirigentes chinos para abordarlos.
Consideremos los esfuerzos por promover la inversión en el sector real. El Banco Popular de China ha estado inyectando liquidez al mercado a intervalos, con la esperanza de aliviar las restricciones financieras que afectan a las empresas y las industrias privadas productivas. Pero el mecanismo de transmisión de la política monetaria está roto y la liquidez no llega a la economía real. En cambio, los bancos chinos siguen asignando crédito principalmente a empresas estatales (SOE, por sus siglas en inglés) y a vehículos de financiación de los gobiernos locales (LGFV, por sus siglas en inglés).
El crédito destinado al sector estatal acaba fluyendo no hacia inversiones que aumenten la productividad, sino hacia el mercado inmobiliario (alimentando burbujas de precios) y hacia industrias con exceso de capacidad (agravando aún más ese exceso y permitiendo que las empresas eviten una reestructuración muy necesaria). Aunque los LGFV utilizan los préstamos de bajo costo para construir infraestructuras, el rendimiento social de esas inversiones suele ser bajo; además, tras décadas de rápida construcción de infraestructuras, los rendimientos marginales están disminuyendo. Mientras tanto, el apalancamiento de los gobiernos locales sigue aumentando.
Las SOE también pueden utilizar el sistema bancario en la sombra no regulado para volver a prestar, a tasas de interés más altas, el dinero barato que reciben a empresas privadas, que no pueden obtener préstamos de manera fiable del sistema bancario formal. Mientras que la tasa de interés de un préstamo a un año en el sistema bancario formal ronda el 5 %, la tasa de interés promedio a un año en el mercado bancario en la sombra de Wenzhou (por citar un ejemplo) era de alrededor del 16 % en noviembre.
Esta situación pone en peligro a toda la economía. Los bancos rescatan a empresas en quiebra, mientras que las empresas privadas —en especial, las pequeñas y medianas— siguen viéndose asfixiadas. Dado que, por lo general, el sector privado es mucho más productivo que las SOE o los LGFV y genera rendimientos de la inversión mucho mayores, es evidente que deben abordarse las limitaciones presupuestarias laxas que se aplican a las SOE en dificultades.
Por supuesto, los dirigentes chinos lo saben desde hace tiempo y han creado un programa de reformas que busca reformar las SOE y, al mismo tiempo, liberar el potencial del sector privado. Pero el proceso aún está en marcha. Convencer a los bancos para que presten a empresas privadas en lugar de a las SOE y los LGFV requerirá cambios estructurales sustanciales en la economía china.
Para las instituciones financieras, las SOE y los LGFV representan un riesgo mucho menor que las empresas privadas, independientemente de su nivel de apalancamiento o de su falta de competitividad. Al fin y al cabo, como las SOE y los LGFV cuentan con garantías implícitas de los gobiernos centrales o locales, es muy poco probable que incumplan sus obligaciones.
Los bancos saben (o creen) que, si una SOE o un LGFV se enfrenta a la quiebra, el gobierno intervendrá con políticas y subsidios favorables, recortes fiscales e instrumentos de financiación de bajo costo. En algunos casos, los bancos no tienen más remedio que prestar a SOE en quiebra: el gobierno provincial puede exigirles que concedan grandes préstamos de bajo costo a una empresa en dificultades e improductiva, sobre todo si contribuye de manera significativa a los ingresos fiscales y al empleo locales.
Dado que las empresas privadas no disfrutan de esas protecciones oficiales y, por tanto, compiten en condiciones muy desiguales, deben ser mucho más productivas y competitivas que las SOE. E incluso entonces, si las SOE con las que compiten atraviesan demasiadas dificultades, quedan expuestas a cambios de política que agravan aún más su desventaja.
En pocas palabras, el sesgo del sector financiero chino a favor de las SOE contribuye a algunos de los mayores riesgos que afronta la economía del país. La percepción de estos riesgos por parte de los inversores puede ser uno de los factores que impulsa las salidas de capital, lo que significa que los incentivos distorsionadores del sistema financiero también contribuyen a la presión bajista sobre el tipo de cambio.
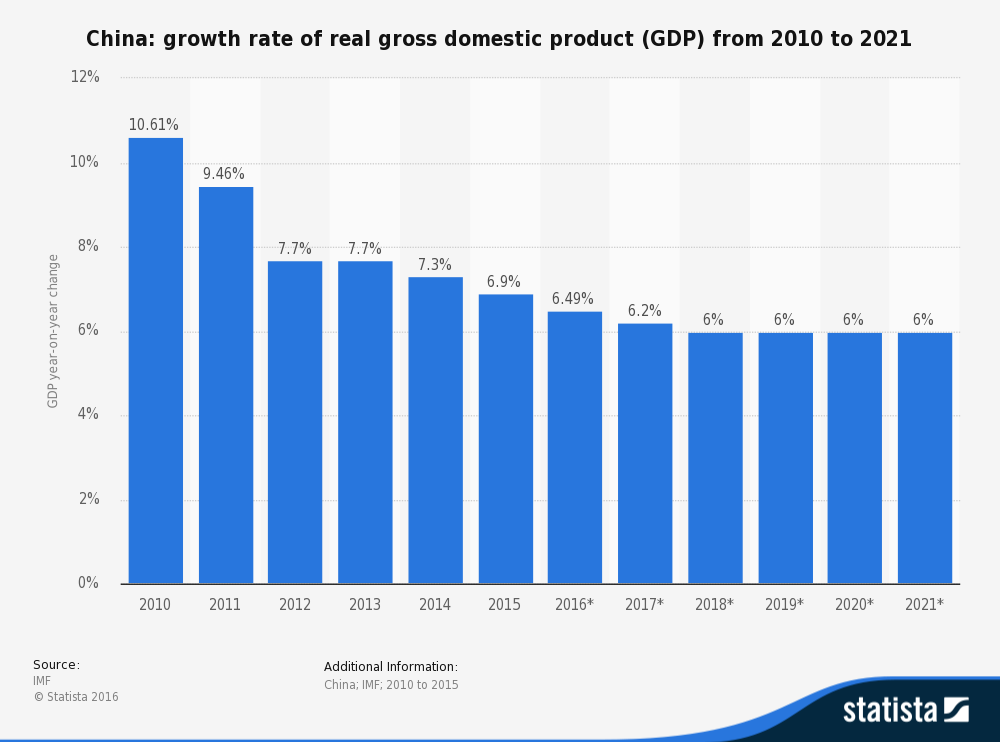
En los últimos años, China ha logrado grandes avances en la aplicación de reformas que impulsan el consumo privado interno. Además, pese a los obstáculos que afronta, el sector privado del país se ha vuelto muy dinámico e innovador. Las reformas anteriores empiezan a dar frutos, lo que ha contribuido a sostener el crecimiento económico.
Pero para lograr un crecimiento más rápido y resiliente, China tendrá que eliminar los sesgos, las protecciones y las garantías implícitas que favorecen a las SOE en el mercado y en el sistema financiero. Solo entonces podrá la política monetaria alcanzar su objetivo: respaldar la inversión productiva, la innovación, la expansión de las empresas del sector privado y el crecimiento económico real.




