Si la financiación es el sustento vital de las pequeñas empresas europeas, el efecto de la crisis financiera fue similar a un paro cardíaco. Se cortó el flujo de crédito asequible de los bancos y las pequeñas y medianas empresas (pymes) fueron las más afectadas. Hoy, mientras los préstamos bancarios aún se recuperan de aquel golpe, unas medidas de política inteligentes podrían abrir la titulización como fuente de financiación para ayudar a las pequeñas empresas a ponerse en marcha, prosperar y crecer.
Las pymes son vitales para la economía europea. Representan 99 de cada 100 empresas, dos de cada tres empleados y 58 céntimos de cada euro de valor añadido del sector empresarial en Europa. Por tanto, mejorar el acceso a la financiación no solo reactivaría las pequeñas empresas, sino que también respaldaría una recuperación sólida y duradera para Europa en su conjunto.
Las pequeñas empresas europeas dependen en gran medida de los bancos para obtener crédito. En 2014, más de dos tercios de las pymes en Europa recurrieron a financiación bancaria, mientras que menos de una quinta parte utilizó fuentes de financiación no bancaria, como acciones y títulos de deuda (gráfico 1). Esta dependencia las hace vulnerables a las dificultades del sector bancario. Cuando estalló la crisis, los bancos elevaron las tasas de interés y restringieron el crédito a las pymes más que a las empresas grandes.

Beneficios rápidos y duraderos
Un mayor uso de la titulización podría generar tanto beneficios inmediatos como duraderos a medida que los países de la Unión Europea avanzan hacia mercados de capitales más integrados. Podría ayudar a las pymes a atraer financiación no bancaria, ya que los bancos venderían préstamos titulizados a los inversores. Además, desde la perspectiva de los bancos, el proceso liberaría capital para respaldar nuevos préstamos.
A largo plazo, las pymes también necesitarán acceso directo a los mercados de bonos, al capital privado y al capital de riesgo. Sin embargo, dado el gran volumen actual de préstamos a pymes, existe un margen considerable para movilizar financiación adicional ahora mediante la titulización. El volumen combinado de titulizaciones de pymes vigentes en Alemania, Francia, Italia y España era de 57.000 millones de euros a mediados de 2014, frente a préstamos bancarios vigentes a pymes por valor de 849.000 millones de euros. En otras palabras, actualmente está titulizado algo más del cinco por ciento de los préstamos a pymes.
Garantizar valores seguros
La crisis de las hipotecas de alto riesgo en Estados Unidos dio mala fama a la titulización. Sin embargo, la titulización en Europa ha mostrado una resiliencia notable. La tasa de impago de los instrumentos de titulización europeos ha oscilado entre el 0,6 y el 1,5 por ciento. Ha sido aún menor —del 0,1 por ciento— en los valores respaldados por préstamos a pymes.
Sin embargo, el desempeño pasado no garantiza los resultados futuros. Los responsables de las políticas deben reducir aún más los riesgos fomentando instrumentos de titulización sencillos, transparentes y estructurados de forma prudente. En un artículo reciente, propusimos una definición de titulización de alta calidad (HQS, por sus siglas en inglés) para distinguir esos instrumentos seguros. Para obtener la etiqueta HQS, los instrumentos de titulización deberían cumplir normas estrictas sobre la elegibilidad y la calidad de los activos, y estar sujetos a rigurosos requisitos de divulgación y presentación de informes (véase el anexo del artículo). En el caso de la titulización de pymes, habría requisitos específicos para mitigar los riesgos subyacentes asociados a los préstamos a pymes.
Se necesitan medidas de política en varios frentes para impulsar el mercado de titulización de pymes. Muchas reformas ya están en marcha mientras los países de la Unión Europea avanzan hacia la creación de una Unión de los Mercados de Capitales. (Véase el reciente Libro Verde de la Comisión Europea.)
Reconocer la alta calidad. Los reguladores deberían dar un trato más favorable a la HQS transparente y estructurada de forma prudente que a las formas opacas y complejas de titulización. Las iniciativas de la Unión Europea avanzan en esta dirección, pero los reguladores deben acordar una definición uniforme de HQS y aplicarla de manera coherente en toda la normativa financiera de la Unión Europea.
Mejorar la infraestructura. La información crediticia debería armonizarse y deberían tomarse medidas para lograr una convergencia funcional de los regímenes de ejecución de deudas entre los países de la Unión Europea. Esto reduciría el costo de titulizar préstamos a pymes y fomentaría las inversiones transfronterizas.
Apoyo oficial específico. Varias iniciativas de la Unión Europea respaldan la titulización de pymes: el mecanismo permanente de mejora crediticia del Fondo Europeo de Inversiones, la Iniciativa para las Pymes de la Unión Europea, COSME y el Fondo Europeo para Inversiones Estratégicas. Integrarlas potenciaría su papel catalizador. Para poner en marcha el mercado, el Banco Europeo de Inversiones podría actuar como inversor estratégico. Por último, reconocer la HQS como garantía para las operaciones de liquidez del Eurosistema podría contribuir al desarrollo de un mercado de titulización profundo y líquido.
Cómo funciona la titulización de pymes
La titulización es el proceso por el cual se agrupan determinados tipos de activos que generan ingresos para poder reempaquetarlos y venderlos a los inversores. (Véase también un artículo de Finanzas y Desarrollo sobre «¿Qué es la titulización?»)
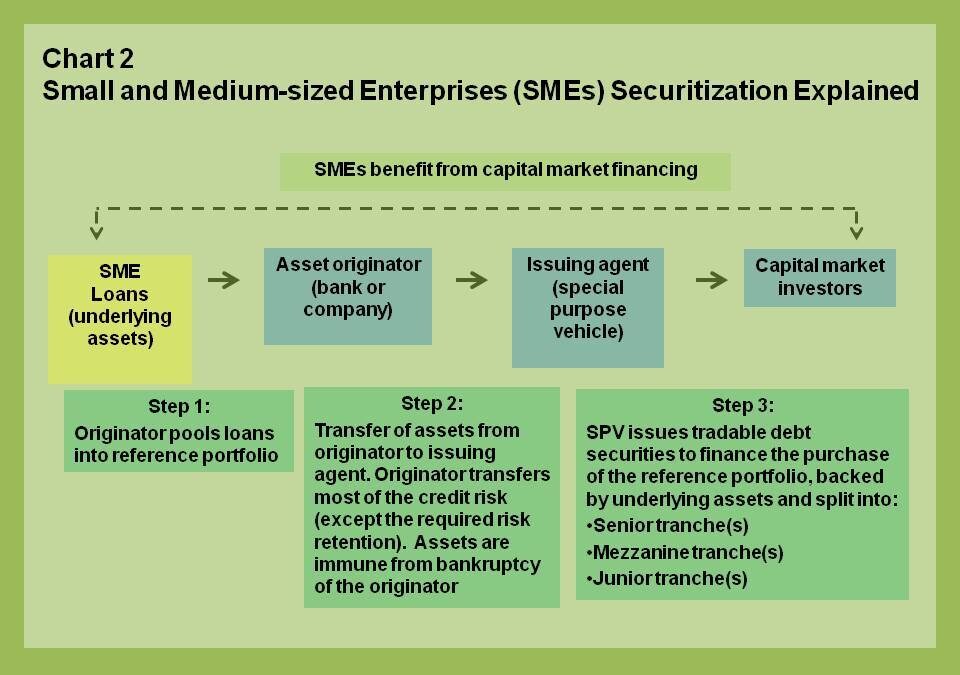
Mediante la titulización, las pymes pueden acceder indirectamente a financiación de los mercados de capitales (véase el gráfico 2). Un banco que tiene préstamos a pymes puede agruparlos en una «cartera de referencia» (paso 1) y venderla a un emisor (paso 2), como un vehículo de propósito especial. De este modo, el banco transfiere al emisor la mayor parte del riesgo de crédito de los préstamos a pymes y libera capital de su balance para conceder nuevos préstamos.
El emisor financia la adquisición de la cartera mediante la venta de valores negociables a inversores de los mercados de capitales (paso 3). Los inversores reciben pagos de intereses financiados por los flujos de efectivo generados por los préstamos a pymes de la cartera de referencia. Como los activos de la cartera están separados del balance del banco (y de su calificación crediticia), los emisores pueden captar fondos a menor costo del que sería posible basándose únicamente en el balance del banco.
Dividir los valores en «tramos» permite al emisor adaptar sus características de riesgo y rentabilidad a la tolerancia al riesgo de distintos inversores, con lo que puede llegar a un grupo más amplio de financiadores.
Este artículo se publica en colaboración con IMF Direct. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Shekhar Aiyar es subdirector del Departamento de Europa del FMI y jefe de misión para Letonia. Bergljot Bjørnson Barkbu es representante residente adjunta del FMI ante la Unión Europea. Andreas (Andy) Jobst es economista sénior del Departamento de Europa del FMI, donde se ocupa del sector financiero, la política monetaria y la supervisión macroprudencial de la zona del euro.
Imagen: Emma Rose, de Gran Bretaña (izquierda), y Nils Westerlund, de Suecia, trabajan en la oficina de HowDo, una empresa emergente que desarrolla una aplicación de «cómo hacerlo uno mismo», en el espacio de coworking Wostel, en Berlín, el 18 de marzo de 2013. REUTERS/Thomas Peter.




