La percepción pública de que algunas grandes empresas multinacionales pagan pocos impuestos ha generado demandas políticas de medidas urgentes.
No es difícil entender por qué.
Permítanme destacar tres razones por las que un nuevo enfoque de la fiscalidad internacional de las empresas es urgente.
En primer lugar, la facilidad con la que las multinacionales parecen poder eludir impuestos y el descenso de las tasas del impuesto de sociedades durante tres décadas socavan la confianza en la equidad del sistema tributario en su conjunto.
En segundo lugar, la situación actual perjudica especialmente a los países de bajos ingresos, pues los priva de ingresos muy necesarios para impulsar un mayor crecimiento económico, reducir la pobreza y alcanzar los Objetivos de Desarrollo Sostenible para 2030.
Las economías avanzadas llevan mucho tiempo definiendo las normas internacionales del impuesto de sociedades sin tener en cuenta cómo afectarían a los países de bajos ingresos.
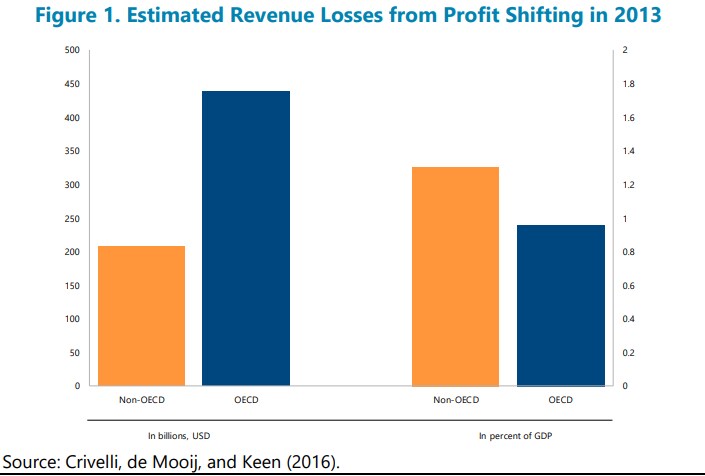
FMI análisis muestra, por ejemplo, que los países que no pertenecen a la OCDE pierden unos 200.000 millones de dólares en ingresos al año, es decir, alrededor del 1,3 % del PIB, debido al traslado de beneficios de las empresas a jurisdicciones con baja tributación.
Estos países necesitan tener voz en la mesa de negociación. La Plataforma de Colaboración en materia Tributaria, una iniciativa conjunta del FMI, el Banco Mundial, la OCDE y la ONU, está contribuyendo a ello.
Las economías avanzadas llevan mucho tiempo definiendo las normas internacionales del impuesto de sociedades sin tener en cuenta cómo afectarían a los países de bajos ingresos.
En tercer lugar, el auge de modelos de negocio muy rentables, impulsados por la tecnología y con una fuerte presencia digital, también ha impulsado la necesidad de replantear la fiscalidad internacional de las empresas.
Estos modelos de negocio dependen en gran medida de activos intangibles, como patentes o programas informáticos, cuyo valor es difícil de determinar.
También demuestran que ha quedado obsoleta la premisa de que existe un vínculo entre los ingresos y beneficios y la presencia física.
Esto, a su vez, ha suscitado inquietudes sobre la equidad. Los países con muchos usuarios o consumidores de servicios digitales apenas obtienen ingresos tributarios de estas empresas, o no obtienen ninguno. ¿Por qué? Porque estas no tienen presencia física allí.
Por tanto, está claro que necesitamos replantear a fondo la fiscalidad internacional.
Sin embargo, esto exige que los países trabajen juntos. Para avanzar, todos deben coordinarse y hacerlo en la dirección correcta.
Nueva investigación del FMI analiza distintas opciones en función de tres criterios clave: abordar mejor el traslado de beneficios y la competencia fiscal; superar los obstáculos jurídicos y administrativos a la reforma; y garantizar el pleno reconocimiento de los intereses de los países emergentes y en desarrollo.
La arquitectura tributaria internacional actual para las empresas está fundamentalmente obsoleta. Si replanteamos el sistema vigente y abordamos las causas profundas de sus deficiencias, todos los países pueden beneficiarse, incluidos los de bajos ingresos.




