En las últimas décadas, la oferta de variedades de productos disponibles para los consumidores se ha disparado, aunque el sector minorista está dominado por unas pocas empresas muy grandes. Esta columna muestra que este entorno cambiante ha llevado a los hogares a concentrar su gasto en unos pocos productos preferidos, que a menudo difieren de los que consumen sus vecinos. Utilizando datos de 700 millones de transacciones en supermercados y un novedoso marco económico, demuestra que este fenómeno se debe a que los hogares seleccionan productos que se ajustan mejor a sus gustos particulares, con importantes ganancias de bienestar.
En las últimas décadas se han producido cambios importantes en la forma en que se diseñan, producen, comercializan y distribuyen los bienes. Numerosas fusiones y adquisiciones han provocado una creciente concentración en el sector minorista, y la producción en toda la economía ha quedado dominada por un pequeño número de empresas «superestrella» (Autor et al., 2017). Esto ha suscitado preocupación por el aumento del poder de mercado y de los márgenes comerciales (DeLoecker y Eeckout, 2017).
Al mismo tiempo, la experiencia anecdótica sugiere una explosión en la oferta de productos para los consumidores. Hace décadas, el mercado de la mostaza estaba dominado por la mostaza amarilla French’s, mientras que hoy el mercado cuenta con cientos de productos en multitud de estilos (Gladwell, 2004). Yoplait y Dannon comparten ahora el mercado con una gama de yogures griegos y probióticos. Mientras que Tostitos se ofrecía originalmente en un único estilo, hoy abarca desde «Scoops» hasta «Cantina», en una variedad de sabores.
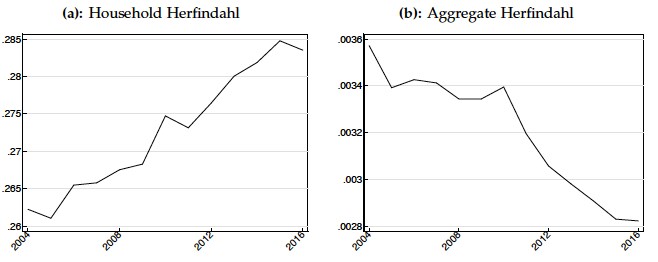
En Neiman y Vavra (2019), utilizamos datos de 700 millones de transacciones individuales de hogares en supermercados entre 2004 y 2016 para explorar cómo el entorno minorista, que cambia rápidamente, se ha reflejado en los patrones de gasto de los hogares en productos. Mostramos que, durante este periodo, el hogar típico ha concentrado cada vez más su gasto en un número decreciente de productos. Sin embargo, esto no se debe a que los productos superestrella capturen mayores cuotas de mercado agregadas ni a una selección de productos disponibles más limitada. En cambio, cada hogar concentra cada vez más su gasto en sus propios productos preferidos, pero los hogares también difieren cada vez más en los productos que consumen. Como resultado, la concentración del gasto agregado en estos mismos productos, calculada agrupando los gastos de todos los hogares, en realidad ha disminuido durante este mismo periodo. La Figura 1 muestra esta divergencia entre las tendencias de concentración a nivel de hogar y a nivel agregado, así como el aumento implícito en la fragmentación del espacio de productos, que denominamos aumento del consumo de nicho.
Figura 1 Concentración del gasto en productos
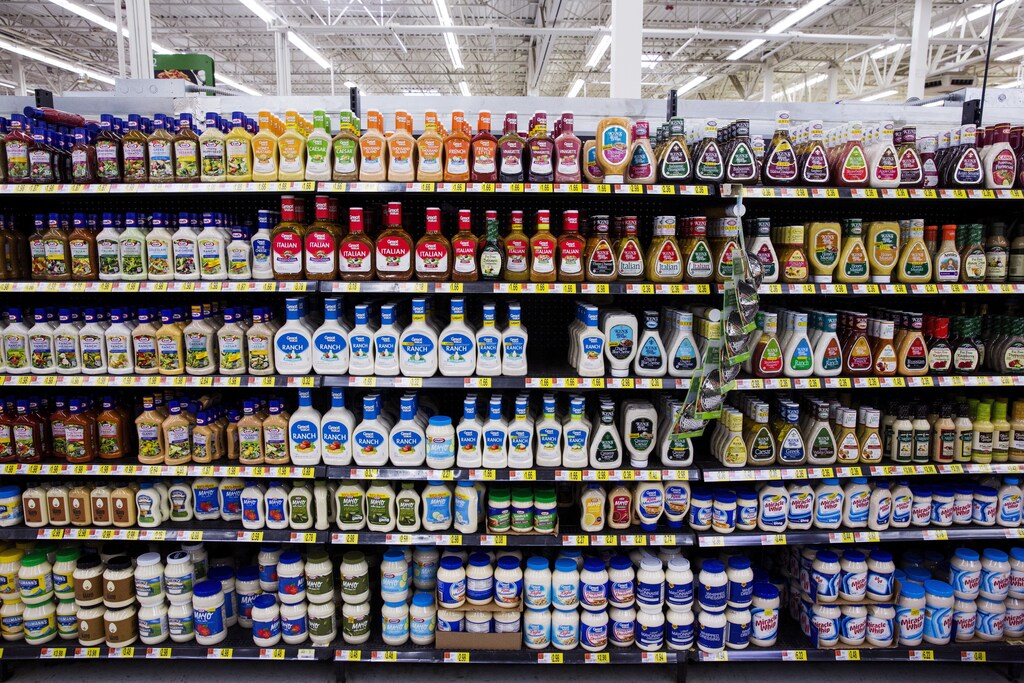
Ilustramos esto de forma más concreta con uno de los ejemplos anteriores. Tostitos complementa ahora su línea «Traditional» de snacks de maíz con productos como «Scoops» y «Cantina», pero la mayoría de los hogares tienden a concentrar sus compras en una de estas variedades, en lugar de repartirlas por igual entre las tres. Esto significa que los hogares concentran su gasto en un menor número de productos dentro del mercado de nachos de tortilla, incluso cuando el gasto total se ha fragmentado más. Este ejemplo sugiere que el aumento simultáneo de la concentración del gasto de los hogares y la disminución de la concentración del gasto agregado se debe, en parte, a la introducción de nuevos productos que responden a preferencias heterogéneas. En línea con esta observación, comprobamos que el consumo de nicho ha crecido con mayor rapidez en las categorías y en los establecimientos concretos donde la disponibilidad de productos ha aumentado con más rapidez.
Sin embargo, esta evidencia empírica no descarta otras posibles explicaciones de estas tendencias, como los cambios en la demanda de los hogares o los costes de búsqueda. Además, es difícil evaluar las consecuencias del aumento del consumo de nicho para el bienestar y el poder de mercado basándose únicamente en esta evidencia empírica. En la segunda mitad de Neiman y Vavra (2019), desarrollamos por ello un modelo formal para explorar estas cuestiones. Muchos modelos estándar que asumen hogares idénticos, preferencias simétricas o que los hogares compran un único producto no logran explicar las tendencias empíricas que documentamos. En nuestro modelo, los hogares eligen cuántos productos consumir, gastan cantidades diferentes en cada bien y se diferencian de otros hogares en la elección de los productos que compran. No obstante, nuestro modelo ofrece expresiones analíticas sencillas de forma cerrada para la concentración tanto de los hogares como de la agregada, en función de parámetros estructurales fácilmente interpretables.
A través del prisma del modelo, podemos caracterizar con precisión los cambios estructurales subyacentes necesarios para explicar el auge del consumo de nicho. En línea con la evidencia empírica sugerente, nuestro modelo implica que un papel crucial lo desempeña el aumento de la variedad de productos como impulsor del consumo de nicho. Además, constatamos que este aumento de la variedad de productos ha generado importantes ganancias de bienestar. En conjunto, entre 2004 y 2016, una mayor disponibilidad de productos ha incrementado el bienestar en aproximadamente un 8 %. Curiosamente, la fuente subyacente de estas ganancias de bienestar es bastante distinta de las habituales «ganancias derivadas de la variedad», que surgen en los modelos estándar que abstraen la heterogeneidad. En nuestro modelo, las diferencias entre hogares en sus gustos por distintos productos son clave para las ganancias de bienestar derivadas de la variedad. La ampliación del conjunto de productos disponibles permite a los hogares adquirir un conjunto de bienes más ajustado a sus preferencias idiosincrásicas. Es decir, la disponibilidad de una mayor variedad de productos conduce a una mayor capacidad para seleccionar productos que se adaptan a los gustos individuales. Estas ganancias derivadas de la variedad están ausentes en los modelos estándar y, por lo general, no son recogidas por las estadísticas oficiales de crecimiento. Nuestros resultados implican que estos efectos son considerables. Un aumento del 8 % entre 2004 y 2016 equivale a aproximadamente un 0,6 % de crecimiento no medido al año.
Nuestro modelo también tiene implicaciones interesantes para los márgenes comerciales y el poder de mercado. Presenta márgenes heterogéneos porque los productores de productos populares se preocupan más por maximizar los beneficios de los clientes existentes, mientras que los productores de productos de nicho más pequeños se preocupan más por ampliar su base de clientes. Sin embargo, sorprendentemente, nuestro modelo puede reproducir las tendencias observadas en la concentración de los hogares y la agregada sin ningún cambio resultante en el poder de mercado agregado. Esto refleja dos fuerzas opuestas. En primer lugar, los hogares están dispuestos a pagar precios más altos por los nuevos productos de nicho, que responden mejor a sus preferencias individuales, lo que conlleva un aumento del poder de mercado y de los márgenes. En segundo lugar, al mismo tiempo, una mayor competencia por parte de una gama más amplia de productos reduce el poder de mercado y los márgenes en su conjunto. En nuestro modelo, estas fuerzas se compensan exactamente, por lo que el poder de mercado agregado permanece inalterado, aunque se produzcan cambios drásticos tanto en la concentración de productos a nivel de hogar como a nivel agregado. En el espíritu de Syverson (2019) y Berry et al. (2019), por tanto, nuestro modelo advierte contra la realización de inferencias apresuradas sobre las tendencias del poder de mercado a partir de las tendencias de concentración.
Además, mostramos que los márgenes comerciales varían entre productos y también entre hogares, ya que los distintos hogares consumen productos muy diferentes. La literatura existente ha aportado evidencia empírica de que los márgenes comerciales varían entre hogares según características generales relacionadas con el comportamiento de compra (por ejemplo, Stroebel y Vavra, 2019). Sin embargo, nuestro modelo sugiere que los márgenes comerciales probablemente varían entre hogares incluso dentro de grupos demográficos reducidos. Esto apunta a que podría haber interacciones interesantes entre las características de los hogares, la entrada de productos y los márgenes comerciales. ¿Cómo eligen las empresas qué productos introducir? ¿Cuándo es preferible dirigirse a nichos concretos de hogares en lugar de introducir productos de consumo masivo? ¿Cómo interactúan estas decisiones con la publicidad y el marketing, y cómo interactuarán con el crecimiento continuo del comercio minorista en línea? Consideramos que estas son cuestiones interesantes que esperamos abordar en trabajos futuros.




