Las perturbaciones económicas, como el cambio tecnológico, los flujos migratorios o la liberalización del comercio internacional, generan ganadores y perdedores. Algunos trabajadores ven reducidos sus salarios o pierden el empleo. Otros, a menudo los más cualificados, se benefician. Estas perturbaciones pueden aumentar significativamente la desigualdad.
En economía pública, resolver el problema implica diseñar una reforma del sistema tributario y de transferencias que compense las pérdidas de bienestar de los perjudicados redistribuyendo las ganancias de los beneficiados (Kaldor 1939, Hicks 1939, 1940). En un artículo reciente (Tsyvinski y Werquin 2018), resolvemos este problema en un entorno general en el que la redistribución solo puede realizarse mediante una escala tributaria sobre la renta laboral que genera distorsiones,1 y los salarios individuales son endógenos.
El problema
Consideremos la llegada de inmigrantes poco cualificados, es decir, un aumento de la oferta de mano de obra poco cualificada. Si los salarios fueran exógenos, los salarios y el bienestar de los trabajadores nativos no cambiarían. En equilibrio general, el salario es igual al producto marginal del trabajo, por lo que esta perturbación afecta al bienestar de los nativos por dos vías:
Reduce el salario de los nativos poco cualificados, porque el producto marginal del trabajo es decreciente. Aumenta el salario de los nativos muy cualificados debido a las complementariedades en la producción.
La automatización genera efectos similares sobre el bienestar cuando los cambios en los salarios relativos se deben a variaciones en la oferta relativa de cualificaciones.2
Supongamos que, para compensar a quienes se han visto perjudicados por la perturbación, el Gobierno reduce su tipo impositivo. Como los impuestos generan distorsiones, los efectos de sustitución y de renta de esta política modifican la oferta laboral de estos agentes. A su vez, la distribución salarial cambia a través de los dos mecanismos de equilibrio general descritos anteriormente. Por tanto, la reforma tributaria provoca consecuencias para el bienestar análogas a las que pretendía compensar inicialmente. Diseñar la reforma tributaria compensatoria es, por ello, un complejo problema de punto fijo.
Nuestro resultado principal es una solución en forma cerrada a este problema en un entorno general, expresada en función de estadísticas suficientes sencillas que pueden estimarse empíricamente. Por tanto, la reforma tributaria compensatoria puede aplicarse fácilmente en la práctica. Su efecto en el presupuesto público, también derivado en forma cerrada, puede ser positivo o negativo. El valor del superávit fiscal tras la redistribución ofrece a investigadores y responsables de políticas públicas una forma significativa de comparar las ganancias o pérdidas agregadas de bienestar derivadas de distintas perturbaciones; por ejemplo, para comparar el comercio internacional con el cambio tecnológico.
El modelo
En nuestro modelo, los agentes, clasificados según su cualificación, eligen su oferta laboral tanto en términos de horas trabajadas como de participación, en función de su salario y de sus tipos impositivos (medios y marginales). La función de producción agrega las ofertas de trabajo de todas las cualificaciones, y los salarios son iguales a los productos marginales correspondientes.
En esta economía inicial, consideremos una perturbación exógena (por ejemplo, de la función de producción) que modifica los salarios relativos. En respuesta a esta perturbación, el Gobierno puede aplicar una reforma tributaria no lineal: puede modificar los tipos impositivos medios y marginales en cada nivel de ingresos. Como resultado, las personas ajustan su esfuerzo laboral, lo que altera la distribución salarial en equilibrio general y da lugar a nuevos ajustes en la oferta laboral, y así sucesivamente. La reforma tributaria compensatoria se diseña de modo que el bienestar de cada persona en el nuevo equilibrio (perturbado) sea el mismo que en la economía inicial. Nos centramos en perturbaciones marginales o, equivalentemente, en compensar los efectos de primer orden de la perturbación sobre el bienestar. Por tanto, nuestros resultados pueden aplicarse para contrarrestar los efectos de la robotización, la inmigración o los cambios en los aranceles, pero son menos adecuados para acontecimientos puntuales de gran magnitud, como el shock de China (Autor et al. 2016).
La reforma tributaria que compensa las pérdidas de bienestar se expresa en forma cerrada y depende de las características de la economía inicial y de las siguientes estadísticas suficientes:
elasticidades de la oferta laboral con respecto al tipo impositivo marginal y a la renta no laboral; elasticidades de la demanda de trabajo, es decir, la tasa a la que disminuye el producto marginal del trabajo de cada nivel de cualificación; elasticidades de sustitución entre cualificaciones en la producción.
Podemos demostrar que es crucial tener en cuenta las fuerzas del equilibrio general, porque implican que tanto el medio como el marginal de la reforma afectan al bienestar individual. Por tanto, ambos instrumentos tributarios deben determinarse simultáneamente.
En concreto, mientras que unos tipos impositivos medios más altos reducen el bienestar al empobrecer a los agentes, unos tipos marginales más altos lo aumentan al reducir su oferta laboral y, por ende, elevar su salario antes de impuestos. Concluimos que la reforma tributaria compensatoria es progresiva; su grado de progresividad viene dado por la relación entre la elasticidad de la oferta laboral y la elasticidad de la demanda de trabajo, descontada la progresividad de la escala tributaria inicial.
Compensar el impacto de los robots
Aplicamos nuestra fórmula en forma cerrada a la compensación de la automatización en Estados Unidos entre 1990 y 2007. Acemoglu y Restrepo (2017) estimaron el impacto en la distribución salarial de un robot adicional por cada 1.000 trabajadores. El panel superior de la Figura 2 muestra sus estimaciones, tomadas de la Figura 13 de su artículo.
Figura 1 Impacto de la automatización en la distribución salarial y reforma tributaria compensatoria

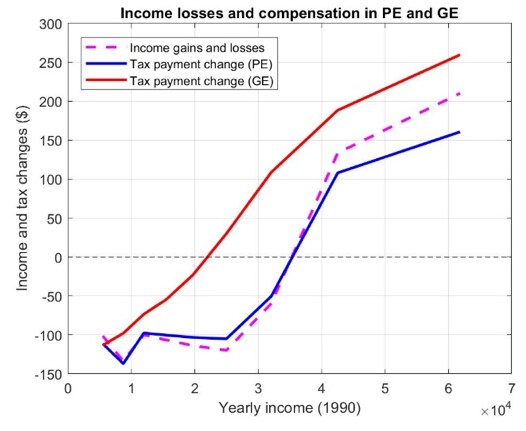
Las estimaciones muestran que el salario del primer decil disminuyó algo menos del 2 %. En el noveno decil, aumentó un 0,5 %. El panel inferior de la Figura 2 representa las pérdidas de ingresos antes de impuestos que implica esta perturbación salarial (línea morada discontinua), junto con las compensaciones correspondientes en equilibrio parcial (línea azul continua) y en equilibrio general (línea roja continua). Por simplicidad, supusimos una función de producción CES.
Concluimos que el pago de impuestos de los agentes del primer decil de la distribución salarial debe reducirse en un 110 % de la pérdida de ingresos que sufren a causa de la perturbación, mientras que el del noveno decil debe aumentar en un 125 % de la ganancia de ingresos equivalente. La perturbación y su compensación son aproximadamente neutrales para el presupuesto. En nuestro artículo, también aplicamos la fórmula a la compensación de la automatización en Alemania, utilizando las estimaciones de Dauth et al. (2017).




