Todos hemos oído hablar del colesterol bueno y del colesterol malo. Probablemente, un exceso del bueno no te hará daño. Un exceso del malo puede provocar un infarto.
La misma idea se aplica a los auges del crédito: períodos en los que el volumen de préstamos y créditos en la economía aumenta muy rápidamente. A un auge perjudicial pueden seguirle un crecimiento económico más lento o incluso una recesión. Distinguir estos dos tipos en tiempo real puede ayudar a los responsables de la política económica a frenar un auge perjudicial antes de que sea demasiado tarde.
Algunos inversores dan por hecho que los buenos tiempos nunca terminarán.
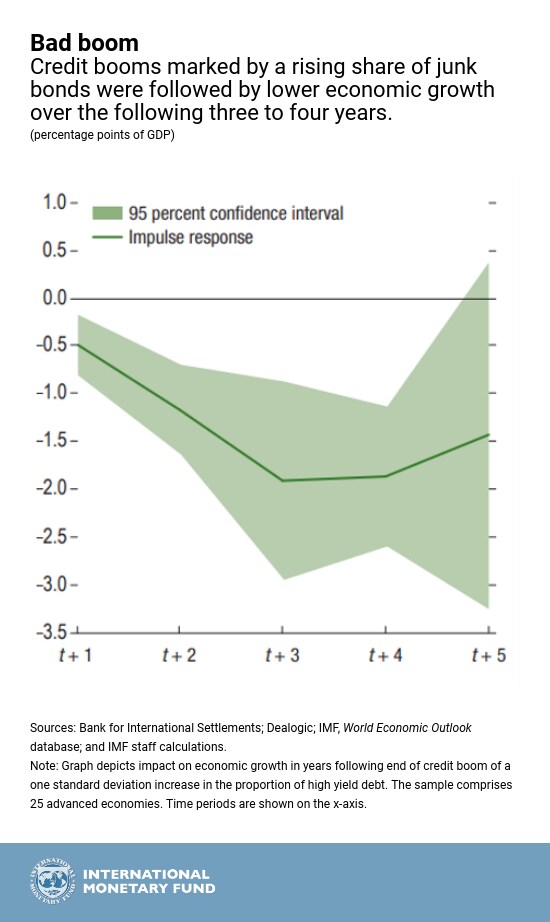
El Gráfico de la semana muestra el impacto de un auge perjudicial en el crecimiento económico de los años posteriores. Pero antes de entrar en detalles, conviene plantear una pregunta básica: ¿qué hace que un auge sea perjudicial?
La respuesta: lo impulsa un optimismo excesivo entre los inversores. Cuando a la economía le va bien y todo el mundo parece ganar dinero, algunos inversores dan por hecho que los buenos tiempos nunca terminarán. Asumen más riesgos de los que razonablemente pueden esperar afrontar.
Entonces, ¿cómo podemos saber cuándo la asunción de riesgos se está descontrolando? Una forma es analizar el riesgo de la asignación del crédito, tema de un reciente blog basado en el Informe sobre la estabilidad financiera mundial. Nuestra investigación mostró que, cuando el crédito crece rápidamente, las empresas cuya deuda aumenta más deprisa se vuelven cada vez más arriesgadas en comparación con las que registran los aumentos de deuda más lentos, lo que plantea riesgos a la baja para el crecimiento en el futuro.
Otro método consiste en analizar el mercado de bonos para ver qué proporción del dinero que piden prestado las empresas y los gobiernos corresponde a deuda de alto rendimiento, también conocida como bonos basura. (Estos bonos ofrecen rendimientos más altos para compensar el mayor riesgo de impago por parte del prestatario). Cuanto mayor sea la proporción de deuda de alto rendimiento, mayor será el nivel de riesgo en el sistema financiero.
Más bonos basura
Para ayudar a predecir cómo podrían afectar los auges perjudiciales al crecimiento, analizamos datos sobre la deuda emitida por gobiernos y empresas no financieras de 25 economías avanzadas. Definimos un auge como un período de crecimiento del crédito más rápido de lo normal en relación con el PIB. Después analizamos qué proporción de ese crecimiento del crédito correspondía a deuda de alto rendimiento.
Nuestra conclusión: a los auges del crédito caracterizados por una proporción creciente de bonos basura les siguió un menor crecimiento económico durante los tres o cuatro años siguientes. Cuando la proporción de deuda de alto rendimiento aumenta en una desviación estándar —una medida estadística de cuánto difiere un número del promedio de un conjunto de números—, el crecimiento del PIB durante los tres años siguientes es 2 puntos porcentuales menor.
El resultado sugiere que, cuando el crédito crece rápidamente, los responsables de la política económica deberían prestar atención a qué proporción de ese crecimiento se destina a empresas más arriesgadas, como las que emiten deuda de alto rendimiento. Aunque se necesita más investigación sobre este tema, las medidas para solucionar el problema podrían incluir mayores requisitos de capital y otras medidas para contener el crecimiento del crédito y endurecer de forma más general los criterios de concesión de préstamos.




