Estudios recientes sugieren que la intensidad competitiva ha disminuido en EE. UU. Este artículo pretende contribuir a la comprensión de estas tendencias en la zona del euro. Concluye que, a diferencia de lo ocurrido en EE. UU., las métricas del poder de mercado se han mantenido relativamente estables en los últimos años, y los márgenes han registrado una leve tendencia a la baja desde finales de los años noventa. Sugiere que son necesarias más investigaciones a nivel sectorial y con mejores datos para analizar las complejas implicaciones de bienestar y de política de estos desarrollos.
Existe un debate de política pública cada vez más intenso sobre si el poder de mercado se ha vuelto «demasiado grande» y, en tal caso, cuáles son sus implicaciones agregadas. Varios estudios recientes han documentado que los ratios de concentración están aumentando, en particular en EE. UU., pero también potencialmente a escala mundial. Estos estudios muestran también que el grado de competencia imperfecta está aumentando y que el dinamismo empresarial ha disminuido, donde la competencia imperfecta se aproxima mediante los márgenes, es decir, la razón entre precio y coste marginal, y el dinamismo empresarial mediante la tasa de nacimiento y de defunción de establecimientos y empleos (p. ej., De Loecker y Eeckhout 2017, 2018, Dıez et al. 2018, Dottling et al. 2017, Autor et al. 2017a). Sin embargo, nuestra comprensión de estas tendencias a escala de la zona del euro y global sigue siendo limitada. Una línea de debate se centra en si estamos presenciando tendencias similares en la zona del euro a las de EE. UU.
Nuestro trabajo reciente pretende contribuir a este debate mediante un enfoque exhaustivo que se basa en datos microeconómicos y macroeconómicos a lo largo de tres dimensiones: concentración de mercado, márgenes y dinamismo laboral (Cavalleri et al. 2019). Las limitaciones en la calidad y disponibilidad de los datos implican que centramos nuestro análisis en los cuatro países más grandes de la zona del euro, a saber, Alemania, Francia, Italia y España.1 Para la base de datos macroeconómicos utilizamos los datos sectoriales de KLEMS, y para los datos microeconómicos, una combinación de Orbis e iBACH (desde 2006 en adelante). Una conclusión clara es que la zona del euro ha experimentado en las últimas décadas una evolución distinta a la de EE. UU. Las métricas del poder de mercado se han mantenido relativamente estables en los últimos años. Esto es una característica tanto de los datos macro como de los micro. Podría considerarse un resultado sorprendente, dado que normalmente consideramos que EE. UU. y la zona del euro no solo se encuentran en un nivel de desarrollo relativamente similar, sino que también se han caracterizado por tendencias seculares relativamente similares en las últimas décadas.2 Sin embargo, nuestros resultados sugieren que los cambios en el poder de mercado no son la principal razón detrás de esos desarrollos concretos.
Principales resultados
Más concretamente, nuestro análisis de datos macro muestra que el margen agregado de la zona del euro de los cuatro países más grandes se situó en torno al 15 % entre 1980 y finales de los años noventa, y desde entonces ha disminuido ligeramente. Desde una perspectiva sectorial, esto se debió en gran medida a la evolución del sector manufacturero, posiblemente impulsada por el impacto de una mayor integración comercial y monetaria en la zona del euro (véanse las figuras 1a y 1b). Los datos a nivel de empresa, que cubren un período muestral más corto de 2006-2015, confirman en gran medida este panorama (véase la figura 2).
Figura 1 Evolución del margen
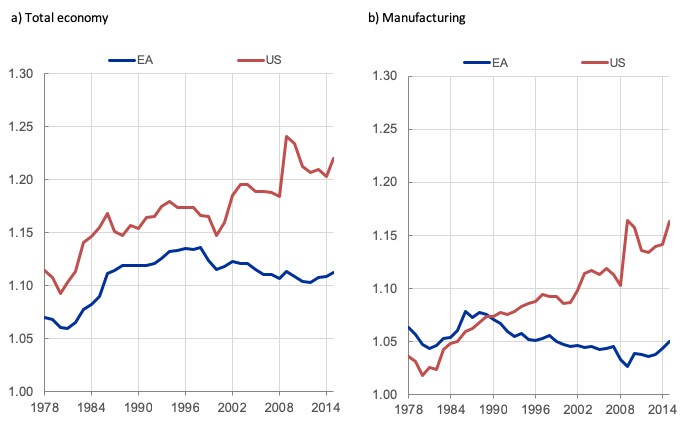
Figura 2 Evolución del margen medio ponderado frente al margen de las cuatro primeras empresas en los distintos sectores de los cuatro países más grandes de la zona del euro
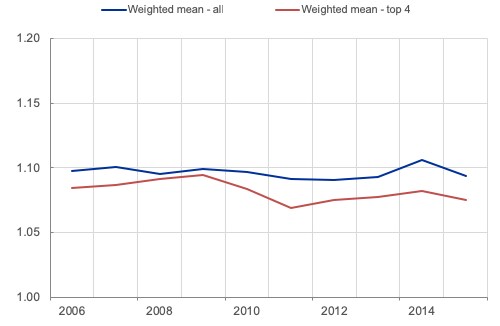
Esto no implica que no existan sectores o empresas dentro de la zona del euro con márgenes elevados y/o crecientes, sino solo que, en promedio, dichas empresas no son las que tienen cuotas de mercado particularmente altas. Los resultados según los cuales el aumento de los márgenes a nivel agregado ha estado impulsado por un incremento del margen de las grandes empresas (véase De Loecker y Eeckhout 2017 para EE. UU.) no parecen cumplirse en la zona del euro, como muestra la figura 2.
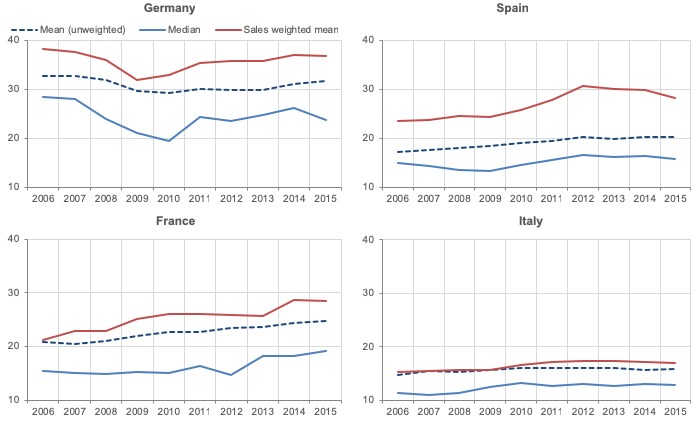
En cuanto a los ratios de concentración, observamos que se han mantenido en general estables en la zona del euro en los últimos años, tanto a nivel agregado como nacional. Además, constatamos que la concentración es mayor a nivel de país que a nivel agregado del mercado único, es decir, cuando se considera la zona del euro en su conjunto. Para ilustrarlo, la figura 3 muestra el ratio de concentración de las cuatro primeras empresas en el sector manufacturero.
Figura 3 Evolución del CR4 entre 2006-2105 por país en el sector manufacturero
Nuestra última dimensión para analizar el poder de mercado es el dinamismo del mercado laboral. De Loecker y Eeckhout (2017) sostienen que un mayor poder de mercado puede explicar el descenso de los flujos del mercado laboral en EE. UU. Para comparar EE. UU. con la zona del euro, utilizamos el enfoque de Shimer (2012) y el refinamiento de Elsby et al. (2013), y calculamos las tasas de obtención de empleo y de separación laboral. Este método tiene la ventaja de proporcionar estimaciones comparables entre ambas regiones.3
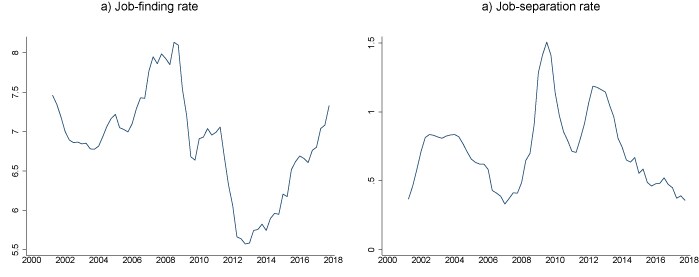
Las figuras 4 y 5 representan las estimaciones de EE. UU. y de la zona del euro entre 2000 y 2018. En el caso de EE. UU., observamos tanto un patrón cíclico claro en la tasa de obtención de empleo como una tendencia a la baja. Concretamente, al final de la muestra, la tasa de obtención de empleo sigue por debajo de su máximo previo a la crisis, a pesar de que el desempleo está por debajo de su mínimo previo a la crisis. El comportamiento de la tasa de separación laboral es más acusado, con una clara tendencia secular a la baja a lo largo de todo el período examinado. En el caso de la zona del euro, el panorama es diferente. Aunque el nivel de cualquiera de las dos tasas es, como es bien sabido, un orden de magnitud inferior al de EE. UU., no parece haberse producido ningún cambio particular en la tendencia de la dinámica del mercado laboral. En cambio, las fluctuaciones del dinamismo se explican plenamente por el ciclo.4 En conjunto, aunque los mercados laborales de EE. UU. siguen siendo sustancialmente más dinámicos que los de la zona del euro, este dinamismo ha disminuido de forma notable en las últimas dos décadas, lo que señala un cambio estructural claro. Por el contrario, no se detecta ningún cambio de este tipo en la zona del euro.
Figura 4 Tasa de obtención de empleo y tasa de separación laboral en EE. UU. (%)
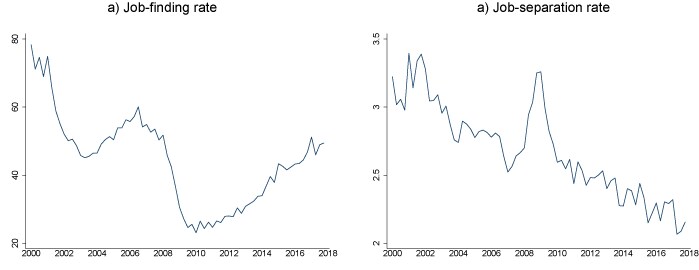
Figura 5 Tasa de obtención de empleo y tasa de separación laboral en la zona del euro (%)
Implicaciones y camino a seguir
Aprovechando los datos macro y micro de los cuatro países más grandes de la zona del euro, hemos comprobado que, a diferencia de la valoración para EE. UU., no se ha producido una tendencia a la baja en el dinamismo laboral, y que los márgenes y los ratios de concentración parecen relativamente estables. Una cuestión clave que se plantea a partir de estos resultados es si debemos considerar los desarrollos de la zona del euro como positivos o negativos. La visión convencional es que, en un sentido estático al menos, un aumento del poder de mercado suele reducir el bienestar, ya que hace que las empresas cobren precios demasiado altos y produzcan muy poca producción en relación con el referente competitivo. Al mismo tiempo, las empresas con una posición de mercado dominante pueden invertir por debajo de lo que lo harían en un entorno más competitivo y pueden levantar barreras frente a nuevas empresas, potencialmente más innovadoras (OCDE 2005). Sobre esta base, desde una perspectiva de bienestar, podría argumentarse que los desarrollos recientes podrían ser más favorables para la zona del euro.
Sin embargo, la relación entre el poder de mercado de una empresa y su desempeño económico está lejos de ser sencilla. El poder de mercado también puede verse con buenos ojos. La perspectiva de disfrutar de cierto poder de mercado (y de beneficios) puede ser el principal incentivo para que las empresas inviertan e innoven. Si las empresas no pudieran apropiarse de los resultados de sus inversiones, podrían no invertir ni innovar en absoluto. Esto podría privar a los consumidores de bienes de mayor calidad y/o de nuevas variedades de productos. Desde esta perspectiva, podría argumentarse que la zona del euro se ha perdido las empresas superestrella, que disfrutan de cierto poder de mercado pero también tienen incentivos para invertir e innovar.
Para comprender mejor si los desarrollos recientes de la zona del euro han sido positivos en algunas dimensiones, analizamos la relación entre los ratios de concentración, la inversión, la productividad total de los factores (PTF) y la evolución de los márgenes a nivel sectorial. Constatamos que las empresas de sectores que presentan una alta concentración pero que están clasificados como usuarios de «alta tecnología» suelen estar asociadas a tasas de crecimiento de la PTF más elevadas. Por el contrario, los márgenes tienden a mostrar una distribución bimodal cuando se analizan a través de la lente de la alta concentración y del uso de alta tecnología: existe una cola de empresas con márgenes superiores a la media y otra con márgenes inferiores a la media. Esto sugiere que el análisis de bienestar y de política sobre el poder de mercado y la concentración es complejo y requiere más investigación. De hecho, tanto teórica como empíricamente, la intensidad de la competencia y el bienestar pueden tener relaciones muy dispares en distintos sectores (Syverson 2019).
También se necesita una mejor comprensión del auge de las empresas globales y de sus complejas estructuras de propiedad. Los límites de la empresa son cada vez menos definidos que antes, y las estructuras de propiedad complejas entre empresas son cada vez más comunes. Esta nueva realidad genera importantes desafíos en materia de datos, pero también plantea interrogantes. ¿Cómo responden las empresas de la zona del euro cuando compiten con gigantes globales? ¿La presencia de estas empresas en los mercados europeos eleva la productividad (nacional) o asfixia el auge de los rivales nacionales? Responder a estas preguntas requeriría mejores datos sobre diversas dimensiones del desempeño de las empresas, como su estructura de propiedad, sus actividades de innovación y su dependencia de las cadenas globales de suministro de valor. Se trata de cuestiones importantes y relevantes para la política que deben abordarse en investigaciones futuras, lo que requiere un esfuerzo concertado para recopilar datos comparables y retrotraer datos empresariales más ricos, incluido el universo de empresas de los países de la zona del euro.




