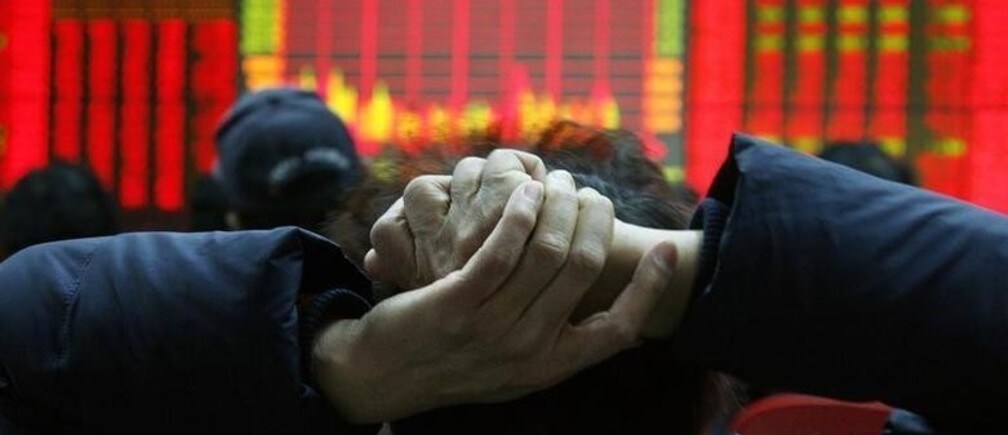
Una vez más, todas las miradas se dirigen a los mercados emergentes. Durante mucho tiempo favoritos de la carrera mundial por el crecimiento, están siendo golpeados a comienzos de 2014. Las percepciones de resiliencia han dado paso a temores de vulnerabilidad.
La retirada gradual (tapering) por parte de la Reserva Federal de Estados Unidos de sus inyecciones de liquidez sin precedentes ha sido un desencadenante evidente e importante. Las economías emergentes excesivamente dependientes de los flujos de capital mundiales –en particular India, Indonesia, Brasil, Sudáfrica y Turquía– encuentran más difícil financiar su crecimiento económico. Pero las preocupaciones por China son igual de grandes. Las preocupaciones de larga data sobre el temido «aterrizaje brusco» de la economía china se han intensificado.
En medio de la crisis, la generalización es la norma; sin embargo, al final, conviene diferenciar. A diferencia de las economías emergentes con déficit que ahora están en apuros –cuyos desequilibrios recuerdan notablemente a los de las economías asiáticas afectadas por la crisis financiera de finales de los años noventa–, China registra un superávit por cuenta corriente. Como resultado, no existe riesgo de salidas de capital de cartera derivadas de la retirada gradual de las compras mensuales de activos por parte de la Fed. Y, por supuesto, las enormes reservas de divisas de China, de 3,8 billones de dólares, proporcionan un amplio respaldo en caso de que se intensifique el contagio financiero.
Sí, la economía china se está desacelerando; pero no se comprende bien la importancia de ello. La desaceleración no tiene nada que ver con los problemas de otras economías emergentes; de hecho, es un avance bienvenido. Ni es deseable ni factible que China vuelva a la trayectoria de crecimiento anual del 10 % que logró en las tres décadas posteriores a 1980.
Sin embargo, persiste una fijación superficial con el crecimiento del PIB total de China, de modo que una desaceleración del 25 %, hasta una tasa anual del 7-8 %, se percibe como un anuncio del fin de la mayor historia de desarrollo del mundo moderno. Esta reacción instintiva presupone que la actual desaceleración de China es solo un preludio de más decepciones de crecimiento por venir: una presunción que refleja temores generalizados y de larga data ante una amplia gama de escenarios de desastre, que van desde el malestar social y las catástrofes ambientales hasta las burbujas inmobiliarias y las crisis de la banca en la sombra.
Si bien estas preocupaciones no deben descartarse de plano, ninguna de ellas es el origen de la desaceleración actual. En cambio, las tasas de crecimiento más bajas son el resultado natural del tan esperado reequilibrio de la economía china.
En otras palabras, lo que estamos presenciando es el efecto de un cambio importante, desde un crecimiento hiperacelerado impulsado por las exportaciones y la inversión (gracias a un dinámico sector manufacturero) hacia un modelo mucho más dependiente de la dinámica de crecimiento más lenta pero más estable del consumo de los hogares y los servicios. De hecho, en 2013, el sector de servicios chino se convirtió en el mayor de la economía, superando la participación conjunta de los sectores manufacturero y de la construcción.
El problema, tal como argumento en mi nuevo libro, Unbalanced: The Codependency of America and China, no está en China, sino en el mundo –y en particular en Estados Unidos–, que no está preparado para el crecimiento más lento que implica el exitoso reequilibrio de China.
El concepto de codependencia tiene su raíz en la psicopatología de las relaciones humanas, en las que dos socios, por necesidad o conveniencia, obtienen un apoyo poco saludable el uno del otro. En última instancia, la codependencia conduce a la pérdida de identidad, a fricciones graves y, a menudo, a una ruptura dolorosa, a menos que uno de los socios o ambos se vuelvan más autosuficientes y tomen su propio camino.
El análogo económico de la codependencia se aplica especialmente bien a Estados Unidos y China. El milagro del crecimiento impulsado por las exportaciones de China no habría comenzado en los años ochenta sin el consumidor estadounidense. Además, China dependió en gran medida del dólar estadounidense para anclar su moneda infravalorada, lo que le permitió impulsar su competitividad exportadora.
Estados Unidos, por su parte, dependió de los bienes baratos fabricados en China para estirar el poder adquisitivo de consumidores muy presionados. También se volvió dependiente del excedente de ahorro de China para financiar su propio déficit de ahorro (el mayor del mundo), y aprovechó la voraz demanda china de valores del Tesoro estadounidense para ayudar a financiar enormes déficits presupuestarios y subvencionar tasas de interés internas bajas.
Al final, sin embargo, esta codependencia fue un matrimonio de conveniencia, no de amor. Las fricciones entre los dos socios se han desarrollado en una amplia gama de cuestiones, entre ellas el comercio, el tipo de cambio del renminbi, la seguridad regional, la propiedad intelectual y los ciberataques, entre otras. Y, tal como predeciría un psicólogo, uno de los socios, China, ha decidido seguir su propio camino.
El reequilibrio de China le permitirá absorber su excedente de ahorro, que se destinará a construir una red de protección social y a aumentar la capacidad económica de los hogares chinos. Como resultado, China ya no tendrá inclinación a prestar su capital a Estados Unidos.
Para una economía estadounidense falta de crecimiento, la transformación de su socio codependiente bien podría ser una encrucijada. Un camino es bastante arriesgado: si Estados Unidos sigue atrapado en sus hábitos de ahorro insuficiente pero se queda sin bienes y capital chinos, sufrirá una inflación más alta, tasas de interés en aumento y un dólar más débil. El otro camino ofrece una gran oportunidad: Estados Unidos puede adoptar una nueva estrategia de crecimiento, alejándose del consumo excesivo hacia un modelo basado en el ahorro y la inversión en personas, infraestructura y capacidad. Al hacerlo, Estados Unidos podría recibir el impulso de las exportaciones, especialmente hacia una China reequilibrada, actualmente su tercer mercado de exportación principal y el de crecimiento más rápido.
En comparación con otras economías emergentes, China está hecha de otra pasta. China surgió de la crisis financiera asiática de finales de los años noventa como la economía más resiliente de la región, y sospecho que lo mismo ocurrirá esta vez. La diferenciación importa, tanto para China como para Asia y para el resto de la economía mundial.
Las opiniones expresadas aquí son las del autor, no necesariamente las del World Economic Forum. Publicado en colaboración con Project Syndicate.
Autor: Stephen S. Roach, profesor de la Universidad de Yale y antiguo presidente de Morgan Stanley Asia.
Imagen: Un inversor chino observa un panel electrónico con información bursátil en una casa de bolsa en el distrito financiero de Pekín REUTERS/David Gray




