Este artículo se publica en colaboración con The Financial Times.
Durante el último año, China ha dejado su huella en la economía mundial como nunca antes.
No solo la desaceleración económica china causó un daño considerable a los productores de energía y de materias primas . También actuó como un freno serio para el crecimiento en el resto del mundo en desarrollo, además de frenar el crecimiento económico mundial. Igual de llamativo fue el modo en que el desplome de la bolsa china y la mala gestión de la devaluación en verano provocaron que la Reserva Federal de EE. UU. aplazara una subida de los tipos de interés en septiembre.
Ningún banco central es menos propenso a responder a influencias externas al formular su política. La inesperada sensibilidad de la Fed en este aspecto fue una medida de cómo ha cambiado el mundo como consecuencia del ascenso de China. Y, por último, China logró su ambición de que el renminbi se incluyera en la cesta de divisas de reserva del Fondo Monetario Internacional.
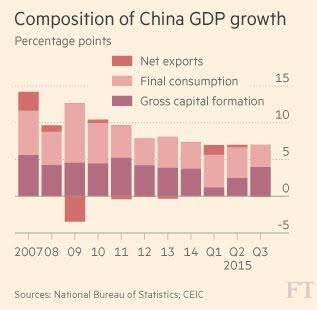
En 2016 China volverá a ser enormemente importante para determinar el rumbo de la economía mundial y la dirección de los flujos de capital. Pero esta vez la historia no girará en torno a una economía que se desacelera. Como indican las cifras recientes de producción industrial, las medidas para estimular la economía están teniendo efecto. La inversión repunta en respuesta a una inversión en infraestructuras más sólida, especialmente por parte de los gobiernos locales, lo que refleja la relajación de las restricciones financieras que les afectan. Las empresas estatales también han incrementado notablemente su inversión.
Esto supone un retorno al antiguo modelo de crecimiento impulsado por la inversión y las exportaciones, del que Pekín intentaba escapar. Ante una desaceleración a principios de este año que superó con creces sus previsiones, los funcionarios del Partido Comunista cambiaron de rumbo, sin duda temiendo que el elevado desempleo en las industrias más antiguas desembocara en malestar social que pudiera suponer una amenaza para el control del poder por parte del partido.
El próximo año proporcionará pruebas concluyentes sobre si los planes para reequilibrar la economía hacia el consumo y continuar con la liberalización financiera se han ido al traste. Si es así, China pagará un precio más alto en el futuro por perpetuar una mala asignación de recursos enormemente costosa.
El resto del mundo también corre el riesgo de pagar un precio. Un resultado externo nefasto del insostenible modelo de crecimiento de China es que los rendimientos de muchas industrias se han deprimido por la contribución china al exceso de capacidad mundial. Es un factor poco mencionado detrás de los bajos niveles de inversión de la industria en EE. UU. y gran parte de Europa desde la crisis financiera.
Una de las mayores preguntas que plantea China se relaciona con las guerras de divisas. La industria china lleva tiempo lidiando con un tipo de cambio poco competitivo. Ese problema se ha agravado por la vinculación del renminbi a un dólar en fuerte alza. La decisión tomada a principios de este mes de pasar a gestionar el renminbi en relación con una cesta de divisas en apariencia facilita la transición hacia un tipo de cambio más determinado por el mercado. Pero también proporciona una cortina de humo para que el Banco Popular de China provoque una depreciación del renminbi. Al mismo tiempo, una fuerte caída de los precios industriales contribuye aún más a la depreciación real de la moneda.
Las importaciones más baratas procedentes de China serían un estímulo útil para el aumento del consumo, sumándose al descenso del precio del petróleo que ha impulsado los ingresos de los consumidores
Una depreciación ordenada podría ser una propuesta manejable para el resto del mundo, dado que las economías avanzadas padecen una demanda insuficiente. Las importaciones más baratas procedentes de China serían un estímulo útil para el aumento del consumo, sumándose al descenso del precio del petróleo que ha impulsado los ingresos de los consumidores.
Una depreciación más precipitada, quizá provocada por un nuevo recurso a la devaluación competitiva por parte de Japón, podría ser otra cuestión, sobre todo si desata un impulso proteccionista en EE. UU. en un año de elecciones presidenciales. El sector de bienes comerciables de EE. UU. es pequeño en relación con la economía en su conjunto, pero los exportadores estadounidenses tienen un considerable poder de presión en el Capitolio. Dicho esto, la existencia de cadenas de suministro globales significa que la retórica proteccionista podría ser más moderada que en los días anteriores a la globalización.
Si los funcionarios chinos recuperan el apetito por las reformas financieras, otro tipo de shock podría sentirse fuera de China. Como he señalado aquí antes, un paso hacia la plena liberalización de la cuenta de capital liberaría el vasto volumen de ahorros de los hogares y las empresas para dirigirse a los mercados extranjeros. La tentación de diversificarse en inversiones en países con derechos de propiedad más seguros y gobernanza estable sería abrumadora. Eso conduciría a burbujas, sobre todo en los mercados relativamente reducidos del mundo en desarrollo, pero también en los países ricos. Le pueden ocurrir cosas peores a una economía.
La publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para estar al día de la Agenda suscríbase a nuestro boletín semanal.
Autor: John Plender es redactor editorial sénior y columnista del Financial Times.
Imagen: Una bandera nacional china ondea en la sede de un banco comercial en una calle financiera cercana a la sede del Banco Popular de China. REUTERS/Kim Kyung-Hoon.




