La perspectiva económica mundial se ha ensombrecido, según el más reciente Perspectiva de los Economistas Jefe.
El conflicto en Oriente Medio y el cierre del estrecho de Ormuz han alterado los flujos vitales de energía, alimentos y fertilizantes, lo que amenaza el acceso y el crecimiento.
Se espera que la inflación mundial aumente a medida que crezca la volatilidad.
El Foro Económico Mundial de mayo de 2026 Perspectiva de los Economistas Jefe revela que el 89% de los economistas jefe encuestados prevé que el crecimiento mundial se debilite en los próximos 12 meses, y más de uno de cada cinco prevé que se debilite considerablemente.
El conflicto en Oriente Medio y el cierre del estrecho de Ormuz han provocado un shock que ya moldea las perspectivas mundiales, a medida que la escasez de combustible, fertilizantes y otros productos esenciales se propaga por las economías.
La inflación ha resurgido como el principal riesgo a corto plazo. El 94% de los economistas jefe está de acuerdo o totalmente de acuerdo en que la inflación mundial subirá en los próximos 12 meses, impulsada principalmente por el aumento de los precios de la energía y los alimentos.
Sin embargo, las perspectivas no apuntan a una recesión mundial inminente. El 58% de los encuestados está en desacuerdo o totalmente en desacuerdo con que vaya a producirse una recesión mundial en el próximo año. La preocupación es más bien una economía más débil y volátil, con limitadas ganancias de resiliencia a corto plazo; seis de cada diez encuestados no esperan que la economía mundial se vuelva más resiliente.
Al mismo tiempo, el 79% prevé que aumente la volatilidad en los mercados de deuda privada en los próximos 12 meses, mientras que el 74% dice lo mismo de los mercados de deuda pública, al igual que el 68% respecto de los mercados bursátiles mundiales. El conflicto en Oriente Medio podría seguir aumentando la volatilidad.
Una conmoción a través del estrecho
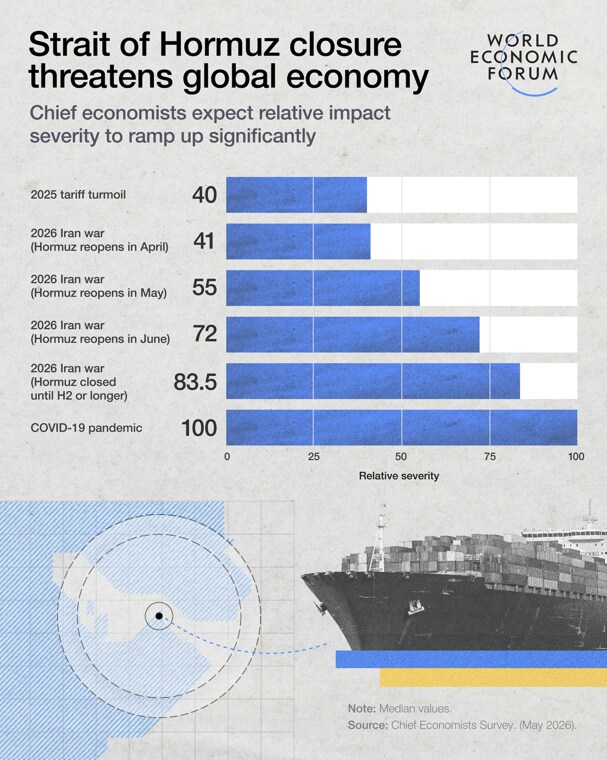
El cierre del estrecho de Ormuz convirtió un conflicto regional en un shock global. Cuanto más tiempo permanezca cerrado, más graves serán las consecuencias.
Los economistas jefe ya consideran que la disrupción actual es más grave que la turbulencia arancelaria de 2025, y prevén que los efectos podrían intensificarse rápidamente. Si el estrecho permanece cerrado durante mucho más tiempo, se espera que la disrupción se aproxime a los niveles registrados por última vez durante la pandemia de COVID-19.
Los sectores más expuestos al conflicto son el de la energía y el de los materiales. El 58% de los economistas jefe describe la disrupción en estos sectores como muy alta.
Los servicios de cadena de suministro y transporte les siguen de cerca, ya que el 76% de los encuestados califica la disrupción en ese ámbito como alta o muy alta. El ocio y los viajes, la defensa, la agricultura, la silvicultura y la pesca, y la manufactura también se ven afectados, aunque de formas diferentes: algunos a través de shocks directos de precios, otros mediante desvíos de rutas, escasez de insumos y cambios en la percepción del riesgo.
La perspectiva regional sigue siendo divergente
Se espera que el shock afecte a las distintas regiones de formas diferentes.
Se espera que el Sudeste Asiático sea el más perjudicado, ya que el 62% de los economistas jefe prevé que los precios de la energía allí suban considerablemente en los próximos 12 meses. La cifra equivalente para Europa es del 45%, que prevé precios significativamente más altos; para Japón e India es del 41%, y para África Subsahariana, del 36%.
Es probable que el shock alimentario llegue de forma más gradual, pero podría ser grave si la escasez de fertilizantes persiste. Más de cuatro de cada cinco economistas jefe prevén que los precios de los alimentos aumenten o aumenten considerablemente en todas las regiones, y Oriente Medio y el Norte de África son especialmente vulnerables.
India destaca como la historia de crecimiento más optimista de la encuesta. Algo más de la mitad de los economistas jefe, es decir, el 52%, prevé un crecimiento fuerte o muy fuerte allí en los próximos 12 meses.
El Sudeste Asiático también debería seguir siendo relativamente resiliente, con un 48% que prevé un crecimiento moderado allí y un 21% que prevé un crecimiento fuerte o muy fuerte. Sin embargo, ambas economías regionales son vulnerables al aumento de los costes de importación de energía y alimentos. India, en particular, se enfrenta a expectativas de inflación crecientes, ya que el 61% de los encuestados proyecta una inflación alta o muy alta allí en el año próximo.
Estados Unidos y China siguen siendo relativamente resilientes, pero por razones distintas. En Estados Unidos, el 74% de los economistas jefe prevé un crecimiento moderado, respaldado por la inversión en IA, el consumo y el gasto público, aunque más de la mitad prevé una inflación alta o muy alta allí. La perspectiva de China ha mejorado, con un 77% que prevé un crecimiento moderado o superior allí, frente al 71% de la edición anterior de la perspectiva publicada en enero de 2026, gracias al sólido desempeño exportador y a la manufactura de alta tecnología.
En cambio, la perspectiva para Europa se ha deteriorado. El 65% de los encuestados prevé un crecimiento débil o muy débil en la región, mientras que la mitad prevé una inflación alta o muy alta, a medida que los shocks energéticos aumentan los riesgos de estanflación .
Oriente Medio y el Norte de África es la región que enfrenta el deterioro más marcado previsto en la perspectiva. El 88% de los economistas jefe prevé un crecimiento débil o muy débil allí, un reflejo directo del conflicto, de la mayor exposición regional a los alimentos y de unas perspectivas de empleo más débiles.
África Subsahariana y América Latina y el Caribe, por su parte, se consideran más estables, aunque la inflación en estas regiones es una preocupación principal. En África Subsahariana, el 67% de los encuestados prevé una inflación alta o muy alta, mientras que en América Latina y el Caribe lo prevé el 51%, en un contexto de crecimiento moderado y condiciones de financiación restringidas.
Una visión más moderada de la productividad vinculada a la IA
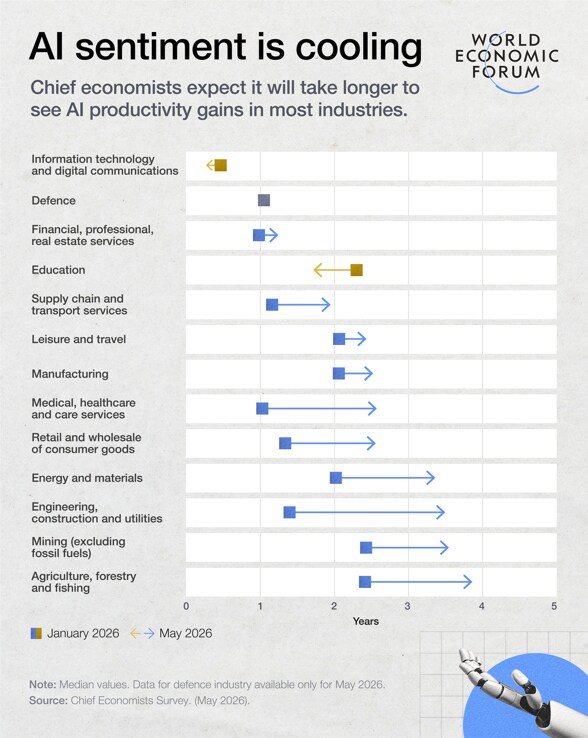
La IA sigue siendo la principal fuente de optimismo entre los economistas jefe, pero las expectativas se están moderando.
Más de nueve de cada diez prevén que la adopción de la IA aumente en los próximos 12 meses, y se esperan ganancias de productividad inminentes en los sectores de tecnologías de la información y de comunicaciones digitales.
Sin embargo, el sentimiento se ha enfriado en la mayoría de los sectores en comparación con enero de 2026.
Los encuestados prevén ahora que las ganancias de productividad generalizadas vinculadas a la IA tarden más en materializarse, especialmente en los sectores donde las empresas encuentran mayores obstáculos al intentar integrar la IA en estructuras y procesos existentes.
Un nuevo mapa empresarial global
Las empresas multinacionales están reevaluando dónde invertir y operar.
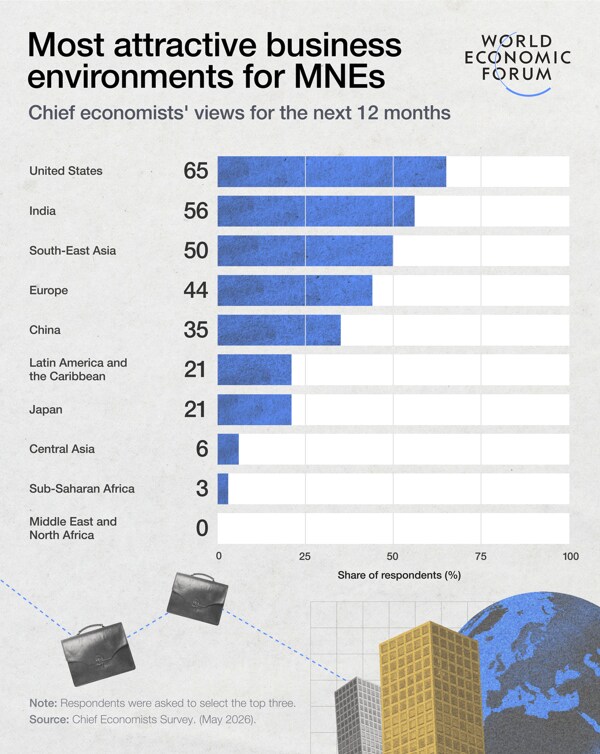
Según los economistas jefe, Estados Unidos, India y el Sudeste Asiático se consideran ahora los entornos empresariales más atractivos, con el 65%, el 56% y el 50% de los encuestados, respectivamente, situándolos entre sus tres primeros.
Esa clasificación sugiere que la escala, la flexibilidad estratégica y el posicionamiento en la cadena de suministro importan más que el crecimiento general. Estados Unidos conserva mercados de capitales y demanda profundos, India ofrece escala y potencial de crecimiento, mientras que se considera que el Sudeste Asiático se beneficia del aumento de la inversión extranjera y de la diversificación de las cadenas de suministro.
Europa sigue siendo competitiva, a pesar de un crecimiento limitado por la imprevisibilidad regulatoria y una demanda de consumo débil. Y China sigue ofreciendo escala y profundidad tecnológica, aunque la competencia intensa y los márgenes relativamente estrechos moderan su atractivo para las empresas multinacionales.
África Subsahariana y Oriente Medio y el Norte de África se consideran ahora menos atractivos, debido al riesgo geopolítico y a las limitaciones de infraestructura.
El mensaje más amplio de los economistas jefe es claro: la economía mundial no solo se está desacelerando, sino que está siendo reordenada por el conflicto, las tensiones en las cadenas de suministro, la inseguridad energética y un camino más desigual hacia la transformación tecnológica.




