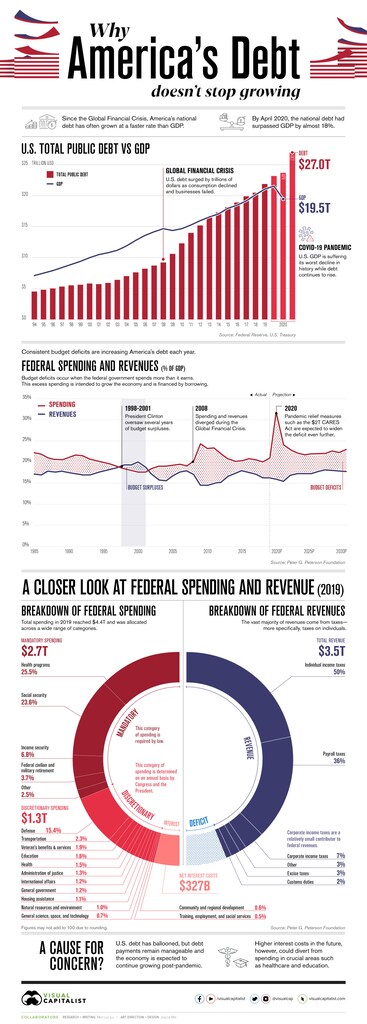
La deuda estadounidense se ha disparado hasta los 27 billones de dólares, y el gasto obligatorio, incluidos los programas de salud, alcanzó los 2,7 billones de dólares en 2019.
El 50% de los ingresos totales del país procede de los impuestos sobre la renta de las personas físicas.
Unos mayores costes de intereses en el futuro podrían reducir el gasto en atención sanitaria y educación.
Por qué la deuda de Estados Unidos no deja de crecer
La deuda del sector público ha sido un tema polémico durante muchos años. Mientras que algunos creen que un endeudamiento público excesivo puede ser perjudicial a largo plazo, otros sostienen que es una poderosa herramienta para estimular el crecimiento.
En Estados Unidos, parece haberse impuesto esta última opinión. Desde 2008, la deuda nacional del país se ha disparado casi un 200%, hasta alcanzar los 27 billones de dólares en octubre de 2020. Para comprender mejor esta deuda en constante aumento, esta infografía examina más de cerca diversos conjuntos de datos presupuestarios de Estados Unidos, incluido el saldo fiscal de 2019.
La deuda de Estados Unidos frente al PIB
La deuda pública suele expresarse con cifras descomunales, difíciles de comprender. Al comparar la deuda de Estados Unidos con su PIB anual, podemos hacernos una idea más clara de la magnitud relativa de las obligaciones financieras del país.
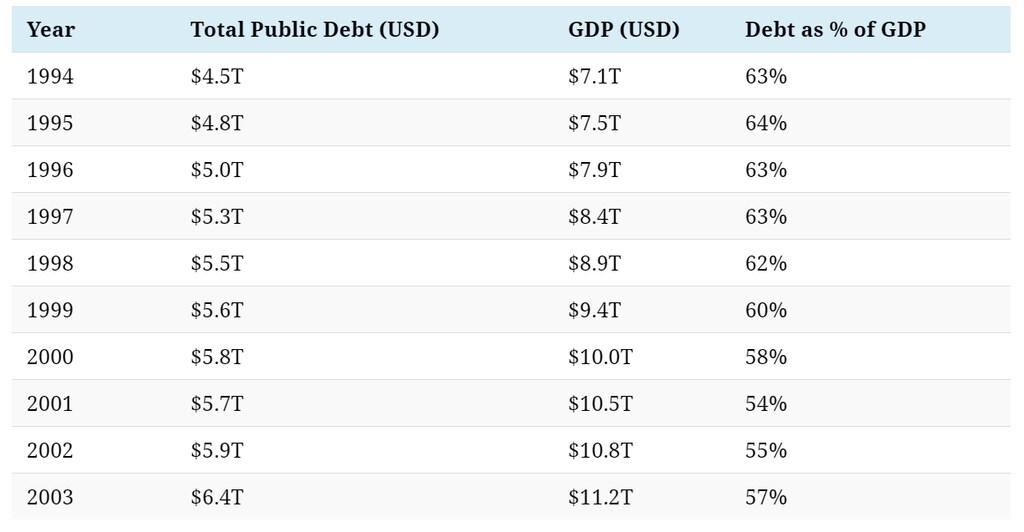
En este contexto, la deuda de Estados Unidos fue relativamente moderada entre 1994 y 2007, con un promedio del 60% del PIB durante ese período. La situación dio un giro drástico durante la crisis financiera mundial, cuando la deuda subió al 95% del PIB en 2012.
Desde entonces, la deuda de Estados Unidos no ha dejado de crecer en términos relativos. En abril de 2020, en plena pandemia de COVID-19, alcanzó un récord del 122% del PIB. A primera vista, esto puede parecer preocupante, pero hay algunos matices.
Para empezar, muchas otras economías avanzadas también han superado el umbral de una deuda equivalente al 100% del PIB. El caso más destacado es Japón, donde la relación entre deuda y PIB ha sobrepasado el 200%. Además, no es la primera vez que Estados Unidos se encuentra en esta situación: al final de la Segunda Guerra Mundial, la deuda llegó a un máximo del 106% del PIB, antes de caer a mínimos históricos en la década de 1970.
¿Qué impide que la deuda disminuya?
Aunque Estados Unidos paga continuamente parte de su deuda, el importe total adeudado ha aumentado cada año desde 2001. Esto se debe a que el Gobierno federal mantiene déficits presupuestarios constantes, es decir, gasta más de lo que ingresa. Durante las crisis económicas, estos déficits pueden llegar a ser enormes.
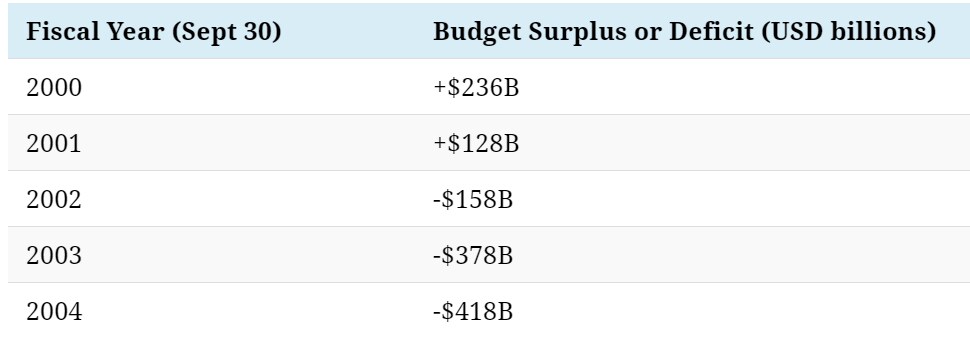
Tras la crisis financiera mundial, Estados Unidos registró un déficit anual de 1,4 billones de dólares en el ejercicio fiscal de 2009. Esto se debió en gran medida a la ley estadounidense de recuperación y reinversión de 2009, de 787.000 millones de dólares, Ley de Recuperación y Reinversión de Estados Unidos de 2009, que proporcionó devoluciones de impuestos y otras medidas de alivio económico.
En la batalla económica contra los efectos de la COVID-19, se han ampliado aún más los límites. El déficit anual del ejercicio fiscal de 2020 asciende a la asombrosa cifra de 3,1 billones de dólares, el mayor de la historia. A este déficit récord contribuyó la ley CARES, de 2 billones de dólares, Ley CARES, que brindó un apoyo de amplio alcance a toda la economía estadounidense.
Desglose del saldo fiscal de 2019
Incluso en los años entre estas dos crisis económicas, el gasto público siguió superando los ingresos. Para saber más, hemos desglosado el saldo fiscal de 2019 en sus distintos componentes.
Gasto federal
El gasto total en el ejercicio fiscal de 2019 fue de aproximadamente 4,4 billones de dólares, y puede dividirse en tres componentes.
El primer componente es el gasto obligatorio, que representó el 62% del total. El gasto obligatorio está establecido por ley e incluye financiación para programas importantes, como la Seguridad Social.
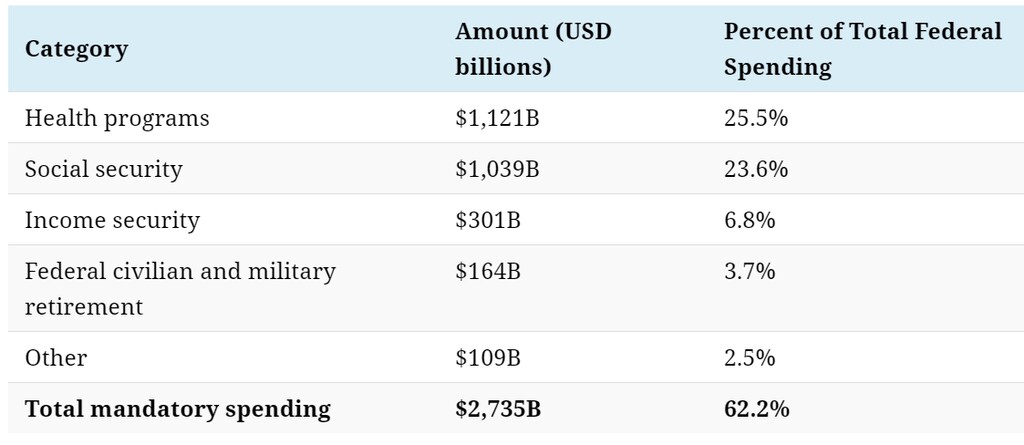
La categoría más importante fue la salud, con 1,1 billones de dólares destinados a programas como Medicare y Medicaid. La Seguridad Social, que proporciona prestaciones a los jubilados, fue la segunda categoría más importante, con 1,0 billones de dólares.
El segundo componente es el gasto discrecional, que representó el 30% del total. El Congreso y el presidente determinan anualmente el gasto discrecional.
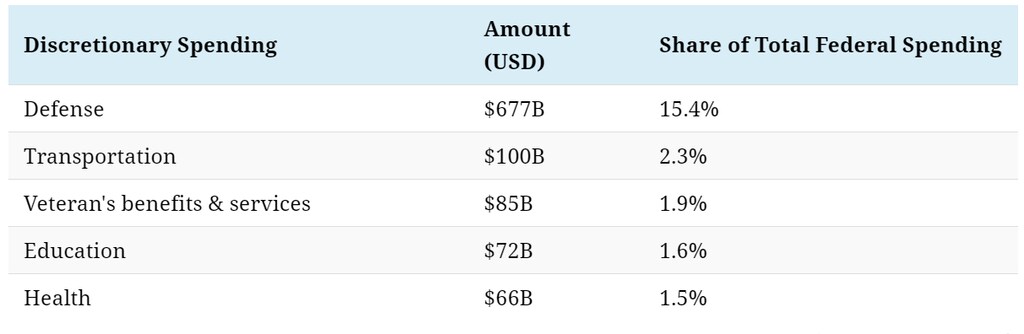
Con 677.000 millones de dólares, la categoría de defensa representa más de la mitad del gasto discrecional total. Estos fondos se distribuyen entre las cinco ramas de las Fuerzas Armadas de Estados Unidos: el Ejército, el Cuerpo de Marines, la Armada, la Fuerza Aérea y la Fuerza Espacial.
El tercer componente del gasto son los costes netos por intereses de la deuda pública existente. En el ejercicio fiscal de 2019, ascendieron aproximadamente a 327.000 millones de dólares.
Ingresos federales
En el ejercicio fiscal de 2019, los ingresos no alcanzaron a cubrir el gasto total y se situaron en aproximadamente 3,5 billones de dólares. Estos ingresos proceden de seis categorías.
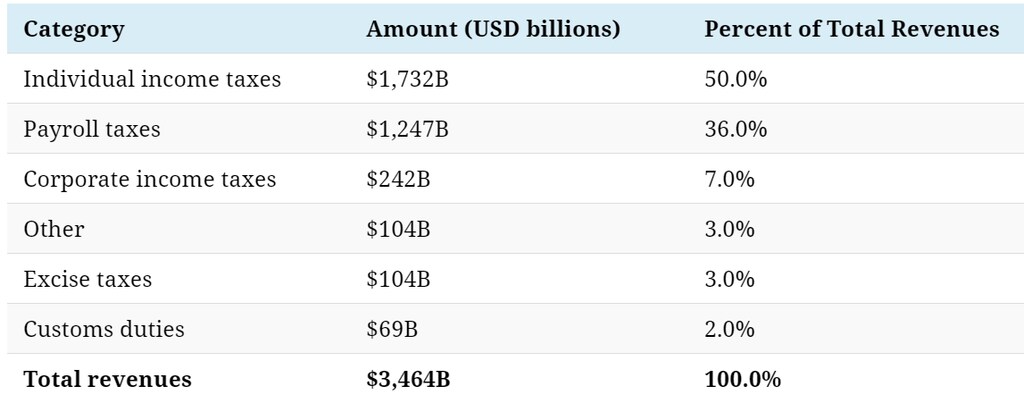
Los ingresos dependieron en gran medida de los impuestos sobre la renta de las personas físicas y de las cotizaciones sobre las nóminas, que en conjunto representaron el 86% del total. En cambio, los impuestos sobre la renta de las sociedades representaron apenas el 7%.
¿Es motivo de preocupación la deuda de Estados Unidos?
El consenso general tras los acontecimientos de 2008 es que un gran estímulo fiscal (respaldado por el endeudamiento público) fue eficaz para acelerar la posterior recuperación.
Ahora que el país se enfrenta a una pandemia, es probable que muchos estadounidenses apoyen la idea de incurrir en grandes déficits para impulsar la economía. Por ejemplo, las encuestas publicadas en julio de 2020 revelaron que el 82% de los estadounidenses quería que se prolongaran las medidas federales de ayuda.
Sin embargo, mirar más allá de la COVID-19 revela algunas señales de alerta. Una crítica frecuente a la deuda nacional, que no deja de crecer, se refiere a los costes de intereses asociados, que podrían restar inversión a otros ámbitos. De hecho, los efectos de este dilema ya empiezan a hacerse evidentes. Durante la última década, Estados Unidos ha gastado más en intereses que en programas como las prestaciones para veteranos y la educación.
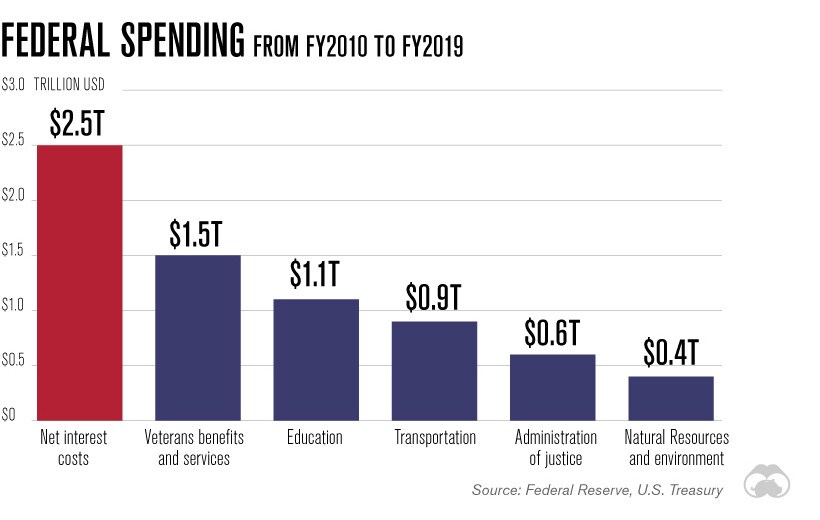
Con unos tipos de interés bajos previstos en el futuro próximo, es probable que el Gobierno federal siga registrando grandes déficits anuales, al menos hasta que los efectos de la COVID-19 hayan remitido por completo. Quizás, cuando termine esta crisis, sea el momento de evaluar la sostenibilidad a largo plazo del aumento de la deuda nacional de Estados Unidos.



