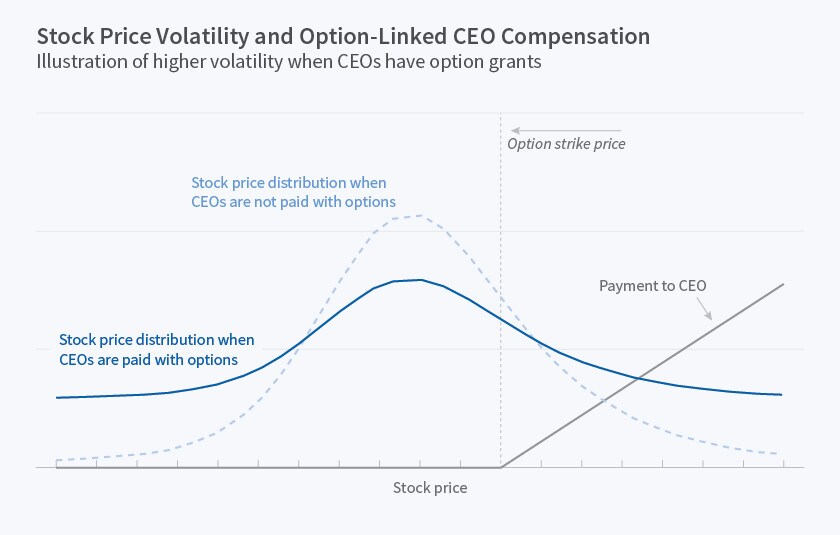
Un mayor peso de las opciones en el paquete retributivo del CEO se asocia con un aumento de la volatilidad del precio de las acciones, en gran medida debido a un mayor apalancamiento de la empresa.
Aumentar la proporción de opciones sobre acciones en el paquete retributivo de un CEO puede propiciar una mayor asunción de riesgos empresariales, según un nuevo estudio, ¿Cómo afectan las concesiones de opciones cuasi aleatorias a la asunción de riesgos por parte de los CEO? (Documento de trabajo del NBER n.º 23091). Los investigadores Kelly Shue y Richard Townsend concluyen que un aumento del 10 por ciento en la concesión de opciones al CEO se asocia con un incremento de entre el 2,8 por ciento y el 4,2 por ciento en la volatilidad del precio de las acciones de la empresa. El aumento del apalancamiento empresarial parece ser el principal mecanismo por el que los CEO elevan la volatilidad.
Aumentar la proporción de la remuneración de un CEO que adopta la forma de concesiones de opciones podría elevar o reducir la asunción de riesgos. Como el valor de una opción sobre las acciones de una empresa determinada aumenta con la volatilidad del precio de esas acciones, y dado que el valor de una opción no puede ser inferior a cero, los CEO cuya remuneración se compone en gran medida de opciones tienen incentivos para asumir más riesgos empresariales y, con ello, aumentar la volatilidad del precio. Sin embargo, existe un efecto contrario: cuando aumenta la proporción de la cartera del CEO expuesta al precio de las acciones de la empresa, como ocurre al aumentar las concesiones de opciones, un CEO con aversión al riesgo podría intentar reducir la volatilidad general de su cartera disminuyendo la volatilidad del precio de las acciones de la empresa. Esto supondría un giro hacia estrategias empresariales más conservadoras y menos arriesgadas.
Los investigadores evalúan el efecto de las concesiones de opciones sobre la asunción de riesgos empresariales analizando la estructura de los programas de concesión de opciones para los CEO de empresas incluidas en el índice Composite 1500 de Standard & Poor's entre 1992 y 2010. Observan que muchas empresas tienen programas de opciones plurianuales, lo que significa que es poco probable que las concesiones estén impulsadas por cambios en las oportunidades de inversión de las empresas estudiadas.
Hay dos grandes tipos de planes de remuneración vinculados a opciones: los de valor fijo y los de número fijo. En un plan de valor fijo, los ejecutivos reciben opciones sobre acciones por un valor determinado cada año del programa plurianual. Si el precio de las acciones de la empresa sube entre el primer y el segundo año del programa, elevando así el valor de cada opción concedida, el número de opciones otorgadas en el segundo año sería menor que el del primero. En cambio, los planes de número fijo conceden a los ejecutivos una cantidad determinada de opciones cada año del programa retributivo. El valor de las concesiones anuales en un programa de este tipo puede variar considerablemente debido a las fluctuaciones del precio de las acciones de la empresa y a otros factores. Los investigadores aprovechan el hecho de que, en un mercado bursátil al alza, a medida que suben los precios de las acciones, los CEO con planes de número fijo reciben una proporción cada vez mayor de su remuneración en forma de opciones, mientras que el valor de las concesiones de opciones a los CEO con planes de valor fijo no aumenta en la misma medida.
Los investigadores concluyen que, en promedio, «la asunción de riesgos aumenta cuando crece la proporción de opciones en la remuneración total». Aunque señalan que la asunción de riesgos podría disminuir en respuesta a «concesiones de opciones muy cuantiosas otorgadas a ejecutivos con aversión al riesgo y carteras poco diversificadas», observan que, en la mayoría de las empresas de la muestra, un aumento de las concesiones de opciones se asocia con una mayor volatilidad del precio de las acciones. Los efectos son especialmente pronunciados en las empresas financieras y tecnológicas. Los investigadores estudian las causas del aumento de la volatilidad del precio de las acciones y concluyen que se debe principalmente a un incremento del apalancamiento empresarial, una estrategia ampliamente al alcance de los CEO y sus empresas.




