
El principal argumento a favor de una renta básica universal (RBU) es que reduciría la pobreza y la desigualdad de ingresos. Sin embargo, sus defensores suelen pasar por alto otros posibles beneficios. Los pagos digitales de la RBU pueden incorporar a las personas al sistema financiero y desarrollar sus capacidades financieras, lo que permite acceder auna serie de beneficios para el desarrollo tanto para la ciudadanía como para los gobiernos.
Pensemos, por ejemplo, en Mongolia. En 2014, el 92 % de los adultos tenía una cuenta bancaria—con mucho, la proporción más alta del mundo en desarrollo. (En comparación, solo el 43 % de los adultos tiene cuenta bancaria en países similares de ingreso mediano bajo). Los adultos jóvenes, un grupo de población que a menudo queda excluido financieramente, muestran algunos de los niveles más notables de uso de servicios financieros; el 93 % de los mongoles de entre 15 y 24 años tiene una cuenta.
Las políticas acertadas, los pagos digitales y una mayor inclusión de los grupos tradicionalmente marginados contribuyeron a que Mongolia alcanzara una titularidad de cuentas casi universal. El Fondo Mongol para el Desarrollo Humano (HDF) distribuye los ingresos de los sectores de minerales y minería con el objetivo de redistribuir la riqueza. Uno de los programas emblemáticos financiados por el HDF es el Programa Dinero para los Niños (CMP), puesto en marcha en 2012. Como parte del CMP, el Gobierno realiza depósitos electrónicos mensuales en cuentas de ahorro abiertas a nombre de los niños, lo que contribuye a garantizar que, con el tiempo, todos los mongoles tengan una cuenta bancaria. El programa paga unos 10 dólares al mes a todos los niños de 0 a 17 años, y así garantiza que los padres de cada recién nacido abran una cuenta a nombre de su hijo.
Junto con Sudáfrica, Mongolia tiene una de las proporciones más altas del mundo en desarrollo de adultos que reciben transferencias del Gobierno: el 35 %; dos tercios de esos pagos se depositan directamente en cuentas bancarias. El 70 % de los titulares de cuentas en Mongolia realiza o recibe algún pago a través de su cuenta, mientras que en Asia Oriental y el Pacífico en su conjunto la proporción es del 50 %.
Estas cuentas no se utilizan únicamente de forma pasiva para recibir pagos: también se usan activamente para gestionar el efectivo mensual y ahorrar a más largo plazo. La proporción de titulares de cuentas en Mongolia que realizan tres o más retiros en un mes típico triplica el promedio regional. Más del 30 % de los adultos utiliza una cuenta para ahorrar.
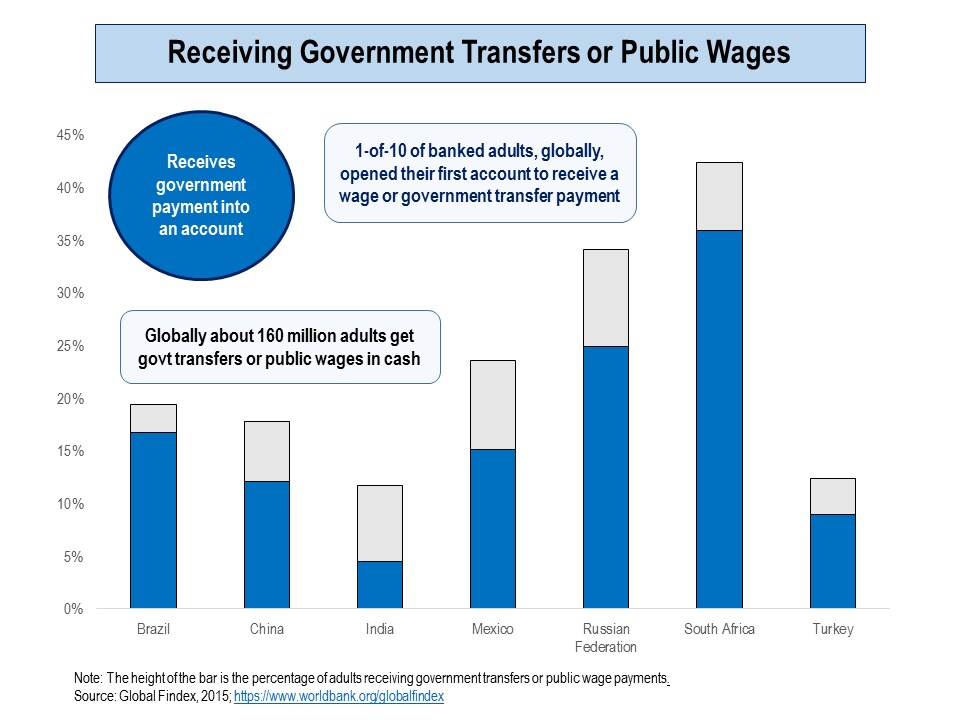
En Irán encontramos una situación similar: el 92 % de los adultos tiene una cuenta bancaria (frente al 15 % de promedio en Oriente Medio) y más del 60 % recibe en ella un pago del Gobierno. En 2010, el Gobierno sustituyó las subvenciones a los precios de la energía por transferencias de dividendos energéticos a los hogares. Como el dinero se pagaba exclusivamente en cuentas, se abrieron, según las estimaciones, 16 millones de cuentas nuevas para garantizar que todas las familias que reunían los requisitos pudieran recibir las prestaciones. También se amplió la red de cajeros automáticos para que la población rural iraní pudiera acceder a sus cuentas.
EDUCACIÓN FINANCIERA
De manera destacable, el 41 % de los adultos de Mongolia respondió correctamente a 4 de 5 preguntas sobre nociones básicas de educación financiera (inflación, capitalización de intereses, descuento y cálculo de intereses), frente al 28 % de los adultos de China. Esto al menos sugiere que crecer con una cuenta, recibir pagos periódicos en ella y ver cómo aumentan los ahorros durante la infancia mejora la familiaridad con los productos financieros y las capacidades financieras.
REDUCCIÓN DE COSTES Y AUMENTO DE LA RAPIDEZ Y LA TRANSPARENCIA
El uso de cuentas bancarias, en lugar de distribuir efectivo a través de una red de gobiernos regionales y locales, ofrece muchas ventajas adicionales: en primer lugar, cuesta menos tanto a los gobiernos como a los hogares. Una evaluación rigurosa de un programa de transferencias sociales en Níger mostró que el coste variable de administrar esas transferencias es un 20 % menor mediante transferencias electrónicas que mediante la distribución manual de efectivo.
En segundo lugar, las cuentas bancarias ofrecen al Gobierno una forma más segura de distribuir grandes sumas de dinero que hacer que los beneficiarios vuelvan a casa con fajos de efectivo en los bolsillos. Esta preocupación es especialmente pertinente en el caso de los pagos periódicos en efectivo, como los de la RBU, que se reciben en lugares y momentos conocidos públicamente.
En tercer lugar, la liquidez y el anonimato transaccional de los pagos en efectivo los exponen a «filtraciones» (pagos que no llegan íntegramente al destinatario) y a beneficiarios «fantasma», sobre todo en el contexto de las transferencias del Gobierno. El proceso de pago electrónico, que por lo general exige documentación de identidad más rigurosa, facilita el seguimiento de los pagos y dificulta que los beneficiarios fantasma pasen inadvertidos.
En cuarto lugar, la digitalización de los pagos del Gobierno es una forma probada de ampliar el acceso financiero y suele ser la primera puerta de entrada al sistema financiero para las personas sin cuenta bancaria. La distribución electrónica de prestaciones sociales ofrece a los beneficiarios la oportunidad de abrir cuentas para ahorrar y realizar pagos, así como de crear un historial de transacciones que puede mejorar su acceso al crédito.
En India, un programa gubernamental ha abierto más de 250 millones de cuentas bancarias en los últimos cuatro años, junto con cerca de 1.000 millones de números de identificación biométrica «Aadhaar». El Gobierno actual ha avanzado hacia el reembolso a las personas pobres por la compra de productos básicos, mediante pagos directos en sus cuentas bancarias. Con la infraestructura bancaria necesaria para los pagos electrónicos ya establecida, el Gobierno de India, en su más reciente «Encuesta Económica», coqueteó con la idea de realizar pagos electrónicos de RBU.
En última instancia, existe una relación simbiótica entre los pagos electrónicos de la renta básica universal y una inclusión financiera más amplia. Los pagos electrónicos de la RBU pueden incorporar a los adultos sin cuenta bancaria al sector financiero formal; una mayor inclusión financiera puede sentar las bases para introducir pagos gubernamentales más eficientes.
Este artículo se publicó originalmente en el blog de Future Development de la Brookings Institution.




