Nouriel Roubini es presidente de Roubini Global Economics, profesor de la Escuela de Negocios Stern de la Universidad de Nueva York y coautor de Crisis Economics.
NUEVA YORK – La decisión de la Reserva Federal de Estados Unidos de emprender una tercera ronda de flexibilización cuantitativa, o QE3, ha planteado tres preguntas importantes. ¿Logrará QE3 reactivar el anémico crecimiento económico de Estados Unidos? ¿Provocará un aumento persistente de los activos de riesgo, especialmente en los mercados bursátiles de Estados Unidos y de otros países? Por último, ¿serán similares o diferentes sus efectos en el crecimiento del PIB y en los mercados de renta variable?
Muchos sostienen ahora que el efecto de QE3 sobre los activos de riesgo debería ser tan poderoso, si no más, que el de QE1, QE2 y la «Operación Twist», el programa de compra de bonos de la Fed anterior. Después de todo, si bien las rondas anteriores de flexibilización monetaria en Estados Unidos se han asociado con un aumento persistente de los precios de las acciones, el tamaño y la duración de QE3 son más sustanciales. Pero, a pesar del impresionante compromiso de la Fed con una flexibilización monetaria agresiva, sus efectos sobre la economía real y sobre la renta variable estadounidense bien podrían ser más reducidos y efímeros que los de las rondas anteriores de QE.
Consideremos, en primer lugar, que las rondas anteriores de QE se produjeron en momentos de valoraciones y beneficios bursátiles mucho más bajos. En marzo de 2009, el índice S&P 500 había caído a 660, el beneficio por acción (BPA) de las empresas y bancos estadounidenses se había hundido hasta mínimos de la crisis financiera y los ratios precio/beneficio estaban en un dígito. Hoy, el S&P 500 es más de un 100 % superior (ronda los 1.430), el BPA medio se acerca a 100 dólares y los ratios P/E superan 14.
Incluso durante QE2, en el verano de 2010, el S&P 500, los ratios P/E y el BPA eran mucho más bajos que hoy. Si, como es probable, el crecimiento económico en Estados Unidos sigue siendo anémico a pesar de QE3, los ingresos brutos y los beneficios netos empezarán a caer, con efectos negativos en las valoraciones bursátiles.
Además, esta vez no hay apoyo fiscal: QE1 y QE2 ayudaron a evitar una recesión más profunda y una doble recaída, respectivamente, porque cada una se asoció con un estímulo fiscal significativo. En cambio, QE3 se asociará con una contracción fiscal, posiblemente incluso con un gran precipicio fiscal.
Incluso si Estados Unidos evita el precipicio fiscal completo del 4,5 % del PIB que se cierne al final del año, es muy probable que un lastre fiscal equivalente al 1,5 % del PIB afecte a la economía en 2013. Con la economía estadounidense creciendo actualmente a una tasa anual del 1,6 %, un lastre fiscal de tan solo el 1 % implica un estancamiento casi completo en 2013, aunque una modesta recuperación en la vivienda y la manufactura, junto con QE3, debería mantener el crecimiento de Estados Unidos aproximadamente en su nivel actual en 2013.
Pero no hay un repunte más amplio en marcha. En 2010 y 2011, los indicadores económicos adelantados mostraron que la desaceleración del primer semestre había tocado fondo y que el crecimiento ya se estaba acelerando antes del anuncio de la flexibilización monetaria. Así, QE impulsó una economía que ya se estaba recuperando, lo que prolongó la reflación de los activos.
En cambio, los datos más recientes sugieren que la economía estadounidense se está desempeñando de forma tan lenta ahora como lo estaba en el primer semestre del año. De hecho, si algo, la debilidad del mercado laboral estadounidense, las bajas inversiones de capital y el lento crecimiento de los ingresos han contradicho las señales de principios del verano de que el crecimiento del tercer trimestre podría ser más sólido.
Mientras tanto, los principales canales de transmisión del estímulo monetario a la economía real –los mercados de bonos, de crédito, de divisas y bursátil– siguen siendo débiles, si no están rotos. De hecho, es improbable que el canal de los mercados de bonos impulse el crecimiento. Los rendimientos de los bonos gubernamentales a largo plazo ya son muy bajos, y una nueva reducción no modificará significativamente los costes de endeudamiento de los agentes privados.
El canal del crédito tampoco funciona adecuadamente, ya que los bancos han acumulado la mayor parte de la liquidez adicional de QE, creando reservas excedentarias en lugar de aumentar los préstamos. Quienes pueden pedir prestado tienen abundante efectivo y son cautelosos a la hora de gastar, mientras que quienes quieren pedir prestado –hogares y empresas muy endeudados (especialmente pequeñas y medianas empresas)– se enfrentan a una crisis de crédito.
El canal cambiario está igualmente deteriorado. Con el debilitamiento del crecimiento mundial, es improbable que las exportaciones netas mejoren de forma notable, incluso con un dólar más débil. Además, muchos de los principales bancos centrales están aplicando variantes de QE junto con la Fed, lo que atenúa el efecto de las acciones de la Fed sobre el valor del dólar.
Quizá lo más importante es que el efecto de un dólar más débil sobre la balanza comercial, y por tanto sobre el crecimiento, está limitado por dos factores. En primer lugar, un dólar más débil se asocia con un precio en dólares más alto de las materias primas, lo que supone un lastre para la balanza comercial, ya que Estados Unidos es un importador neto de materias primas. En segundo lugar, cualquier mejora del PIB derivada de exportaciones más fuertes conduce a un aumento de las importaciones. Los estudios empíricos estiman que el impacto global de un dólar estadounidense más débil en la balanza comercial es prácticamente nulo.
El único otro canal significativo para trasladar QE a la economía real es el efecto riqueza de un aumento del mercado bursátil, pero hay cierto razonamiento circular en el argumento de que QE3 provocará un aumento persistente de los precios de las acciones. Si la reflación sostenida de los activos requiere una recuperación significativa del crecimiento del PIB, es tautológico decir que si los precios de las acciones suben lo suficiente tras QE, el aumento resultante del PIB por efecto riqueza justifica la subida de los precios de los activos. Si los canales de transmisión de la política monetaria a la economía real están rotos, no se puede asumir que QE tendrá un efecto significativo en el crecimiento económico.
El presidente de la Fed, Ben Bernanke, ha subrayado recientemente la importancia de un canal adicional: el canal de la confianza, a través del cual el compromiso de la Fed de mantener condiciones monetarias generosas durante más tiempo podría mejorar el gasto privado. La cuestión es cuán sustanciales y duraderos serán estos efectos. La confianza es frágil en un entorno caracterizado por el desapalancamiento en curso, incertidumbres macroeconómicas, un crecimiento débil del empleo y un lastre fiscal.
En síntesis, QE3 reduce el riesgo extremo de una contracción económica abierta, pero es improbable que conduzca a una recuperación sostenida en una economía que todavía atraviesa un doloroso proceso de desapalancamiento. A corto plazo, QE3 llevará a los inversores a asumir riesgos y estimulará una modesta reflación de los activos. Pero es probable que el aumento de los precios de las acciones se desvanezca con el tiempo si el crecimiento económico decepciona, como es probable, y arrastre a la baja las expectativas sobre los ingresos y la rentabilidad de las empresas.
Las opiniones expresadas aquí son las del autor, y no necesariamente las del Foro Económico Mundial. Publicado en colaboración con Project Syndicate.
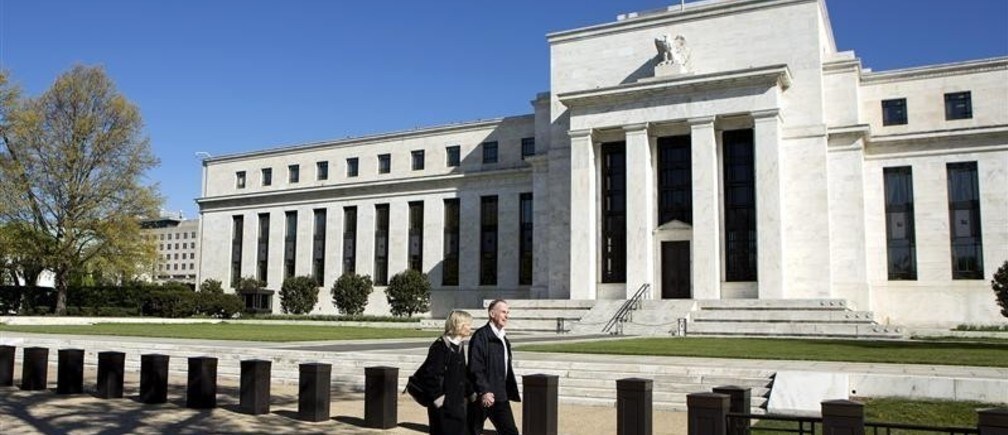
Imagen: Dos peatones caminan frente al edificio de la Reserva Federal en Washington D.C. REUTERS/Joshua Roberts




