Existe una opinión muy extendida según la cual la unión monetaria actúa ahora como una camisa de fuerza para los países de la periferia y ya no logra la convergencia de los niveles de vida. En esta línea, la Cumbre del Euro del 24 de octubre de 2014 pidió que prosiguiera el trabajo para «desarrollar mecanismos concretos de mayor coordinación de las políticas económicas, convergencia y solidaridad», e invitó al presidente de la Comisión Europea, en estrecha cooperación con el presidente de la Cumbre del Euro, el presidente del Eurogrupo y el presidente del Banco Central Europeo, «a preparar los próximos pasos para mejorar la gobernanza económica en la zona del euro».1
Esta columna sostiene que la convergencia en la eurozona nunca se ha detenido: lo que cambió durante las principales fases de la unión monetaria fue el tipo de convergencia.
El tipo de convergencia que se observa actualmente no es ni la convergencia nominal (es decir, la convergencia de variables nominales como la inflación y los tipos de interés) ni la convergencia real, en su sentido habitual (es decir, la convergencia de los ingresos per cápita), sino una convergencia que atañe a la estructura de la economía.
La convergencia estructural sienta las bases para una nueva convergencia real. Sin embargo, para que esto ocurra, es preciso contar con las instituciones y políticas adecuadas tanto a escala de la UE/ZE como a escala nacional.
Las tres facetas de la convergencia económica
Al término «convergencia económica» se le han atribuido distintos significados. En la literatura sobre crecimiento, la convergencia se refiere a la tendencia prevista de que los países crezcan más rápido cuanto menor sea su PIB per cápita. La teoría neoclásica del crecimiento predice una convergencia real (es decir, una reducción de las diferencias en el PIB per cápita, las dotaciones relativas de factores productivos y los precios relativos de los factores).
El debate al inicio de la Unión Económica y Monetaria (UEM) también giró en torno a la convergencia. En particular, los criterios de Maastricht hicieron hincapié en la convergencia nominal (definida en función de variables nominales como los tipos de interés, la inflación, los tipos de cambio, los déficits públicos y la deuda): el objetivo no era solo crear una moneda única, sino también una moneda estable (por ejemplo, Buti y Sapir, 1998). Se esperaba que la adopción de una moneda única ofreciera fuertes incentivos para llevar a cabo reformas estructurales que compensaran la pérdida de la política monetaria como instrumento de estabilización.
El debate académico puso el énfasis, en cambio, en la teoría de las áreas monetarias óptimas (AMO) y en hasta qué punto la convergencia real estaba suficientemente avanzada para sincronizar las economías de los países participantes en la UEM y reducir así el riesgo de perturbaciones asimétricas sin respuesta en una unión monetaria. El debate sobre la posible tensión entre convergencia nominal y real también rodeó la ampliación de la UE, con énfasis en las posibles dificultades de los países candidatos para respetar los criterios de Maastricht sobre inflación y tipos de interés y de cambio, a la luz de los efectos Balassa-Samuelson (por ejemplo, Grauwe y Schnabl, 2005).
Se suponía implícitamente que la convergencia real haría más similares las estructuras económicas de los países participantes en la unión monetaria, acercaría así la UEM a los requisitos de una AMO y facilitaría el cumplimiento de los criterios nominales de Maastricht.
Sin embargo, los hechos demostraron que esta expectativa era errónea. La primera década de la UEM mostró que la convergencia estructural no es necesariamente un subproducto de la convergencia nominal y real.
Las tres oleadas de convergencia en la UEM
El periodo previo a la UEM coincidió con una convergencia nominal: se redujeron las diferencias entre las tasas de inflación de los países participantes en la unión monetaria. El nivel medio de los tipos de interés nominales y su dispersión entre los países «dentro de la UEM» cayeron drásticamente, ante la convergencia de los diferenciales de inflación, la reducción del riesgo cambiario y la disminución de los déficits públicos (véase la Figura 1).
Figura 1. Tipos de interés: media y varianza entre los países de la EA-12
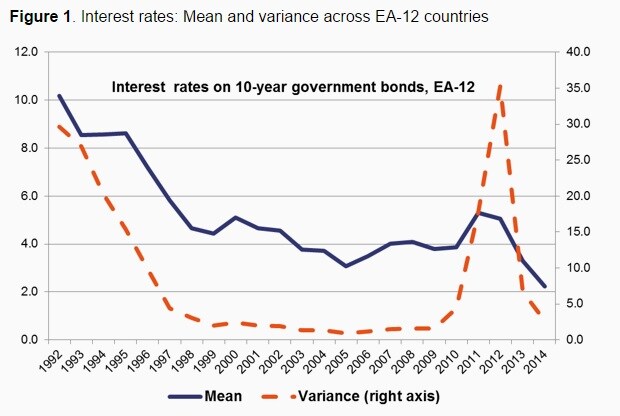
Fuente: cálculos basados en datos de AMECO
Los años anteriores a la culminación de la UEM también se caracterizaron por una sólida convergencia real, con tasas de crecimiento más elevadas en los países con menores ingresos per cápita.
Tras la culminación de la UEM, la convergencia nominal se había alcanzado prácticamente, con la notable excepción de la deuda pública. La caída de los tipos de interés fue acompañada por un importante proceso de integración de los mercados financieros, en particular los mercados de bonos. Las estadísticas también mostraban que la convergencia real seguía avanzando como se esperaba (véase la Figura 2). Se popularizó la idea de que los criterios de las AMO eran «endógenos»: aunque no se cumplieran ex ante, se cumplirían ex post, porque la participación en la UEM supondría una mayor integración comercial y una sincronización más estrecha de los ciclos económicos (Frenkel y Rose, 1998).
La convergencia real durante los primeros diez años de la UEM se hizo aún más evidente por los enormes flujos de capital desde el «centro» hacia la «periferia» de la zona del euro, ante la desaparición del riesgo cambiario y la menor percepción del riesgo de impago. Este proceso fue paralelo a la ampliación de los déficits por cuenta corriente en la periferia y al aumento de los superávits en el núcleo (véase la Figura 3). Las entradas de capital coincidieron con una aceleración del crecimiento. Como muestra la Figura 2, los países de la periferia, mientras recibían entradas de capital y registraban déficits por cuenta corriente, también anotaban una demanda interna sostenida y reducían rápidamente el desempleo (véase la Figura 4).
Figura 2. Diagrama de dispersión de los países de la ZE: crecimiento del PIB per cápita (1999-2007) y nivel del PIB per cápita en PPA (1999)

Fuente: cálculos basados en datos de AMECO
Sin embargo, la sostenibilidad del crecimiento adicional de la periferia dependía de la calidad de las inversiones que había hecho posible el abaratamiento del capital. En este sentido, no ayudó que las abundantes entradas de capital coincidieran con diferenciales de inflación persistentes y pérdidas de competitividad en la periferia. La inversión en la periferia se volvió cada vez más rentable en actividades no transables. Se alimentaron burbujas inmobiliarias de gran escala en países como España e Irlanda. De forma simétrica, los países del centro empezaron a crecer cada vez más gracias a las exportaciones, también debido a las mejoras de la competitividad en precios, mientras que unos tipos de interés reales relativamente altos evitaron el recalentamiento de los mercados de activos, en particular el inmobiliario. Además, los satisfactorios resultados de crecimiento registrados en la periferia de la ZE condujeron a una situación de «anestesia reformista»: se retrasaron reformas importantes para facilitar un ajuste eficaz en la unión monetaria porque no se consideraban urgentes (Comisión Europea, 2008).
Figura 3. Evolución de la cuenta corriente y el desempleo: promedio del núcleo frente a la periferia de la ZE (media ponderada)2

Fuente: cálculos basados en datos de AMECO.
En pocas palabras, la convergencia real durante la primera década de la UEM coincidió en gran medida con una divergencia estructural. La estructura de las economías del centro y de la periferia de la UEM se volvió cada vez más distinta. Como muestra la Figura 4, las economías del centro dependían cada vez más de las exportaciones y de las actividades transables, mientras que las de la periferia estaban cada vez más dominadas por sectores no transables y la construcción.
En cierto sentido, el conocido «efecto Walters» (es decir, el efecto desestabilizador de las diferencias entre los tipos de interés reales de un centro con baja inflación y una periferia con alta inflación; véase Walters, 1986) tuvo consecuencias que fueron más allá de la estabilización cíclica. Podría sostenerse que durante la primera década de la UEM operó un «super efecto Walters», por el que las persistentes diferencias en los tipos de interés reales impulsaron no solo las posiciones cíclicas, sino también las estructuras económicas.
La crisis financiera actuó como detonante de los desequilibrios acumulados durante la primera década de la UEM. Los capitales empezaron a fluir en sentido contrario, en medio de una reevaluación general del riesgo. Los acontecimientos que se habían producido desde el periodo previo a la UEM se revirtieron en parte: la divergencia nominal de los tipos de interés, vinculada al aumento de los diferenciales entre el centro y la periferia, coincidió con una divergencia real de las tasas de crecimiento y desempleo (véase la Figura 3). La corrección de los desequilibrios por cuenta corriente fue acompañada no solo por una contracción de la demanda interna en la periferia, sino también por mejoras de competitividad y una reorientación de la producción hacia las actividades transables.
¿Pueden los países de la ZE volver a crecer juntos?
Tras años de divergencia prolongada, los datos más recientes apuntan a una aceleración del crecimiento y el empleo en la mayoría de los países de la periferia de la ZE. La distensión de las tensiones en los mercados de bonos, la menor fragmentación de los mercados financieros y el menor ritmo de la consolidación fiscal necesaria en los países en dificultades son factores que contribuyen a ello. ¿Será suficiente? ¿Durará?
El actual proceso de convergencia estructural es un requisito necesario para lograr una mayor convergencia real en adelante. Como las economías de la periferia no pueden volver a depender de patrones de crecimiento impulsados principalmente por el endeudamiento externo, no hay alternativa: deben darse las condiciones para un mayor crecimiento de los sectores no transables y de las exportaciones. Aunque este proceso es una condición necesaria para reanudar la convergencia de las condiciones de vida en la UEM, lo logrado hasta ahora dista mucho de ser suficiente.
La primera razón es que gran parte de la convergencia estructural observada está vinculada especialmente a la contracción del sector no transable en los países periféricos. Una expansión prolongada del sector exportador requiere reformas ambiciosas, marcos de políticas favorables y una recuperación sostenida de los mercados de exportación. En este sentido, la Comisión ha puesto en marcha una agenda de tres frentes para fortalecer la recuperación en Europa, basada en un compromiso renovado con las reformas estructurales, un compromiso con la responsabilidad fiscal que también tenga en cuenta los objetivos de crecimiento dentro del margen fiscal disponible, y el impulso a la inversión mediante recursos adicionales y la eliminación de cuellos de botella.
En segundo lugar, como se señaló en una columna anterior (Buti, 2014), la necesidad de una estrategia de crecimiento impulsada por las exportaciones en la periferia puede chocar con la necesidad de garantizar unas finanzas públicas saneadas, ya que las mejoras de competitividad en precios en la periferia pueden implicar deflación de la deuda. Una postura antideflacionaria eficaz de las autoridades monetarias será clave para aliviar esta disyuntiva.
Por último, pero no menos importante, una convergencia sostenible exigirá un marco institucional creíble que respalde la UEM y la preservación de un clima de confianza. La crisis financiera ayudó a volver a alinear la evaluación del riesgo país por parte del mercado con los fundamentos económicos. La reacción del mercado demostró, como tantas veces, ser demasiado intensa y demasiado tardía, pero sí sentó las bases del ajuste y la convergencia estructural, también mediante reformas muy necesarias. De cara al futuro, el alcance y la sostenibilidad de la convergencia restablecida dependerán crucialmente de que los mercados mantengan la confianza en las economías de la periferia de la ZE. Las recientes iniciativas de la UE contribuirán a ello: una regulación más estricta de los mercados financieros y el establecimiento de un mecanismo único de supervisión del sector bancario ayudarán a garantizar la compatibilidad entre la convergencia restablecida y la estabilidad macrofinanciera. Adoptar una perspectiva de supervisión para toda la ZE ayudará a reducir los riesgos macrofinancieros. El establecimiento de una Unión de los Mercados de Capitales contribuirá a integrar los mercados de renta variable de toda la UE, reduciendo así la volatilidad de la inversión transfronteriza, mejorando el reparto de riesgos y, sobre todo, ayudando a reasignar el exceso de ahorro dentro de la ZE mediante renta variable en lugar de deuda. Ambos avances deberían ayudar a contrarrestar el super efecto Walters que obstaculizó la divergencia estructural en el periodo previo a la crisis.
Referencias
Buti, M. (2014), «Una trinidad coherente para la eurozona», VoxEU.org, 8 de enero.
Buti, M. y A. Turrini (2012), «¿Lento pero constante? El ajuste externo dentro de la eurozona empieza a funcionar», VoxEU.org, 12 de noviembre.
Buti, M. y A. Sapir (1998), Política económica en la UEM, Clarendon Press, Oxford.
De Grauwe, P. y G. Schnabl (2005), «Convergencia nominal frente a real. Escenarios de entrada en la UEM para los nuevos Estados miembros», Kyklos 4, 537-555.
Comisión Europea (2008), EMU@10: éxitos y desafíos tras 10 años de Unión Económica y Monetaria, European Economy
Frankel, J. y A. K. Rose (1998), «La endogeneidad de los criterios del área monetaria óptima», Economic Journal 108, 1009-25.
Marelli, E. y M. Signorelli (2005), «Convergencia institucional, nominal y real en Europa», Banks and Bank Systems 5, 140-155.
Walters, A. (1986), El renacimiento económico de Gran Bretaña, Oxford University Press, Oxford.
Notas al pie
1 La cuestión de la convergencia en la eurozona también se aborda en la Nota Analítica de los Cuatro Presidentes «Preparación de los próximos pasos para mejorar la gobernanza económica en la zona del euro», Consejo Europeo informal, 12 de febrero de 2015.
2 Centro: BE DE LU NL AT FI. Periferia: EE IE EL ES FR IT CY LV LT MT PT SI SK. Los países de la ZE del centro y la periferia se agrupan según su posición exterior, como en Buti y Turrini (2013). Con pocas excepciones, los países del centro registraron un superávit durante el periodo 1999-2009, mientras que los países periféricos registraron un déficit.
3 En trabajos existentes se llega a conclusiones similares; por ejemplo, Marelli y Signorelli (2005).
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para estar al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Marco Buti es director general de la DG de Asuntos Económicos y Financieros de la Comisión Europea. Alessandro Turrini es economista y jefe de unidad en la DG de Asuntos Económicos y Financieros de la Comisión Europea, y miembro investigador afiliado al CEPR.
Imagen: El 7 de agosto de 2014 se fotografía un enorme logotipo del euro junto a la sede del Banco Central Europeo (BCE). REUTERS/Ralph Orlowski.




