Grecia está prácticamente en bancarrota. El tiempo (y también la paciencia de los acreedores) se agota. Y, sin embargo, al observar hoy a los países de la eurozona, parece haber poca conciencia de que el impago de Grecia, o incluso su salida del euro, podría acarrear graves problemas para la unión monetaria europea.
Aproximadamente el 52 por ciento de los alemanes encuestados querría que Grecia abandonara la eurozona, según una encuesta . El Índice de Desintegración del Euro Griego de Sentix, una encuesta mensual de inversores realizada por el grupo alemán de investigación, indica que el 41 por ciento de los inversores encuestados en mayo espera que Grecia salga en los próximos 12 meses, pero solo el 24 por ciento cree que, si Grecia se marchara, la eurozona estaría expuesta al riesgo de contagio. ¿Es este otro caso de «Grecia es demasiado pequeña para importar», como ocurrió a principios de la década de 2000, cuando el país fue admitido en la unión monetaria pese a no cumplir los requisitos de deuda y déficit? ¿O se debe todo a que el resto de Europa, ya en camino hacia la recuperación, no está dispuesto a seguir tolerando la saga griega?
Pagos próximos
El último capítulo de esta saga comenzó en enero, cuando el partido antiausteridad Syriza ganó las elecciones generales con dos promesas contradictorias: poner fin a la austeridad y permanecer en la eurozona. Para lograr lo primero, el Gobierno debe derogar algunas medidas incluidas en el programa de rescate, como las reformas del mercado laboral y de las pensiones. Pero esto plantea la cuestión de cómo puede Grecia seguir en el euro. Los acreedores exigen que se cumpla este programa, incluidas esas impopulares reformas, para que los griegos obtengan los fondos del rescate. Sin ellos, Grecia tendrá dificultades para cumplir sus próximas obligaciones financieras. En particular, el 5 de junio Atenas debe devolver al Fondo Monetario Internacional 300 millones de euros —una parte de los 1.600 millones de euros que deben pagarse antes del 19 de junio. En julio y agosto vencen importantes amortizaciones de bonos griegos en manos del Banco Central Europeo (BCE). En conjunto, estos pagos equivalen al gasto actual en pensiones, seguridad social y salarios del sector público.
Aunque al principio contó con una gran dosis de simpatía, el Gobierno griego no tiene a nadie más que a sí mismo a quien culpar. Desde que Syriza llegó al poder en febrero, el Gobierno ha conseguido malgastar una gran cantidad de capital político y buena voluntad, quizá por falta de experiencia o por arrogancia (o ambas cosas), sin lograr avances tangibles.
A medida que la situación de liquidez de Grecia se deteriora día a día y aumenta la presión de las obligaciones financieras nacionales, como las pensiones y los salarios, resulta cada vez más probable que el Gobierno de Atenas incumpla un pago al FMI en junio, salvo que se alcance un acuerdo creíble y exhaustivo. Pero nadie parece creer que eso esté al alcance. Aunque las probabilidades son actualmente bajas, incluso la directora gerente del FMI, Christine Lagarde, ha reconocido la posibilidad de un Grexit.
Llamada de atención
Quizá Lagarde eligió deliberadamente exagerar la situación para transmitir a sus interlocutores griegos que el tiempo de las conversaciones ha terminado y que ahora se requieren medidas concretas. Incumplir un pago aún no significaría un impago, ni necesariamente obligaría a Grecia a abandonar la unión monetaria. Pero serviría como llamada de atención.
Entre comentaristas, inversores e incluso responsables políticos está muy extendida la complacencia respecto a la posibilidad de que el Gobierno griego y los acreedores alcancen un acuerdo, incluso en el último momento. Esto se ha visto reforzado por la creencia de que el riesgo de contagio al resto de la eurozona es limitado en comparación con el período 2011-12, principalmente debido a la disposición del BCE a absorber bonos soberanos si la demanda se debilita y a la menor exposición de los bancos europeos a Grecia (de 180.000 millones de euros en 2010 a poco más de 30.000 millones a finales de 2014). La mejora de las perspectivas económicas de los países periféricos de la eurozona, como España e Italia, también contribuye a aliviar las preocupaciones.
La realidad del Grexit
En las próximas semanas, la saga de la deuda griega pasará decididamente a un terreno más político. Los acreedores oficiales, así como los Gobiernos de la eurozona, se verán obligados a contemplar una serie de escenarios desagradables. En primer lugar, la incapacidad de reembolsar al FMI dejará claro que mantener a Grecia en la eurozona tiene costes elevados. Por ejemplo, el Gobierno tendrá que introducir controles de capital para evitar nuevas salidas (o más salidas), lo que pondrá en cuestión la propia noción de unión monetaria. Además, habrá un impacto significativo en la confianza de los mercados, con un posible aumento de la prima de riesgo de los bonos de la periferia de la eurozona: la correlación entre los bonos griegos y los de Italia, España y Portugal ha aumentado desde marzo, pese a las compras de bonos del BCE en el marco de su programa de expansión cuantitativa.
En segundo lugar, y en relación con el escenario anterior, los demás miembros de la eurozona empezarán a sopesar la disyuntiva entre convivir con un miembro de la eurozona incapaz de respetar las reglas y quebrantar la regla de oro de que no se puede salir de la unión monetaria. En otras palabras, ¿cuáles son los límites de las reglas de juego y de la coordinación fiscal dentro de la eurozona? Los intentos de Grecia de redefinir estas reglas han sido rechazados no tanto por la troika como por otros Estados miembros que se oponen a concederle a Grecia un margen de maniobra fácil.
Al negarse a hacer todo lo necesario para mantener a Grecia dentro de la unión monetaria, estos países están contemplando la posibilidad —inconcebible hasta hace muy poco— de que los países puedan salir sin desmantelar toda la estructura. Se desconoce cómo se haría, pero, una vez que un Grexit esté realmente sobre la mesa, es probable que las negociaciones entre Grecia y sus acreedores den un giro drástico.
Este artículo se publica en colaboración con Chatham House. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para seguir al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Paola Subacchi es directora del Departamento de Economía Internacional de Chatham House.
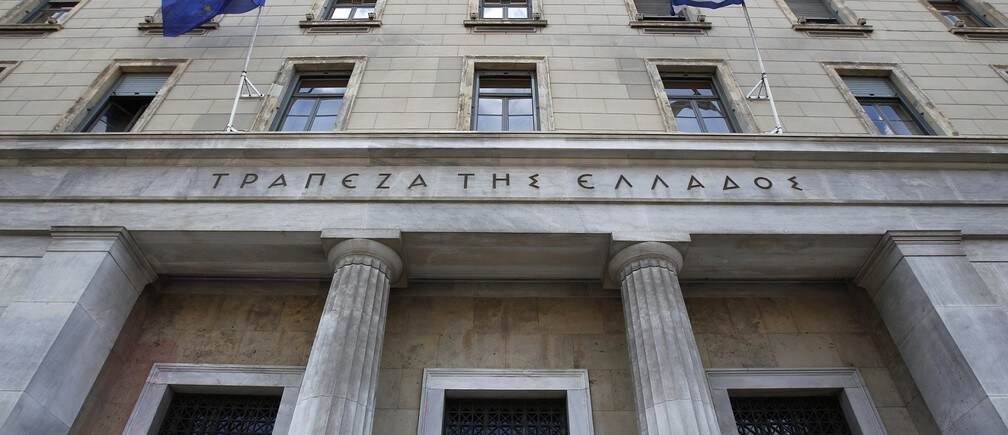
Imagen: Una bandera griega y una de la Unión Europea ondean frente al Banco de Grecia en Atenas el 20 de julio de 2010. REUTERS/John kolesidis.




