La Abenomics puede tener éxito, pese a los recientes reveses del crecimiento y la inflación, y revitalizar Japón si se avanza de manera firme en las tres flechas, por igual y simultáneamente, como mostramos en nuestro nuevo libro. Esto también es esencial para evitar un debilitamiento excesivo del yen y garantizar efectos positivos indirectos para los vecinos de Japón, su región y la economía mundial.
El legado: cambios estructurales durante las décadas perdidas
La mayoría de quienes siguen de cerca Japón conocerá esta llamativa estadística: en 2013, el PIB nominal de Japón se situaba alrededor de un 6 por ciento por debajo de su nivel de mediados de la década de 1990. Durante este período, tres importantes cambios estructurales han frenado el crecimiento y los esfuerzos por salir de la deflación:
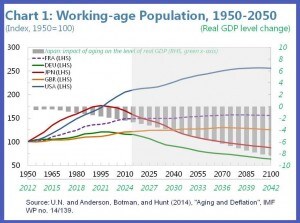
Envejecimiento de la población, que comenzó a acelerarse a mediados de la década de 1990, ha frenado el crecimiento al reducir la fuerza laboral, los precios del suelo y la demanda agregada, contribuyendo a las presiones deflacionarias (véase el gráfico 1). Ha contribuido a erosionar la base tributaria tradicional y a aumentar el gasto público en atención médica y seguridad social, agravando los problemas fiscales de Japón. También elevó la demanda de «activos seguros», lo que limitó la capacidad del sector financiero para actuar como catalizador del crecimiento mediante la provisión de capital de riesgo.
La deslocalización de la producción, que inicialmente contribuyó al proceso de desapalancamiento empresarial, se ha producido recientemente a costa de la inversión interna y las exportaciones de Japón (véase el gráfico 2), mientras que las mayores ganancias empresariales se conservan cada vez más en forma de efectivo.

Fragmentación del mercado laboral. Japón solía ser famoso por su modelo de empleo de por vida, sobre todo para los hombres en las grandes empresas, pero en los últimos años se ha producido un cambio drástico con la aparición de trabajadores no regulares, especialmente mujeres y trabajadores de más edad. La excesiva dualidad del mercado laboral se ha convertido recientemente en un obstáculo para los esfuerzos por salir de la deflación, al limitar el crecimiento de los salarios nominales agregados y de la productividad (véase el gráfico 3).

Los esfuerzos de política anteriores para superar estos obstáculos resultaron en gran medida infructuosos debido a su aplicación intermitente y, en general, descoordinada, así como a las grandes perturbaciones que afectaron al país justo cuando la situación empezaba a mejorar, como la crisis financiera asiática, el estallido de la burbuja puntocom, la crisis financiera mundial y el terremoto y tsunami de 2011.
Sinergias mutuas de la aplicación de las tres flechas
A principios de 2013, Japón emprendió un conjunto integral y coordinado de políticas para poner fin a la deflación, impulsar el crecimiento y garantizar la sostenibilidad fiscal, manteniendo al mismo tiempo la estabilidad financiera. Las llamadas tres flechas de la Abenomics comprenden una flexibilización monetaria agresiva, una política fiscal flexible y reformas estructurales ambiciosas.
Con la primera flecha, poner fin a la deflación reduciría la ratio de deuda pública y restablecería la eficacia de la política monetaria convencional. Además, podría reavivar el espíritu emprendedor y estimular el crecimiento de la productividad. Por ello, la flexibilización monetaria agresiva del Banco de Japón sigue siendo adecuada y fundamental para elevar la inflación observada y la esperada.
No obstante, la transmisión de la política parece relativamente limitada: la inversión sigue siendo débil pese a las tasas de interés reales negativas, las exportaciones continúan siendo moderadas pese a la depreciación del yen y el reequilibrio de carteras hacia activos de mayor rendimiento sigue siendo limitado. El aumento de las expectativas de inflación y las condiciones de estrechez del mercado laboral solo se están trasladando lentamente a salarios básicos más altos. Estos efectos modestos se deben, en parte, a los obstáculos estructurales mencionados antes —el envejecimiento, la externalización de la producción y la dualidad del mercado laboral—, lo que indica que las reformas estructurales son esenciales para ayudar a alcanzar la meta de inflación del 2 por ciento.
La segunda flecha depende, en gran medida, de la credibilidad de la estrategia de ajuste fiscal del Gobierno. Esto plantea un difícil equilibrio: por un lado, la política fiscal debe respaldar la recuperación económica, pero al mismo tiempo no puede perder de vista el enorme y cada vez mayor sobreendeudamiento. La solución preferida a este dilema sigue siendo una consolidación fiscal concreta a mediano plazo que busque encaminar la deuda a la baja mediante medidas de ingresos y reformas de las prestaciones: un plan así ofrecería garantías de que la deuda se pagará, lo que permitiría mayor margen a corto plazo para aplicar estímulos cuando se materialicen riesgos a la baja o se adopten medidas fiscales estructurales.
La tercera flecha de reformas estructurales ambiciosas es fundamental tanto para el éxito de la Abenomics a corto plazo como para que perdure. Las reformas estructurales revolucionarias ya respaldarían la demanda a corto plazo, pues aumentarían la confianza y las expectativas de ingresos permanentes. Además, como hemos visto recientemente en Europa, es poco probable que la consolidación fiscal tenga éxito sin un crecimiento más rápido. En este sentido, se necesitan sobre todo medidas audaces que aumenten el empleo de mujeres, trabajadores de más edad y mano de obra extranjera, pues contrarrestarían directamente los efectos del envejecimiento de la población.
Por último, el sector financiero no es un mero espectador en este debate, y las reformas deberían centrarse en reactivar el mercado de titulización y estimular el capital de riesgo para impulsar un crecimiento más rápido de la financiación de nuevas empresas, así como la reestructuración y salida de pequeñas y medianas empresas (pymes no viables). En cuanto a esto último, las tasas de entrada y salida de pymes en Japón son, en promedio, alrededor de un tercio de las de los países avanzados, lo que obstaculiza la intermediación crediticia y la asunción de riesgos al disuadir la entrada de nuevas empresas y la expansión de empresas saludables, y al erosionar la capacidad de los bancos para evaluar riesgos.
Este artículo se publica en colaboración con IMF Direct. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Changyong Rhee es el director del Departamento de Asia y el Pacífico del Fondo Monetario Internacional (FMI).
Imagen: El monte Fuji de Japón, cubierto de nieve, se ve a través de los rascacielos de Shinjuku, en Tokio. REUTERS/Kimimasa Mayama.




