Desde el inicio del abenomics en 2013, Japón se ha convertido en un campo de pruebas para las teorías económicas sobre cómo reactivar una economía debilitada mediante estímulos a gran escala del banco central y del Gobierno.
El proyecto tenía cuatro objetivos: poner fin a la deflación, impulsar el crecimiento, garantizar la sostenibilidad de la deuda pública y mantener la estabilidad del sector financiero.
Las herramientas de las que disponía el primer ministro Shinzo Abe eran un mayor endeudamiento y gasto públicos para impulsar la actividad económica, reformas estructurales profundas para encauzar las finanzas del país hacia una senda sostenible a largo plazo y, crucialmente, convencer al Banco de Japón (BoJ), tradicionalmente reacio a la inflación, de que relajara considerablemente la política monetaria, tanto mediante un plan de compra de activos a gran escala como fijando un objetivo de inflación más alto.
Para mérito suyo, Abe ha podido emplear todas estas herramientas en su intento de sacar a Japón de décadas de estancamiento. Sin embargo, que finalmente tenga éxito sigue dependiendo de cuán creíbles considere el pueblo japonés sus reformas y de si cambia su comportamiento en respuesta a ellas.
Así ha evolucionado la situación hasta ahora:
El programa de flexibilización monetaria cuantitativa y cualitativa (QQE) lanzado por el BoJ se ha aplicado a una escala sin precedentes hasta la fecha en el resto del mundo, con un aumento de las compras de bonos públicos de ¥50 billones al mes a ¥80 billones (alrededor del 1 % del PIB).
De hecho, según un reciente documento de trabajo del FMI el BoJ «poseía aproximadamente una cuarta parte del mercado a finales de 2014. Pero, al ritmo actual, poseerá alrededor del 40 % del mercado a finales de 2016 y cerca del 60 % a finales de 2018».

En algunos aspectos, sí parece haber habido resultados. Tras años de estancamiento, la economía japonesa empieza a dar señales de vida. Después de sufrir un duro golpe tras el aumento del impuesto sobre las ventas en abril del año pasado, la estimación del crecimiento del primer trimestre de 2015 se revisó considerablemente al alza, hasta una tasa anualizada del 3,9 %. Esto siguió a un aumento del 1,5 % en el último trimestre de 2014.
Sin embargo, hasta ahora su impacto en las expectativas de inflación general del país ha sido moderado. Tras aumentar inicialmente, las medidas de las expectativas de inflación en Japón han convergido en torno al 1 %, muy por debajo del objetivo del 2 % del BoJ:
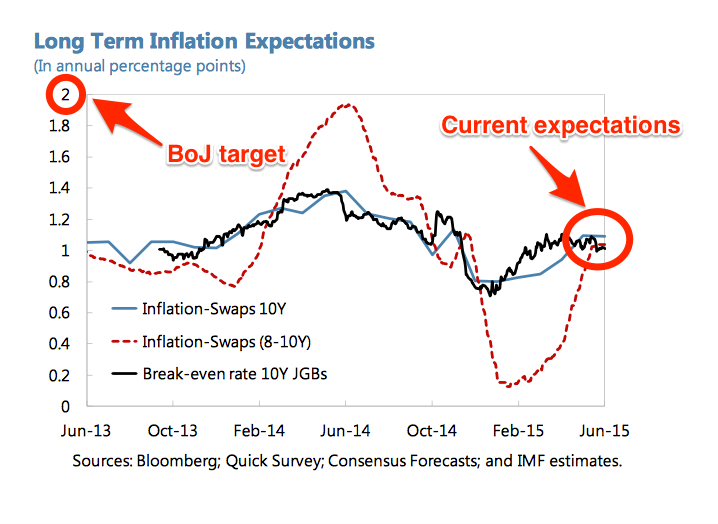
Se considera crucial cambiar las expectativas de aumento de los precios para animar a los consumidores japoneses a empezar a gastar, a las empresas a invertir y para erosionar el valor real de la enorme carga de deuda soberana del país.
Donde el abenomics ha tenido impacto es en el coste del capital: los tipos de interés en Japón han caído considerablemente en respuesta a las compras contundentes del banco central. Sin embargo, al igual que ocurrió en Estados Unidos y el Reino Unido, esto no ha provocado un repunte significativo de los préstamos bancarios a la economía real.

En cambio, el mecanismo de transmisión de la QQE a la economía real parece depender en gran medida de los canales de reajuste de carteras y del tipo de cambio. En junio, el yen japonés cayó hasta 125 por dólar, alcanzando su nivel más bajo en 13 años, y desde entonces se ha mantenido en torno a ese nivel, aunque las exportaciones aún no han respondido con fuerza al impulso de competitividad que esto ha proporcionado.
Además, hay límites a cuánto más puede seguir soportando el banco central la carga del abenomics. En particular, el ritmo de las compras de activos está reduciendo rápidamente la cantidad de JGB en los balances de los bancos japoneses y, si se mantiene al ritmo actual, corre el riesgo de limitar la oferta de «activos seguros», cruciales para el funcionamiento eficiente del sector financiero.
La proporción de JGB en el total de activos de los bancos japoneses ya ha descendido de alrededor del 20 % antes de la llegada del abenomics a cerca del 15 % en la actualidad. Cuando empiece a situarse en torno al 5 %, podría comenzar a plantear problemas para la estabilidad financiera, a medida que el Banco de Japón absorba una proporción cada vez mayor de los bonos públicos disponibles. Como escriben los autores del documento de trabajo del FMI:
Consideramos que este nivel es el mínimo necesario para satisfacer sus necesidades de garantías, dado el tamaño de los mercados de repos y derivados en Japón. También se encuentra en el extremo inferior del intervalo de tenencias de bonos soberanos por parte de los bancos de otras economías del G7 y equivale al nivel mínimo de JGB que los bancos japoneses han mantenido históricamente desde la década de 1980.
Entonces, ¿se han quedado sin recursos los responsables de la política económica japonesa? La respuesta breve es no. Para empezar, aunque el Gobierno ha llevado a cabo algunas de las reformas económicas prometidas por el abenomics (como el aumento del impuesto sobre las ventas), está lejos de haberlas completado.
Entre las reformas importantes que aún no han abordado figuran reformas significativas del mercado laboral (para permitir la entrada al país de más trabajadores extranjeros cualificados) y la posibilidad de utilizar contratos laborales más flexibles; ambas deberían mejorar la productividad.
El banco central podría considerar orientar sus compras hacia bonos públicos con vencimientos más largos, como hizo la Reserva Federal en la llamada Operación Twist. Así podría seguir impulsando el reajuste de las carteras de los fondos de seguros y pensiones, que tienen una proporción de acciones considerablemente menor que sus pares internacionales.
El BoJ también podría aumentar sus compras de activos distintos de los JGB. Desde 2010, el BoJ ha realizado compras a gran escala de acciones japonesas mediante fondos cotizados en bolsa, en un esfuerzo por atraer al mercado a los inversores nacionales y aumentar su apetito por el riesgo.
Actualmente, se estima que el valor de mercado de los ETF que posee el BoJ ronda los 8,6 billones de yenes, lo que equivale a cerca del 2 % del valor total de las acciones japonesas si se incluye el capital bancario adquirido a principios de la década de 2000. Sin embargo, no hay ninguna razón de peso que le impida seguir ampliando sus inversiones en ese sector.
Aún estamos muy lejos del final del abenomics.
¿Has leído?
¿Puede tener éxito el abenomics?
¿Cómo influirá Japón en la economía de Asia?
Cómo gestiona Japón su deuda
Autor: Tomas Hirst es director editorial y cofundador de la revista Pieria, y anteriormente fue editor de contenidos digitales encargado de asignaciones en el Foro Económico Mundial.
Imagen: Un niño durante las celebraciones de Año Nuevo en el Palacio Imperial de Tokio, el 2 de enero de 2009. REUTERS/Kim Kyung-Hoon




