Andrés Velasco, ex ministro de Hacienda de Chile, es profesor visitante en la Universidad de Columbia.
SANTIAGO – Brasil necesita crecer más. Eso es lo que repite la presidenta del país, Dilma Rousseff, a los brasileños. Con la economía casi estancada en 2011 y en el primer semestre de 2012, un crecimiento más rápido es una necesidad política para ella. Pero su exhortación también refleja una preocupación nacional más amplia por el poderío económico, propia de un país vasto con aspiraciones de tamaño continental.
Esa perspectiva distingue a Brasil en una región donde los políticos –desde Argentina y Chile hasta Ecuador y Venezuela– a menudo parecen más preocupados por repartir porciones de la riqueza de recursos naturales que por crear nuevas fuentes de prosperidad.
Es cierto que el crecimiento económico de Brasil en la última década se debió en buena medida al auge de las materias primas, que también ha beneficiado a sus vecinos sudamericanos. En 2010, el crecimiento alcanzó un impresionante ritmo de 7,5%, cuando políticas fiscales y monetarias altamente expansivas, aplicadas en respuesta a la crisis financiera mundial, pusieron a la economía a salvo.
Hoy, políticas similares vuelven a dar resultado, con el crecimiento del PIB repuntando en el segundo semestre de 2012 y con previsiones de superar el 4% en 2013. Pero ¿puede Brasil ir más allá de estos ciclos de altibajos y garantizar un crecimiento sostenido?
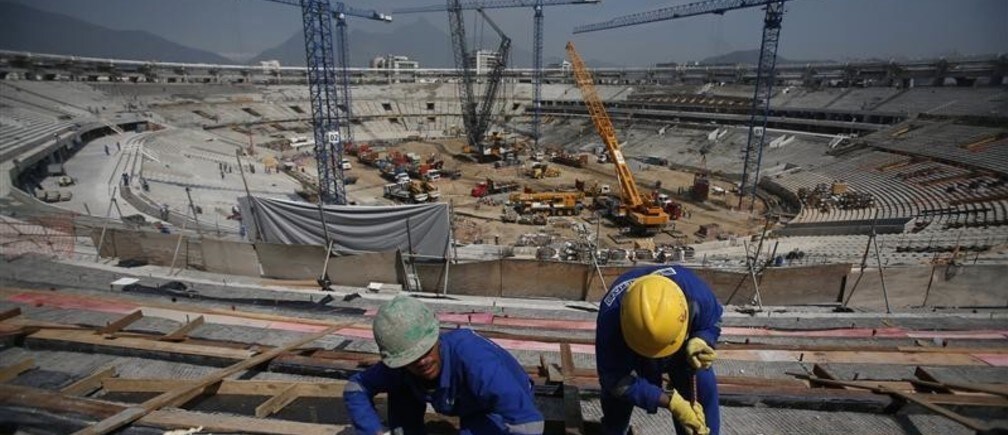
Una limitación evidente es la falta de inversión en capital físico, como puede atestiguar cualquiera que haya usado los exasperantes aeropuertos y carreteras de Brasil. Brasil quiere competir con gigantes asiáticos como China e India, pero su tasa de inversión, de apenas 19% del PIB, es claramente no asiática. Y, incluso con un nivel de inversión tan bajo, el déficit por cuenta corriente de Brasil supera el 2% del PIB, lo que revela una alarmante escasez de ahorro interno.
Dado que la nueva clase media brasileña se centra en pautas de consumo acordes con su estatus, el ahorro adicional debe provenir del sector público, una tarea que los gobiernos anteriores consideraban políticamente inmanejable. Ahora, sin embargo, la mejora del panorama macroeconómico del país está creando un mayor margen de maniobra.
El banco central de Brasil ha llevado las tasas de interés a mínimos históricos y ha prometido mantenerlas así durante mucho tiempo. Para un gobierno endeudado, eso es justo lo que recetó el médico. Ilan Goldfajn, economista jefe de Itaú Unibanco, calcula que una caída sostenida de un punto porcentual en la tasa de interés a corto plazo ahorra al gobierno el equivalente al 0,5% del PIB.
El desafío político para la administración de Rousseff es canalizar esos ahorros hacia nueva inversión pública o hacia incentivos fiscales para la inversión privada, en lugar de aumentar el gasto corriente. Por eso adoptó una postura firme en una prolongada disputa salarial reciente con los trabajadores del sector público, en la que finalmente prevaleció, pese a la oposición dentro de su propio partido.
Pero, aunque se encuentre nueva financiación para la inversión, aún no está claro qué comparsas de samba podrán liderar en el futuro el carnaval económico de Brasil. Brasil ha dado origen a algunas empresas de categoría mundial –por ejemplo, el fabricante de aviones Embraer–, pero la mayoría de los sectores industriales sigue centrada en el mercado interno y no es competitiva a nivel internacional.
Los altos costes de producción, en particular en energía, son un obstáculo clave. El gobierno ha utilizado recientemente su poder regulador para reducir las tarifas tanto para los hogares como para las empresas. Pero, a largo plazo, Brasil tendrá que invertir más en generación, y esas inversiones, como sabe cualquier gobierno de América Latina, son cada vez más polémicas por razones políticas y ambientales.
El tipo de cambio es otra cuestión esencial. Brasil ha abandonado discretamente su compromiso de larga data con la flotación de su moneda y ha pasado a un régimen de facto semifijo, con el tipo de cambio autorizado a moverse solo dentro de una banda estrecha, ligeramente por encima de dos reales por dólar estadounidense.
Las autoridades brasileñas han intentado fijar el tipo de cambio antes, pero esos intentos solían ser de corta duración, porque los costes financieros de esterilizar las intervenciones del banco central en el mercado de divisas son demasiado altos. Hasta ahora, los costes de intervención han sido limitados, debido a la incertidumbre en Europa, a los controles de capital y a las bajas tasas de interés internas. Pero otra oleada de liquidez mundial, quizá provocada por una tercera ronda de flexibilización cuantitativa en Estados Unidos, podría alterar este delicado equilibrio.
La administración Rousseff también está creando incentivos (subsidios, crédito dirigido e incluso algunos nuevos aranceles a las importaciones) destinados a desarrollar ciertos sectores. Los entusiastas lo describen como una nueva variante de política industrial moderna que puede ayudar a impulsar a Brasil más allá de su papel tradicional de exportador de materias primas. Los críticos lo califican de esfuerzo equivocado que solo creará más distorsiones y frenará el crecimiento.
En mi opinión, el argumento intelectual a favor de las políticas activistas –tal como lo exponen, por ejemplo, Dani Rodrik y Ricardo Hausmann, de Harvard – es sólido. Los mercados de innovación y de nuevas ideas funcionan mal, y los gobiernos pueden ayudar a corregir esos fallos de mercado.
Pero Rodrik y Hausmann también demuestran que acertar con estas políticas implica requisitos exigentes. Los países deben crear instituciones que garanticen que el apoyo se conceda –y se retire– solo teniendo en cuenta la productividad esperada, y no como una forma de recompensar a amigos o aliados políticos. Si Brasil logra hacerlo bien, sería un motivo de orgullo nacional comparable a una victoria en la Copa Mundial de Fútbol de 2014 para la selección del país.
Las opiniones aquí expresadas son las del autor, no necesariamente las del Foro Económico Mundial. Publicado en colaboración con Project Syndicate.




