El crecimiento salarial en la zona del euro entre 2013 y 2017 fue moderado, a pesar de las notables mejoras del mercado laboral, lo que llevó a algunos a afirmar que se había roto la relación entre producción e inflación. Este artículo presenta análisis comparativos de la evolución salarial en la zona del euro, y muestra que la curva de Phillips sigue plenamente vigente y puede utilizarse para explicar gran parte de la debilidad del crecimiento salarial durante 2013-2017. También se ha comprobado que otros factores desempeñaron un papel, entre ellos los efectos de composición, la posible reacción no lineal del crecimiento salarial a las mejoras cíclicas, y los factores estructurales e institucionales.
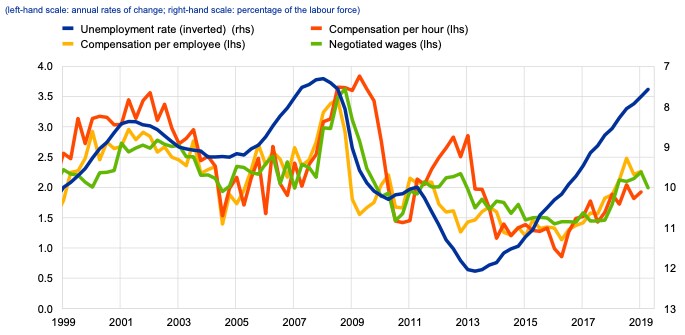
El mercado laboral de la zona del euro mejoró notablemente a partir de 2013, mientras que el crecimiento salarial se mantuvo moderado hasta hace poco. Entre el segundo trimestre de 2013 y el segundo trimestre de 2019, la tasa de desempleo en la zona del euro descendió del 12,1 % al 7,6 %. El empleo aumentó en 11,2 millones durante este periodo, y actualmente hay muchas más personas ocupadas que antes de la crisis. Los salarios, en cambio, apenas crecieron entre 2013 y 2017, y el crecimiento salarial solo se ha reactivado recientemente (véase el gráfico 1). Esta observación se mantiene independientemente de cómo se mida o defina el crecimiento salarial nominal.
Gráfico 1Medidas del crecimiento salarial a lo largo del ciclo
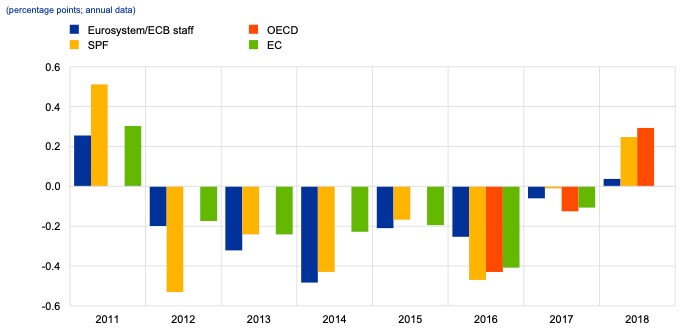
Al mismo tiempo, las instituciones internacionales y los previsores profesionales sobrestimaron de forma persistente y considerable el crecimiento salarial (véase el gráfico 2), mientras que el empleo creció con más fuerza de lo esperado. Esto suscitó dudas sobre si había cambiado la relación entre holgura y crecimiento salarial. La sobrestimación del crecimiento salarial fue un fenómeno generalizado en este periodo, que también afectó a otras jurisdicciones fuera de la zona del euro y de la UE (FMI 2017 y 2019, OCDE 2019, Comisión Europea 2019).
Gráfico 2Comparación de los errores de previsión salarial de distintos previsores para un año natural vista (previsiones de otoño; puntos porcentuales, datos anuales)
¿Qué puede explicar el bajo crecimiento salarial y la persistente sobrestimación? Nuestro trabajo presentado en Nickel et al. (2019) arroja nueva luz sobre estas cuestiones, teniendo en cuenta la fuerte heterogeneidad de los mercados de trabajo entre los países de la zona del euro y las amplias diferencias en las fuerzas económicas e institucionales que subyacen al proceso de formación de salarios.
Gráfico 3Descomposición del último crecimiento salarial en sus principales determinantes en la zona del euro (desviaciones respecto a la media en términos de crecimiento interanual; contribuciones en puntos porcentuales)
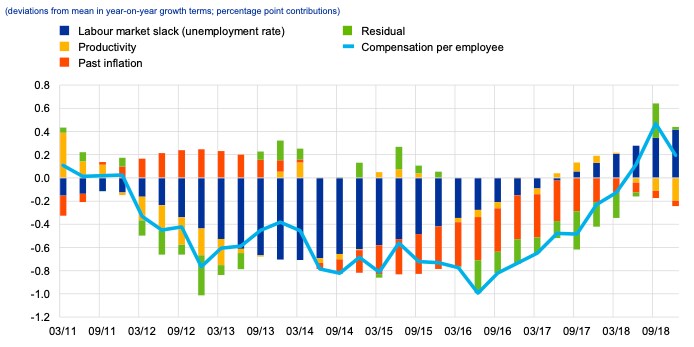
La holgura en el mercado de trabajo, el crecimiento de la productividad relativamente débil y el impacto del prolongado periodo de baja inflación han frenado el crecimiento salarial en la zona del euro. La descomposición del crecimiento salarial en las contribuciones de sus principales determinantes, basada en una especificación de referencia de la curva de Phillips, muestra que hay tres factores clave que explican la evolución salarial de los últimos años, con una importancia cambiante a lo largo del tiempo (véase el gráfico 3). En primer lugar, la holgura del mercado laboral ejerció un lastre negativo considerable sobre el crecimiento salarial hasta finales de 2016, mientras que, más recientemente, el creciente grado de tensión en el mercado laboral ha impulsado los salarios al alza. En segundo lugar, en 2016-17 la baja inflación pasada se convirtió en el principal factor que explicaba el bajo crecimiento salarial, aunque ese lastre también se está disipando. En tercer lugar, entre 2014 y 2016, así como en 2018, el bajo crecimiento de la productividad también contribuyó al bajo crecimiento salarial, aunque en menor medida que los otros dos factores, especialmente durante el periodo de crecimiento salarial moderado. En 2016-17 persisten residuos negativos en la descomposición del crecimiento salarial, lo que también subraya la importancia de otros factores más allá de los impulsores cíclicos, como se ha comentado anteriormente. En el transcurso de 2018, el crecimiento salarial se situó por encima de la media y los residuos negativos desaparecieron.
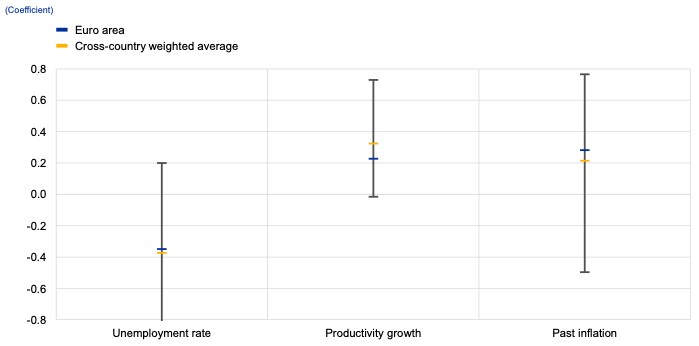
A pesar de cierta variación entre países, el crecimiento salarial parece responder a la posición cíclica del mercado laboral, así como a la productividad y a la inflación pasada, en la mayoría de los países de la zona del euro. Sobre la base de una especificación sencilla de referencia de la curva de Phillips que utiliza la tasa de desempleo general, las expectativas de inflación retrospectivas y el crecimiento de la productividad, un análisis transversal por países de los determinantes salariales muestra que los coeficientes estimados medios de cada país son en líneas generales coherentes con los coeficientes de la zona del euro (véase el gráfico 4). Esta especificación es similar en espíritu a la curva de Phillips de precios propuesta en Ciccarelli y Osbat (2017) y Bobeica y Sokol (2019).
Gráfico 4Coeficientes estimados de los determinantes salariales considerados (coeficiente)
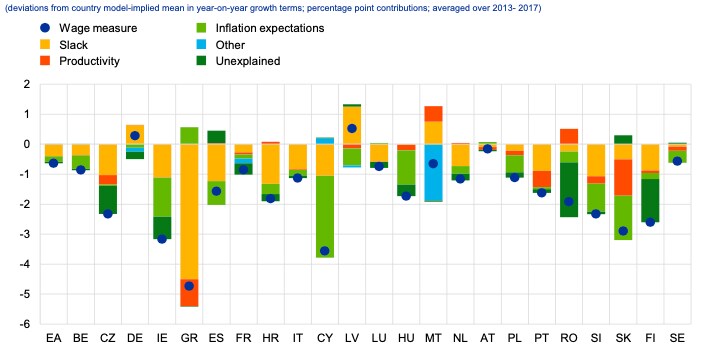
La importancia relativa de los distintos determinantes del crecimiento salarial difiere notablemente entre países. La descomposición de la curva de Phillips de la zona del euro podría ocultar evoluciones específicas de cada país, que podrían compensarse entre sí a nivel agregado. Con este fin, el gráfico 5 se centra en las contribuciones medias relativas de cada determinante para cada país durante el periodo de bajo crecimiento salarial en la zona del euro (2013-17). En la mayoría de los países, una combinación de holgura considerable en el mercado laboral, bajo crecimiento de la productividad e inflación (expectativas) por debajo de la media mantuvo el crecimiento salarial por debajo de su media muestral.
Gráfico 5Descomposición del crecimiento salarial en sus principales determinantes en los países de la UE durante el periodo 2013-17 (desviaciones respecto a la media implícita en el modelo de cada país en términos de crecimiento interanual; contribuciones en puntos porcentuales, promedio de 2013-2017)
Los mecanismos estándar de tipo curva de Phillips no reflejan el panorama completo, dados los residuos considerables en la zona del euro en su conjunto y en determinados países de la zona del euro en particular, sobre todo en el periodo de 2016 a 2017. Se ha comprobado que factores más allá de la curva de Phillips estándar, incluidos los efectos de composición (como en Christodoulopoulou y Kouvavas 2018 y Kouvavas et al. 2019), las no linealidades en la reacción del crecimiento salarial a la holgura (como en Bonam et al. 2018 y en Byrne y Zekaite 2018), pero potencialmente también los factores estructurales como la digitalización, la globalización o el envejecimiento (para este último, véanse Bodnar 2018 y Dossche y Koester 2018), también han desempeñado un papel en el bajo crecimiento salarial en la zona del euro.
Gráfico 6Comparación de las previsiones a un año vista de las curvas de Phillips de referencia y del personal del Eurosistema/BCE en distintas fechas de publicación
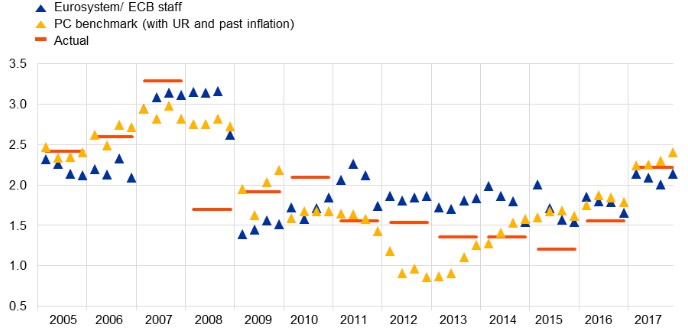
La curva de Phillips salarial también ofrece señales fiables en tiempo real, lo que la convierte en una herramienta valiosa para contrastar las previsiones salariales. El gráfico 6 muestra las previsiones para el año siguiente en distintas fechas de previsión. Esto significa que los valores mostrados para el primer trimestre de 2012 se refieren, por ejemplo, a la previsión del ejercicio de marzo de 2012 para 2013, el primer año del «periodo de salarios bajos», que se caracterizó por un crecimiento salarial débil a pesar de la mejora del mercado laboral. Para el medio plazo (previsión del crecimiento salarial entre el año en curso y el siguiente), una especificación de referencia de la curva de Phillips habría infraestimado el crecimiento salarial en la primera fase del periodo de salarios bajos, en 2013/14 (véase el gráfico 6), y lo habría sobrestimado ligeramente en la parte posterior (2015-17), mientras que las proyecciones del personal del Eurosistema/BCE sobrestimaron el crecimiento salarial prácticamente durante todo el periodo de salarios bajos. Esto respalda la opinión de que una curva de Phillips salarial de referencia relativamente sencilla (y algunas otras especificaciones de buen rendimiento) podría haber actuado como un contraste importante y un contrapeso a las proyecciones salariales del personal del Eurosistema/BCE durante el periodo de salarios bajos, especialmente en sus dos primeros años. Más recientemente, tanto las previsiones del personal del Eurosistema/BCE a medio plazo como las de la curva de Phillips han estado en gran medida en línea con los resultados del crecimiento salarial en la zona del euro.
De cara al futuro, nuestros resultados pueden considerarse una motivación para seguir investigando varias cuestiones. Entre ellas se incluyen los intentos de integrar mejor los análisis de las distintas fuerzas impulsoras en un marco más holístico, lo que podría ayudar a cuantificar con mayor precisión el papel relativo de los distintos factores. Asimismo, la importancia de las no linealidades en la curva de Phillips salarial merece un análisis más profundo. También parece conveniente seguir investigando la transmisión de los salarios a los precios y sus determinantes con más detalle.
Nota de los autores: Las opiniones expresadas son las de los autores y no reflejan necesariamente las del BCE.




