Kemal Derviş, exministro de Economía de Turquía, administrador del Programa de las Naciones Unidas para el Desarrollo (PNUD) y vicepresidente del Banco Mundial, es actualmente vicepresidente de la Institución Brookings.
ESTAMBUL – Cuando el presidente del Banco Central Europeo, Mario Draghi, anunció a finales de julio que el BCE haría “todo lo necesario” para evitar el llamado “riesgo de redenominación” (la amenaza de que algunos países pudieran verse obligados a abandonar el euro y reintroducir sus propias monedas), los rendimientos de los bonos soberanos español e italiano bajaron de inmediato. Después, a principios de septiembre, el Consejo de Gobernadores del BCE respaldó la promesa de Draghi, lo que tranquilizó aún más a los mercados.
La marea de la crisis parecía haber empezado a cambiar, sobre todo después de que el Tribunal Constitucional alemán avalara el Mecanismo Europeo de Estabilidad, el fondo de rescate de Europa. Pese a que el BCE impuso condiciones a los beneficiarios de sus compras de bonos “potencialmente ilimitadas”, los mercados financieros de Europa y Estados Unidos registraron una gran subida.
Sin embargo, parece que la euforia fue efímera. Los rendimientos de los bonos del Estado español e italiano han vuelto a subir poco a poco, y el ánimo de los inversores en renta variable se está deteriorando. Entonces, ¿qué salió mal?
Cuando di la bienvenida a la contundente declaración de Mario Draghi en agosto, argumenté que el nuevo programa de “operaciones monetarias de compraventa” del BCE debía complementarse con avances hacia una eurozona más integrada, con una autoridad fiscal, una unión bancaria y alguna forma de mutualización de la deuda. Según mi argumento, el éxito del programa OMT presuponía un cambio decisivo en la combinación de políticas macroeconómicas en toda la eurozona.
Ha habido algunos avances, aunque lentos, hacia un acuerdo sobre la arquitectura institucional de una eurozona más integrada. La necesidad de una unión bancaria es ahora más aceptada en general, y se avanza en la ampliación del presupuesto europeo con fondos que podrían desplegarse con condiciones vinculadas a políticas o proyectos, además de los recursos del MEDE. (Alemania y sus aliados del norte de Europa, sin embargo, insisten en que esto sea una alternativa a alguna forma de mutualización de la deuda, y no un complemento de ella.)
El MEDE, con el respaldo del BCE, podría convertirse en una versión europea del Fondo Monetario Internacional, y los nuevos fondos del presupuesto europeo podrían convertirse, con el apoyo del Banco Europeo de Inversiones, en el Banco Mundial de Europa. Todo esto llevará tiempo, pero hay cierto avance en la dirección correcta.
Donde prácticamente no ha habido ningún avance es en el reajuste de la combinación de políticas macroeconómicas. La estrategia predominante en Europa sigue siendo simplemente forzar una devaluación interna en los países del sur, con una austeridad excesiva destinada a provocar una grave deflación de salarios y precios. Aunque se está logrando algo de devaluación interna, esta está causando tantas disrupciones económicas y sociales –y, cada vez más, agitación política– que no hay respuesta de la oferta, pese a las reformas estructurales que la acompañan.
De hecho, la espiral deflacionaria, especialmente en Grecia y España, está provocando una contracción del producto tan rápida que nuevos recortes del gasto y subidas de impuestos no están reduciendo los déficits presupuestarios ni la deuda pública en relación con el PIB. Y la solución preferida de Europa –más austeridad– solo hace que los objetivos fiscales se alejen más rápido. Como resultado, los mercados han vuelto a empezar a medir el PIB para incluir cierta probabilidad de redenominación monetaria, lo que hace que los ratios de deuda parezcan mucho peores que los basados en la certeza de la continuidad de la pertenencia al euro.
Mientras todo esto ocurre en el sur de Europa, la mayoría de los países del norte registran superávits por cuenta corriente. El superávit de Alemania, de 216.000 millones de dólares, es ahora mayor que el de China y el más alto del mundo en términos absolutos. Junto con los superávits de Austria, los Países Bajos y la mayoría de los países nórdicos no pertenecientes a la eurozona –a saber, Suiza, Suecia, Dinamarca y Noruega–, el norte de Europa ha registrado un superávit por cuenta corriente de 511.000 millones de dólares en los últimos 12 meses. Es mayor que el superávit chino en cualquier momento anterior y resulta preocupante, porque detrae demanda neta del resto de Europa y de la economía mundial.
Imponer una austeridad excesiva a los países del sur de Europa, al tiempo que se limitan sus exportaciones al restringir la demanda efectiva en el norte, es como administrar una sobredosis a un paciente mientras se le retira el oxígeno. El éxito político y económico de las reformas estructurales que tanto necesita el sur de Europa requiere la dosis y el momento adecuados de la medicina presupuestaria, así como una demanda dinámica en el norte.
Los países del norte sostienen que permitir el crecimiento de los salarios y estimular la demanda interna reduciría su competitividad y su superávit comercial. Pero eso pasa por alto lo esencial: los países con superávit deben contribuir no menos que los países deficitarios al reequilibrio global y regional, porque la economía mundial no puede exportar al espacio exterior. Este argumento siempre se destacó cuando el superávit chino se consideraba excesivo, pero prácticamente se ignora cuando se trata del norte de Europa.
Si los políticos y economistas conservadores del norte de Europa siguen insistiendo en la combinación equivocada de políticas macroeconómicas en Europa, podrían acabar provocando el fin de la eurozona y, con ella, el fin del proyecto europeo de paz e integración tal como lo hemos conocido durante décadas. No se trata de oponerse a la necesidad de reformas estructurales y de mejora de la competitividad, enérgicas, en el sur; se trata de dar a esas reformas la oportunidad de tener éxito.
Las opiniones expresadas aquí son las del autor y no necesariamente las del Foro Económico Mundial. Publicado en colaboración con Project Syndicate.
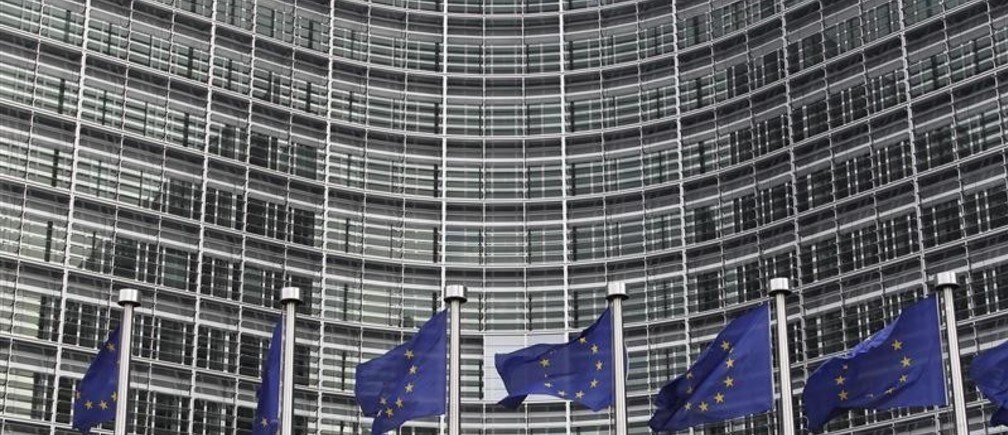
Imagen: banderas de la UE frente a la sede de la Comisión Europea en Bruselas. REUTERS/Francois Lenoir




