La crisis financiera mundial de 2008-2009 dio lugar a numerosas intervenciones gubernamentales de gran escala en todo el mundo. Entre ellas se incluyeron provisiones masivas de liquidez, la toma de control de instituciones financieras débiles, la ampliación de los sistemas de garantía de depósitos, la compra de activos problemáticos por parte del gobierno, la recapitalización bancaria y, por supuesto, paquetes de estímulo fiscal, en ocasiones de una magnitud no vista desde la Segunda Guerra Mundial.
Incluso el FMI, guardián tradicional de las finanzas públicas sólidas del mundo, se pronunció con firmeza a favor de relajar la política fiscal, sosteniendo a través de su director gerente que “si alguna vez en la historia económica moderna ha existido un momento en que deberían utilizarse la política fiscal y un estímulo fiscal, es ahora” y que debería aplicarse “en todos los lugares donde sea posible. En todos los lugares donde haya cierto margen en cuanto a la sostenibilidad de la deuda. En todos los lugares donde la inflación sea lo bastante baja como para no correr el riesgo de que regrese algún tipo de inflación, este esfuerzo debe realizarse”.
Se puede debatir si las respuestas a la crisis estuvieron bien diseñadas en determinados países, pero parece haber un amplio consenso en que era necesaria una rápida acción internacional en varios frentes para evitar una depresión similar a la de los años treinta, con consecuencias económicas globales imprevistas. En los años siguientes, los niveles de deuda pública aumentaron rápidamente, especialmente entre las economías avanzadas. España, por ejemplo, vio cómo sus niveles de deuda pasaron de menos del 37 % del PIB en 2007 (muy por debajo de los criterios de Maastricht) a cerca del 100 % del PIB en 2014, según estimaciones del FMI.

De hecho, en muchos países la deuda pública actual se sitúa en niveles que no se veían desde el final de la Segunda Guerra Mundial. Estas evoluciones fiscales, sin embargo, no han impedido el surgimiento de un intenso debate, sobre todo en Europa, pero también en Estados Unidos y en otros países de la OCDE, acerca de la conveniencia de seguir relajando la política fiscal para mitigar los efectos del débil crecimiento económico y de los altos niveles de desempleo. Estos debates, en un principio en gran medida académicos, se han intensificado recientemente y han tenido repercusiones políticas en algunos países, con ministros que dimitieron para oponerse a las limitaciones de la «austeridad», como ocurrió recientemente en Francia.
Quisiera defender que este debate es en gran medida falso, en el sentido de que muchos países, de hecho, no pueden permitirse entrar en un prolongado período de expansión fiscal con la esperanza de revitalizar tasas de crecimiento anémicas. Alguna forma de consolidación fiscal, respaldada por otras reformas estructurales e institucionales, podría ser la única vía viable en los próximos años. A continuación se presentan tres argumentos que respaldan esta afirmación.
Espacio fiscal reducido. Muchos países que actualmente «sufren» los rigores de la austeridad se enfrentan a unas sombrías cuentas fiscales en los próximos años. Por poner un ejemplo: en 2013 España tuvo unas necesidades totales de financiación superiores al 20 % del PIB. Alrededor de dos tercios de esta cifra correspondieron a deuda pública que vencía, y el resto se debió a un persistente déficit presupuestario. Por tanto, las autoridades fiscales necesitaron acudir a los mercados de bonos de forma anual por un importe cercano a 300 000 millones de dólares (las cifras de financiación de este año son bastante similares). Este nivel de financiación puede ser manejable en un contexto de economía mundial en crecimiento, con inversores optimistas y consumidores confiados. Se convierte en un riesgo enorme si los inversores concluyen que la carga de la deuda es insostenible. En ese escenario, los tipos de interés subirán (a veces con una velocidad sorprendente) y la capacidad del gobierno para financiarse a un coste razonable se evaporará de repente. Con altos niveles de deuda, el margen de maniobra fiscal está limitado por el ánimo de los mercados internacionales de bonos. Argumentar en contra de la austeridad está bien, siempre que las autoridades estén seguras de que no perderán la confianza de los mercados en el proceso. Con niveles de deuda que rondan el 100 % del PIB, esa certeza simplemente no existe. No solo los gobiernos están limitados en cuanto a estímulo fiscal, sino que, con niveles de deuda crecientes, una parte cada vez mayor del gasto tendrá que destinarse al servicio de la deuda, lo que limitará el gasto en educación, infraestructuras, salud y otras áreas que mejoran la competitividad. Además, no ser cautivo de los mercados significa que los responsables políticos pueden ser proactivos en materia de reformas, en lugar de reaccionar a un entorno externo cambiante.
Presiones a medio plazo. Una línea de pensamiento sostiene que no deberíamos preocuparnos excesivamente por los niveles de deuda en la actualidad. En el Reino Unido y en Estados Unidos, por ejemplo, los niveles de deuda al final de la Segunda Guerra Mundial superaban con creces el 100 % del PIB (en el caso del Reino Unido, muy sustancialmente). Una combinación de gestión fiscal relativamente buena, algo de inflación y crecimiento económico redujo estos niveles de forma significativa hacia mediados de la década de 1970. El problema de este argumento es que las décadas posteriores a la guerra tuvieron una demografía muy favorable, con aumentos sustanciales de la población en edad de trabajar. Hoy tenemos el problema contrario: el envejecimiento de la población. Se prevé que el coste de las pensiones, la atención sanitaria y otras prestaciones sociales aumente rápidamente en las próximas décadas. En Estados Unidos, por ejemplo, 78 millones de personas nacieron entre 1946 y 1964 (los «baby boomers») y esta cohorte comenzó a jubilarse en 2011. Y este no es un problema exclusivo de los países industriales ricos. China, Rusia, Polonia, Indonesia, Turquía y México, por citar algunos, también tienen una población envejecida. Así pues, en los próximos años y décadas habrá presiones fiscales que no existían a finales de los años cuarenta ni en los cincuenta, y que aumentarán significativamente las cargas presupuestarias y erosionarán la capacidad de los gobiernos para simplemente «crecer para salir de la deuda».
Mercados financieros inestables. Hay economistas creíbles (incluso premios Nobel) que sostienen que el sistema financiero mundial es inherentemente inestable, que no hay garantía de que no se derrumbe en el futuro como consecuencia de abusos, conductas indebidas u otros factores no relacionados con los que provocaron la última crisis. Robert Shiller (2009), un destacado observador de los mercados financieros y uno de los que emitieron advertencias reiteradas sobre la burbuja inmobiliaria en Estados Unidos, opina que «las economías capitalistas, libradas a su suerte, sin el equilibrio de los gobiernos, son esencialmente inestables». No hay certeza, por tanto, de que no podamos volver a enfrentarnos a lo que vimos en 2008 tras el colapso de Lehman, o a alguna variante de ello. Lo que convierte esto en un escenario de pesadilla es que la capacidad de los gobiernos para evitar una depresión económica mediante diversas intervenciones, como las desplegadas en 2008-2009, dependerá en gran medida de la salud de sus propias finanzas. Sin ello, lo que queda es el escenario latinoamericano de los años ochenta: impago de la deuda y una inflación potencialmente muy alta, salvo que esta vez el impacto sería global y altamente desestabilizador. El punto aquí es que otra crisis financiera podría ejercer exactamente el mismo tipo de presiones sobre los presupuestos que vimos después de 2008, pero ahora el punto de partida, en términos de niveles de deuda, es mucho peor.
Es erróneo pensar que, si tan solo pudiéramos relajar las normas presupuestarias y permitir déficits mayores y niveles de deuda correspondientemente más altos, se eliminaría la necesidad de las reformas dolorosas y largamente postergadas que los países muy endeudados necesitan con tanta desesperación. Francia, miembro del G7 y una de las economías más grandes del mundo, ha tenido déficits presupuestarios sin interrupción durante los últimos 40 años consecutivos. En tiempos buenos y malos. Con gobiernos conservadores y con gobiernos de izquierda. Durante ese tiempo, la deuda pública se ha más que cuadruplicado, pasando de menos del 21 % del PIB en 1980 a cerca del 97 % del PIB en 2014. Sostener que, ahora, con un crecimiento económico débil, la solución está en otro episodio más de relajación fiscal es diagnosticar profundamente mal la causa del lento crecimiento. La recuperación económica sostenible, esencial para abordar con éxito el problema de la deuda, solo llegará cuando los gobiernos implementen reformas que ayuden a eliminar las barreras del lado de la oferta que desde hace tiempo socavan la competitividad y reducen el crecimiento potencial. En todo caso, la crisis financiera mundial ha demostrado los elevados costes asociados a las reformas postergadas.
Publicado en colaboración con The World Bank’s Future Development Blog
Autor: Augusto Lopez-Claros es director de Indicadores y Análisis Globales del Banco Mundial.
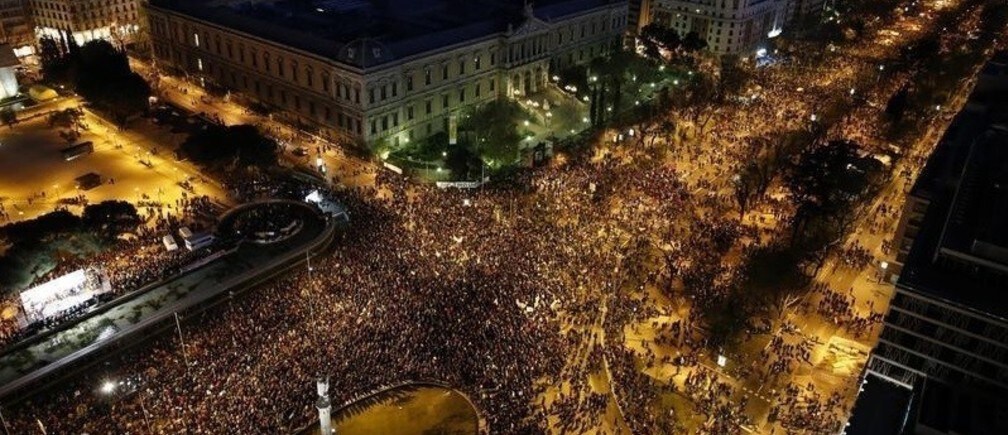
Imagen: Manifestantes contra la austeridad se agolpan en la plaza de Colón durante una manifestación que los organizadores bautizaron como «Marchas de la Dignidad» en Madrid, el 22 de marzo de 2014. REUTERS/Paul Hanna.




