El 27 de junio de 1967, Reg Varney, una estrella de la televisión británica, se convirtió en la primera persona del mundo en utilizar un cajero automático, en una sucursal del banco Barclays en Londres.
Con más de tres millones de cajeros automáticos dispensando efectivo en todo el mundo, cuesta imaginar la novedad que supuso aquel primer retiro y lo revolucionario que debió de parecer.
Con el tiempo, las máquinas se convirtieron en algo que la mayoría da por sentado. En 2015, se realizaron casi 3.000 millones de retiros solo en el Reino Unido. En promedio, se retiraron 7.576 £ al día en cada cajero automático del Reino Unido, unos 100 £ más que en 2014.
Pero, aunque el número de máquinas ha seguido aumentando y cada vez más personas las utilizan, lo hacen con menor frecuencia. Al mismo tiempo, disminuye el número de transacciones en efectivo, a medida que se popularizan otras formas de pago, como las tarjetas sin contacto y los pagos móviles. Al fin y al cabo, ¿por qué rebuscar en el bolso para encontrar las últimas monedas cuando basta con acercar la tarjeta o el teléfono móvil?
Dicho esto, los pagos con el teléfono móvil quizá sean solo el primero de muchos pasos en el camino hacia una sociedad sin efectivo.
Predominio de las tarjetas
El World Payments Report 2016, de Cap Gemini y BNP Paribas, calcula que el volumen de transacciones sin efectivo creció un 10 %, hasta alcanzar los 426.300 millones en todo el mundo en 2015. Estados Unidos representa algo menos de un tercio de estas transacciones, seguido de Europa y Asia.
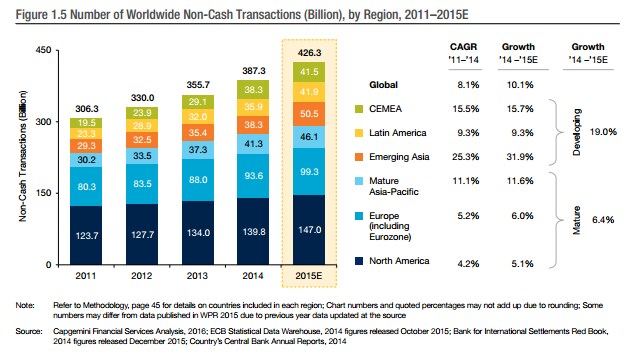
Por ahora, los pagos con tarjeta siguen representando la mayor proporción de los pagos sin efectivo. Las tarjetas de débito son el principal medio de pago sin efectivo, mientras que el volumen de transacciones con tarjetas de crédito ha crecido a un ritmo ligeramente más lento.
Pero ¿qué viene después?
Pagar con un toque
Por ejemplo, cada vez más personas pagan acercando la tarjeta. Según la Smart Payments Association, Visa y Mastercard informaron cada una de alrededor de mil millones de transacciones sin contacto realizadas por sus titulares de tarjetas en Europa en 2015/16, lo que elevó el total a más de dos mil millones. Europa del Este muestra un interés especial por las transacciones sin contacto, al igual que España, y el Reino Unido se ha convertido en uno de los países mejor preparados del mundo para este tipo de pagos.
Los pagos móviles ganan popularidad
Al mismo tiempo, un tercio de los clientes de banca minorista de todo el mundo ya utiliza dispositivos móviles para operaciones bancarias y pagos al menos una vez por semana. Apple Pay y Android Pay, de Google, han facilitado aún más estas operaciones. También han añadido otra capa de seguridad mediante la autenticación y autorización con huella dactilar.
A los pagos mediante comunicación de campo cercano (NFC) se suman nuevas tecnologías, como las balizas Bluetooth, que también permitirán realizar pagos sin contacto con el teléfono móvil.
Desde una perspectiva más amplia, las carteras digitales —como la aplicación «Wallet» de los iPhone de Apple— pueden guardar tarjetas de crédito, así como entradas electrónicas para eventos, tarjetas de embarque, tarjetas regalo digitales y tarjetas de fidelización.
Todo está en tus venas
La tecnología que reconoce las venas de la palma de la mano es otro método de pago que está ganando terreno y que ya se utiliza en cajeros automáticos de Asia y otras partes del mundo.
En 2014, una empresa surgida de una universidad sueca, Quixter, creó un sistema de escaneo de la palma de la mano que permite pagar sin llevar encima una tarjeta de pago ni un teléfono con NFC. Quixter afirmó entonces que tenía 4.000 usuarios y había procesado 250.000 pagos.
Paga con la cara
Más recientemente, NEC y Sumitomi Bank han estado probando pagos en Japón mediante reconocimiento facial. La tecnología de reconocimiento biométrico de NEC permite pagar en tiendas, restaurantes y cualquier otro establecimiento donde normalmente se aceptaría una tarjeta. La tecnología funciona comparando las imágenes captadas por cámaras instaladas en la tienda o el restaurante con imágenes faciales registradas previamente.
El futuro es una sociedad sin efectivo
El paso a una sociedad sin efectivo parece inevitable, aunque algunos países tienen más interés que otros en hacerlo realidad. En India, el Gobierno prohibió recientemente los billetes de 500 y 1.000 rupias en una medida repentina para reducir el fraude y avanzar en la visión de una sociedad sin efectivo del primer ministro Modi. The Guardian informó de que se formaban largas colas frente a los bancos indios mientras la gente se apresuraba a cambiar sus billetes de alto valor. La crisis de efectivo resultante ha afectado a millones de pequeños comerciantes del país, mientras la gente guarda sus preciados billetes.





