Vivimos tiempos desiguales. Las causas y consecuencias de las crecientes disparidades de ingresos y riqueza se han convertido en un debate definitorio de nuestra época. Estudios recientes han logrado avances importantes en la documentación de las tendencias de la desigualdad de ingresos o de riqueza en Estados Unidos (Piketty y Saez 2003, Kopczuk et al. 2010, Saez y Zucman 2016), pero aún sabemos poco sobre cómo evolucionó a largo plazo la distribución conjunta de ingresos y riqueza.
En un nuevo artículo, aprovechamos un conjunto de datos nuevo y único que nos permite seguir las distribuciones conjuntas de ingresos y riqueza en Estados Unidos desde 1949 (Kuhn et al. 2018). El conjunto de datos se basa en información de los hogares que abarca a toda la población estadounidense a lo largo de siete décadas de historia de posguerra.
Descubrimos olas históricas de la Encuesta de Finanzas del Consumidor (SCF), realizadas por el Programa de Comportamiento Económico del Centro de Investigación de Encuestas de la Universidad de Michigan entre 1948 y 1977. Luego vinculamos los datos de las encuestas históricas con las Encuestas de Finanzas del Consumidor modernas, que la Reserva Federal rediseñó en 1983. Llamamos a este nuevo recurso para la investigación sobre la desigualdad Encuesta Histórica de Finanzas del Consumidor (HSCF).
La encuesta complementa los conjuntos de datos existentes para investigar la desigualdad a largo plazo, basados en registros fiscales y de la seguridad social, pero también los supera en aspectos importantes. En particular, contiene la misma información integral sobre balances que las Encuestas de Finanzas del Consumidor modernas, así como información demográfica detallada que puede utilizarse para estudiar dimensiones de la desigualdad —como las tendencias de largo plazo de la desigualdad racial— que hasta ahora habían quedado fuera del alcance de la investigación.
Tendencias divergentes de ingresos y riqueza
Un hallazgo central de esta nueva investigación es que las carteras difieren sistemáticamente a lo largo de la distribución de la riqueza. Mientras que las carteras de los hogares ricos están dominadas por participaciones en empresas cotizadas y no cotizadas, la cartera de un hogar típico de clase media está muy concentrada en bienes inmuebles residenciales y, al mismo tiempo, muy apalancada. Estas diferencias entre carteras persisten notablemente a lo largo del tiempo.
Una consecuencia importante de este patrón es que los movimientos relativos de los precios de los activos provocan grandes cambios en la distribución de la riqueza y pueden desvincular las tendencias de la desigualdad de ingresos y de riqueza durante períodos prolongados. Por ejemplo, el aumento de los precios de los activos puede atenuar los efectos que el bajo crecimiento de los ingresos y la caída de las tasas de ahorro tienen sobre la acumulación de riqueza.
Esto se observó claramente en las cuatro décadas anteriores a la crisis financiera: la clase media perdió terreno rápidamente frente al 10 % más rico en cuanto a ingresos, pero, en general, mantuvo su participación en la riqueza gracias a importantes aumentos del patrimonio inmobiliario. La Figura 1 lo muestra al comparar el crecimiento de los ingresos y de la riqueza de distintos grupos de la distribución de la riqueza desde la década de 1970.
Figura 1 Crecimiento de los ingresos (arriba) y de la riqueza (abajo) a lo largo de la distribución de la riqueza
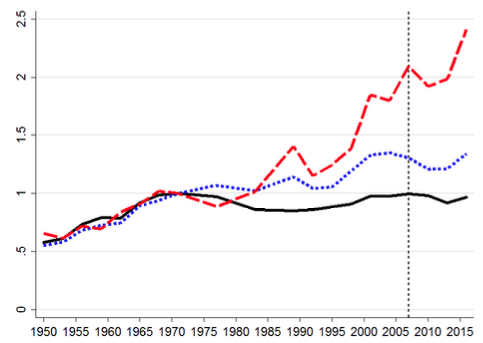

Notas: Crecimiento de los ingresos (arriba) y de la riqueza (abajo) de distintos grupos de riqueza. Todas las series temporales están indexadas a 1 en 1971. Las líneas continuas muestran las tasas de crecimiento del 50 % más pobre; las líneas discontinuas cortas, las de la clase media (50 %-90 %); y las líneas discontinuas largas, las del 10 % más rico.
La Figura 1 muestra que los ingresos del 10 % más rico se más que duplicaron desde 1971, mientras que los ingresos de los hogares de clase media (del percentil 50 al 90) aumentaron menos del 40 %, y los de los hogares del 50 % más pobre se estancaron en términos reales. En consonancia con investigaciones anteriores, los datos de la Encuesta Histórica de Finanzas del Consumidor confirman así una marcada tendencia a la creciente concentración de ingresos en los estratos más altos (Piketty y Saez 2003, Kopczuk et al. 2010).
Sin embargo, en lo que respecta a la riqueza, el panorama es distinto. Para el 50 % más pobre, la riqueza se duplicó entre 1971 y 2007 pese a que los ingresos no crecieron. En la clase media (50 %-90 %) y en el 10 % más rico, la riqueza creció aproximadamente al mismo ritmo, multiplicándose por 2,5. Como resultado, las proporciones entre riqueza e ingresos aumentaron con mayor fuerza en el 90 % inferior de la distribución de la riqueza.
Precios de la vivienda, riqueza de la clase media y descontento
Los efectos de los precios explicaron la mayor parte de las ganancias de riqueza de la clase media y la clase media baja antes de la crisis global. Estimamos que, entre 1971 y 2007, el 50 % más pobre aumentó su riqueza un 97 % únicamente debido a los cambios en los precios de los activos: prácticamente duplicó su riqueza sin ahorrar nada.
Dicho de otro modo, para el 50 % más pobre, prácticamente todo el crecimiento de la riqueza durante el período 1971-2007 se debió al aumento de los precios de los activos. Además, la mitad superior de la distribución registró ganancias de riqueza del orden del 60 % gracias al alza de esos precios. Desde la perspectiva de la economía política, cabe pensar que estas grandes ganancias de riqueza para la clase media y la clase media baja ayudaron durante algún tiempo a disipar el descontento por el estancamiento de los ingresos.
Cuando los precios de la vivienda se desplomaron durante la crisis de 2008, la misma posición de cartera apalancada de la clase media provocó importantes pérdidas de riqueza, mientras que la rápida recuperación de los mercados bursátiles impulsó la riqueza de los estratos más altos. Los precios de la vivienda se desplomaron después de 2007 y solo se recuperaron lentamente en los últimos años. En 2016 todavía estaban un 10 % por debajo de su máximo de 2007. El 50 % más pobre perdió un 15 % de su riqueza respecto de los niveles de 2007, principalmente debido a la caída de los precios de la vivienda.
En cambio, el 10 % más rico fue el principal beneficiario del auge bursátil y se vio relativamente menos afectado por la caída de los precios de los inmuebles residenciales. La combinación de importantes pérdidas de riqueza en los estratos inferiores y medios de la distribución con ganancias en los estratos más altos produjo el mayor repunte de la desigualdad de riqueza en la historia estadounidense de posguerra. El aumento de la desigualdad de riqueza tras la crisis podría haber contribuido, a su vez, a la percepción de que la desigualdad ha crecido bruscamente en los últimos años.
Desigualdad racial de la riqueza
La raza es una dimensión importante de estratificación en Estados Unidos en lo que respecta a la situación financiera de los hogares. Por ejemplo, Bayer y Charles (2017) documentan diferencias persistentes en los ingresos de los hombres negros y blancos en edad de trabajar. Los datos de la Encuesta Histórica de Finanzas del Consumidor ofrecen una nueva perspectiva sobre la evolución a largo plazo de la desigualdad racial de la riqueza, un terreno inexplorado hasta ahora porque sencillamente no había datos de largo plazo disponibles.
La Figura 2 muestra las principales tendencias del crecimiento de los ingresos y la riqueza de los hogares negros y blancos. En la figura, una reducción de la brecha racial se reflejaría en un mayor aumento de los ingresos o la riqueza de los hogares negros a lo largo del tiempo. Una evolución paralela de las series de hogares negros y blancos indica que las disparidades raciales persisten. La figura muestra desigualdades persistentes y, en algunos aspectos, crecientes entre las personas negras y blancas de Estados Unidos.
Las disparidades de ingresos actuales son tan grandes como en la época anterior a los derechos civiles. En 1950, los ingresos del hogar blanco mediano eran aproximadamente el doble que los del hogar negro mediano. En 2016, los ingresos de los hogares negros seguían siendo apenas la mitad de los de los hogares blancos. La brecha racial de riqueza es aún mayor y sigue siendo tan amplia como en las décadas de 1950 y 1960. El hogar negro mediano posee sistemáticamente menos del 15 % de la riqueza del hogar blanco mediano. El panorama general es desalentador. Documentamos que, a lo largo de siete décadas, apenas se ha avanzado en cerrar la brecha de ingresos entre personas negras y blancas. La brecha racial de riqueza es igualmente persistente y constituye un hecho contundente de la América de posguerra. El hogar negro típico sigue siendo más pobre que el 80 % de los hogares blancos.
Figura 2 Crecimiento de los ingresos (arriba) y de la riqueza (abajo) de los hogares negros y blancos

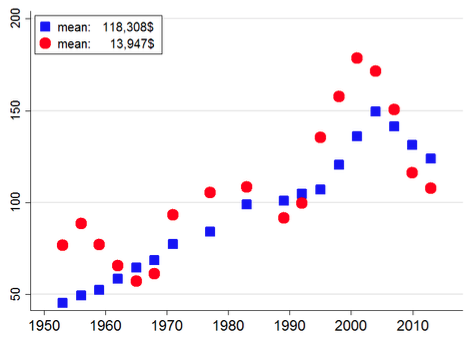
Notas: Los paneles muestran los ingresos y la riqueza medianos de los hogares negros y blancos a lo largo del tiempo. Presentamos promedios móviles de tres observaciones adyacentes. Los cuadrados rojos representan a los cabezas de hogar blancos y los puntos azules, a los cabezas de hogar negros. La leyenda muestra los niveles medios de ingresos y riqueza de 1983-1989 (en dólares de 2016).
Conclusión
Un hallazgo clave de nuestra investigación es que la dinámica de los precios de los activos ha sido un factor determinante de la evolución de la desigualdad de riqueza en la América de posguerra, aunque hasta la fecha ha recibido poca atención. Los cambios en los precios de los activos modifican la distribución de la riqueza porque la composición y el apalancamiento de las carteras de los hogares difieren sistemáticamente a lo largo de esa distribución.
Una consecuencia importante es que los cambios en los precios de las acciones y de la vivienda afectan de manera distinta a los estratos superiores y medios de la distribución. Los auges inmobiliarios generan importantes ganancias de riqueza para los hogares de clase media apalancados y tienden a reducir la desigualdad de riqueza, en igualdad de condiciones. Los auges bursátiles impulsan principalmente la riqueza de los hogares situados en los estratos más altos, ya que sus carteras están dominadas por participaciones en empresas cotizadas y no cotizadas.
La heterogeneidad de las carteras da lugar, por tanto, a una competencia entre el mercado inmobiliario y el mercado bursátil por determinar la distribución de la riqueza. Durante períodos prolongados de la historia estadounidense de posguerra, estos efectos de valoración de las carteras han sido factores predominantes en los cambios de la distribución de la riqueza.




