EE. UU. está dejando claro que seguirá subiendo los tipos de interés a principios de 2023 antes de hacer una pausa, un enfoque prudente que se justifica por una variedad de datos económicos.
El Reino Unido ha emprendido recortes del gasto público y subidas de impuestos, medidas que los gobiernos suelen reservar para el apogeo de una época de auge, no para la víspera de una recesión.
Francia está ayudando a reducir las facturas energéticas de los hogares mediante programas que incluyen bonos energéticos y un escudo tarifario.
En España, podría debatirse más sobre la identidad digital y las monedas, o incluso sobre la renta universal.
El aumento del coste de la vida está afectando a empresas y hogares de todo el mundo. Los editores de la red internacional de The Conversation han pedido a expertos académicos locales que expliquen cómo están abordando este problema sus países y regiones, así como las perspectivas para los precios y los tipos de interés en los lugares donde viven.
Este artículo es el tercero de nuestra serie sobre hacia dónde se dirige la economía mundial en 2023. Sigue a los artículos recientes sobre la inflación y la energía.
Reino Unido: recesión en el horizonte

A primera vista, la crisis del coste de la vida en el Reino Unido podría parecer bastante leve en comparación con otros países. Su tasa de inflación fue del 10,7 % en noviembre de 2022, frente a el 12,6 % en Italia, el 16.% en Polonia y más del 20 % en Hungría y Estonia. Pero el Banco de Inglaterra prevé una recesión en el Reino Unido este año, que podría prolongarse hasta mediados de 2024.
Esto se debe a que la proporción de hogares británicos que carecen de colchón frente a contratiempos financieros es inusualmente alta para una economía rica. Una encuesta previa a la pandemia reveló que 3 millones de personas en el Reino Unido caerían en la pobreza si perdieran una sola nómina, y que los elevados costes de la vivienda del país son una fuente clave de vulnerabilidad. Otra encuesta reciente sugirió que un tercio de los adultos británicos tendría dificultades si sus gastos subieran tan solo 20 libras al mes.
La pandemia hizo que más de 4 millones de hogares contrajeran deudas adicionales y que casi el mismo número se retrasara en sus pagos. Y los recientes aumentos de las facturas de energía y alimentación empujarán a muchos al límite, sobre todo si los costes de calefacción siguen siendo altos cuando termine el actual límite gubernamental a los precios de la energía en abril.
Los gobiernos del Reino Unido han ido subiendo los impuestos de forma discreta desde 2010 y, en términos reales (ajustados por inflación), la renta típica de los hogares británicos ya era un 2 % inferior en 2018 que en 2007. Pero los ingresos reales se han erosionado aún más en el último año, ya que la tasa de inflación del Reino Unido del 10,7 % (en noviembre) supera con creces los aumentos salariales que muchos empleados han tenido que aceptar en los últimos meses.
Pero los recientes acontecimientos han obligado al Gobierno a tomar decisiones que no necesariamente estaban alineadas con la inminente recesión. En septiembre de 2022, Liz Truss se convirtió en primera ministra con audaces promesas de curar el malestar económico del Reino Unido. Los mercados financieros mundiales reaccionaron de forma drástica a sus planes de recorte fiscal elevando los tipos de interés que cobran al Gobierno y a las empresas británicas por sus préstamos. Esto obligó al recién nombrado canciller Jeremy Hunt a emprender otra ronda de recortes del gasto público y subidas de impuestos en noviembre, medidas que los gobiernos suelen reservar para el apogeo de una época de auge, no para la víspera de una recesión.
El Banco de Inglaterra también hace lo contrario de lo que los bancos centrales prefieren hacer antes de una recesión. La alta inflación lo obligó a subir los tipos hasta el 3,5 % en diciembre, con más subidas previstas para 2023. Esto encarece los pagos de la deuda de millones de personas que han pedido préstamos para comprar su vivienda, sin contar a quienes tienen deudas no garantizadas de tarjetas de crédito o descubiertos bancarios.
Todos estos costes adicionales restan a la renta disponible de los hogares. Y dado que el consumo de los hogares representa cerca del 60 % del gasto total de la economía británica, esto llevará inevitablemente a una recesión, que bien podría resultar muy dolorosa y muy prolongada.
EE. UU.: el banco central señala prudencia
La inflación aumentó considerablemente en EE. UU. a finales de 2021 y principios de 2022, alcanzando niveles superiores a los de cualquier otro momento de los últimos 40 años. La Reserva Federal respondió subiendo agresivamente su tipo de referencia (el tipo de los fondos federales) siete veces desde marzo en un esfuerzo por estabilizar los precios. Se espera que un par de subidas más moderadas se produzcan en 2023.
El índice de precios al consumo de EE. UU., una medida estándar de la inflación, muestra que los precios alcanzaron su máximo en junio de 2022, con un aumento del 9,1 % respecto al año anterior. El índice ha descendido cada mes desde junio, y los datos de noviembre (los más recientes disponibles) indican que los precios en EE. UU. son un 7,1 % superiores a los de los 12 meses anteriores.
El tipo de los fondos federales sirve de referencia para otros tipos de interés, como los de las hipotecas. Sus recientes subidas han empezado a reducir la demanda de bienes y servicios y la inversión. Por ejemplo, las ventas de viviendas de segunda mano en noviembre fueron un 7,7 % inferiores a las de octubre y están más de un tercio por debajo de las de hace un año. La razón de fondo es que los tipos de interés hipotecarios han más que duplicado hasta superar el 6 %, tras alcanzar el 7 % en octubre, frente al 3 % a principios de 2021.
Los efectos secundarios de la reducción de la demanda de vivienda seguirán frenando la actividad económica durante los próximos meses, ya que algunos de los efectos de la política monetaria se producen con retraso.
La Fed está señalando ahora que seguirá subiendo los tipos de interés a principios de 2023 antes de hacer una pausa, un enfoque prudente que se justifica por una variedad de datos económicos. Esto se debe en parte a la continua solidez del mercado laboral, ya que el desempleo sigue siendo bajo, los salarios que no se han ajustado a la inflación siguen subiendo y, según los datos más recientes, unos 10 millones de puestos de trabajo siguen vacantes. En la medida en que las empresas tengan que subir los salarios para atraer o retener a trabajadores, esto podría dar lugar a precios más altos y a una inflación persistente.
Esta cuestión es especialmente importante dado el envejecimiento de la población en EE. UU. y el efecto que tiene en el mercado laboral. Al mismo tiempo, es poco probable que continúe la reciente caída de los precios de la energía, por lo que las nuevas reducciones de la inflación tendrán que venir de descensos en otros ámbitos, como la vivienda y los alimentos.
Australia y Nueva Zelanda: moderación para contener la inflación
La encuesta periódica de previsiones económicas publicada por The Conversation Australia a comienzos de 2022 llevaba el título: Los principales economistas prevén que el RBA mantenga los tipos bajos en 2022 mientras los salarios reales caen.
Esta previsión sobre cómo fijaría el Banco de la Reserva de Australia los tipos en 2022 resultó espectacularmente errónea. La segunda parte resultó bastante acertada: los salarios reales sí bajaron, aunque no porque siguieran creciendo apenas, como esperaban los expertos, sino porque su crecimiento quedó eclipsado por una explosión de la inflación.
Tras situarse por debajo del margen objetivo del 2-3 % del Banco de la Reserva durante la mayor parte de los cinco años anteriores, la tasa de inflación anual de Australia comenzó 2022 en el 3,5 %, pero se disparó al 5,1 % en marzo, después de que Rusia invadiera Ucrania, y alcanzó el 7,3 % en el año hasta septiembre. El banco prevé algo cercano al 8 % para el año hasta diciembre, cuando se actualicen de nuevo las cifras a finales de enero.
La vecina de Australia, Nueva Zelanda, ha experimentado prácticamente lo mismo, con una tasa de inflación que también llegó al 7,3 % y que desde entonces ha bajado al 7,2 %. Pero su respuesta ha sido radicalmente distinta.
Mientras que el Banco de la Reserva de Australia subió su tipo en ocho pequeños pasos mensuales desde mayo, en incrementos de 0,25 o 0,5 puntos, el Banco de la Reserva de Nueva Zelanda empezó a subir los tipos mucho antes y de forma más agresiva, incluyendo una reciente subida de 0,75 puntos, aun cuando prevé una recesión en Nueva Zelanda.
En Australia (a diferencia de Nueva Zelanda, EE. UU., el Reino Unido y gran parte del resto del mundo desarrollado) no se suele prever una recesión, en gran medida por la moderación del banco ante una inflación que alcanza máximos de tres décadas. Este enfoque ha beneficiado bien a Australia durante los 29 años que transcurrieron hasta la recesión provocada por la COVID en 2020. El país evitó la «Gran Recesión» tras la crisis financiera mundial de 2007-08 y la recesión de la «burbuja tecnológica» de 2001 que afectó a EE. UU. y a gran parte del resto del mundo en 2001.
Esta moderación también refleja la convicción de las autoridades de que en Australia no se está produciendo una espiral precios-salarios. El crecimiento salarial se mantiene estancado en el 3,1 %, muy por debajo del 7,4 % de Nueva Zelanda.
Y la presión inflacionaria parece estar cediendo. Los precios mundiales del petróleo y del trigo han bajado entre un cuarto y un tercio desde los máximos de mediados de 2022 tras la invasión de Ucrania por parte de Rusia. El Banco de la Reserva calcula que la inflación australiana descenderá a lo largo de 2023, hasta el 4,7 % a finales de ese año y hasta el 3,2 % a finales de 2024, prácticamente de vuelta al margen objetivo del 2-3 %.
Al ser menos restrictivo que sus homólogos mundiales, el banco espera mantenerse en el lado correcto de la historia.
Francia: gestión relativamente buena del aumento de precios (por ahora)
La inflación es un ámbito en el que Francia parece más resistente que sus vecinos. En diciembre de 2022, la tasa de inflación del país (medida por el índice de precios al consumo) fue del 6,1 %, frente a el 10 % en Alemania, el 11,8 % en Italia y el 9,3 % en el Reino Unido.
El principal desafío al que se enfrentan los países, y que contribuye a la inflación (o incluso a estanflación (que se refiere a la combinación de inflación y bajo crecimiento económico) en el caso de algunas economías, es el enorme aumento de los precios de la energía en los últimos años.
Ante este aumento, el presupuesto total del Estado francés destinado a mitigar las facturas energéticas de los hogares alcanzará al menos 75 000 millones de euros (66 000 millones de libras) entre 2022 y 2023, a través de programas que incluyen bonos energéticos y un escudo tarifario.
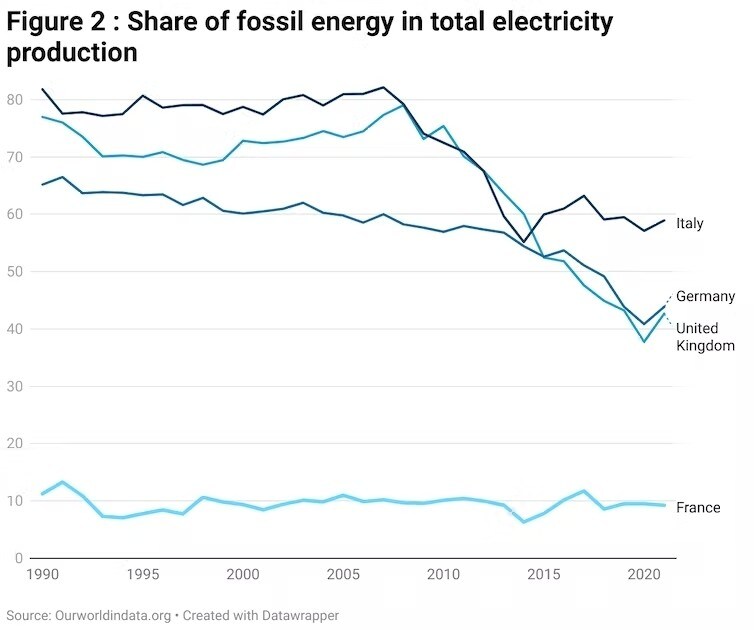
Estas medidas han mantenido la tasa de inflación muy por debajo de la de la mayoría de las economías europeas. Además, Francia depende menos de los productos derivados de combustibles fósiles y, por tanto, es menos vulnerable a las fluctuaciones de los precios de la energía.
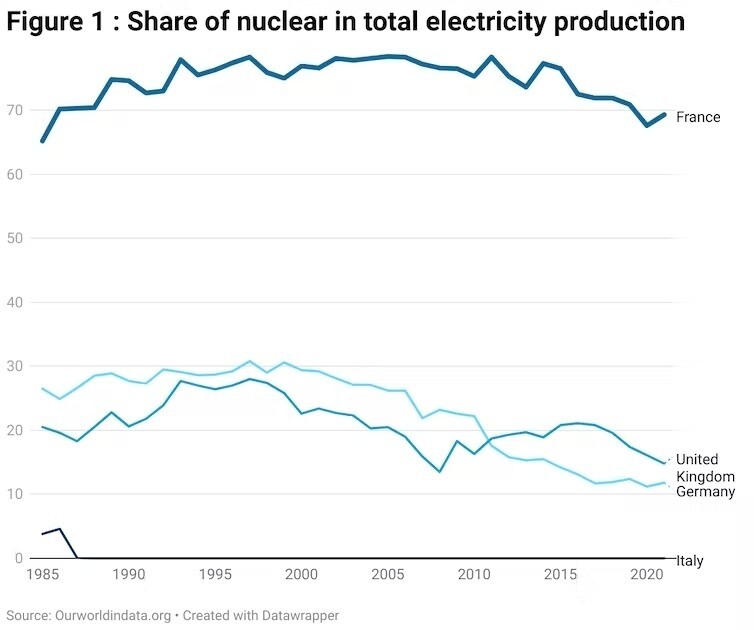
Mientras que el gráfico anterior muestra el uso que hace Francia de fuentes nucleares nacionales, el gráfico siguiente muestra que otros países dependen más de combustibles fósiles, a menudo importados.
Al margen de las cuestiones energéticas, los países también se ven afectados por el mercado global, igual que las empresas se ven afectadas por su entorno institucional. Como resultado, los futuros cambios en la política pública podrían influir en la tasa de inflación, que puede haber alcanzado o no su máximo.
Por ejemplo, la decisión del Banco Central Europeo de subir los tipos de interés por primera vez en una década, en julio pasado, podría pesar sobre los presupuestos de los países, dando a los gobiernos menos margen de maniobra a la hora de intentar contener las subidas de precios.
Sin cierta estabilidad regional en materia política y económica, Francia podría no ser capaz de seguir superando a sus vecinos en los próximos meses.
Este es un extracto editado de un artículo publicado en octubre de 2022.
España: inflación, gasto público, déficit y deuda
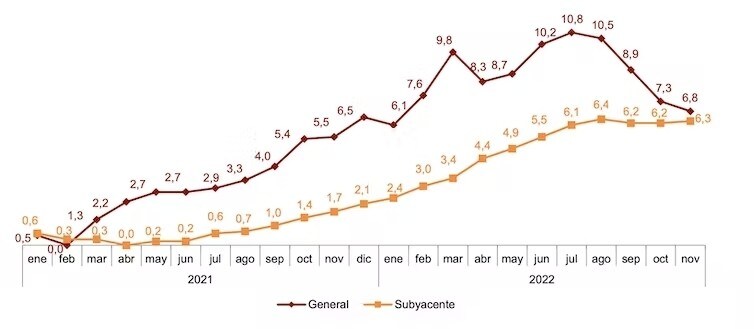
Tras comenzar 2022 con una inflación del 6,1 %, el índice de precios al consumo de España alcanzó un máximo del 10,8 % en julio, antes de cerrar el año con una tasa del 6,8 %. Teniendo en cuenta la trayectoria de la inflación en 2021, que pasó del 0,5 % en enero al 2,9 % en julio y al 6,5 % en diciembre, parece que ahora los aumentos de precios se están controlando.
La inflación subyacente (que excluye los alimentos no elaborados y la energía) experimentó un aumento más gradual pero sostenido. Fue del 2,4 % en enero de 2022, alcanzó un máximo del 6,4 % en agosto y bajó al 6,3 % en noviembre. La brecha que se cerró con la inflación general durante el último trimestre del año pasado se debió principalmente a las medidas gubernamentales para controlar el aumento de los precios de la energía.
Inflación en España, 2021-2022
Como en otros muchos países, España carece de control y eficiencia en lo que respecta al gasto público. El sistema de pensiones debe atender a una población de edad avanzada en rápido crecimiento; depende en gran medida de los combustibles fósiles; la tasa de desempleo se sitúa por encima del 10% desde 2008; y, como ocurre en otros países, sufre en la actualidad una profunda polarización política y social. Un elevado déficit público también ha contribuido a inflar la burbuja de deuda española.
Sin embargo, este es un año electoral para los gobiernos municipales, autonómicos y generales, por lo que las grandes reformas serán difíciles, en particular cualquier medida que afecte a los 9 millones de pensionistas de España o a sus más de 3 millones de empleados públicos.
La digitalización y la formación podrían ofrecer una solución al favorecer una gestión más eficiente de los recursos. Esto podría ayudar a evaluar los recursos disponibles y a encontrar formas de ahorrar, atendiendo al mismo tiempo las necesidades de la población española. No tiene sentido que, pese a que la productividad es ahora más alta gracias a la tecnología, la desigualdad social siga imperando.
Ojalá en 2023 se hable más de la identidad digital y las monedas, e incluso de la renta universal, y menos de las palabras que caracterizaron 2022: crisis, guerra e inflación.
Indonesia: el máximo de inflación en siete años provoca despidos masivos
Aunque relativamente baja en comparación con otros países, la inflación general de Indonesia aumentó hasta su nivel más alto en siete años, hasta casi el 6% en septiembre de 2022. El encarecimiento de los alimentos y de los combustibles subvencionados explica este aumento.
A principios de este año, Indonesia, el mayor productor de aceite de palma crudo del mundo, tuvo dificultades para controlar los precios del aceite de cocina debido a un cuello de botella en el suministro, a pesar de disfrutar de los beneficios financieros del aumento del precio de la materia prima.
En términos generales, los precios de los productos básicos –desde el arroz hasta las especias– también subieron a causa de las cosechas fallidas debidas a las condiciones meteorológicas impredecibles. Además, la guerra en curso entre Rusia y Ucrania contribuyó en parte al aumento de los precios de los alimentos, en especial los piensos para animales, que se encarecieron y afectaron a los precios del ganado. La decisión del gobierno de aumentar un 30% los precios de los combustibles subvencionados en septiembre asestó un nuevo golpe a la tasa de inflación del país.
Esta inflación ha incrementado el coste de la vida, ya que no ha ido acompañada de un aumento salarial suficiente. En 2022, el salario mínimo de Indonesia aumentó solo un 1,09% – la tasa más baja registrada jamás. Con una inflación anual del 5,51%, el poder adquisitivo de quienes tienen ingresos más bajos ha disminuido un 4,42%.
Las oportunidades de empleo son aún más limitadas en medio de las altas tasas de inflación. Las empresas manufactureras orientadas a la exportación han comenzado a llevar a cabo despidos masivos. Las startups digitales, la esperanza de los jóvenes durante la pandemia, también han reducido su plantilla. Al mismo tiempo, cuatro millones de nuevos trabajadores se incorporaron al mercado laboral entre agosto de 2021 y 2022, mientras que Indonesia ya registra una tasa de desempleo juvenil del 16% –relativamente alta para el sudeste asiático.
Mientras tanto, para frenar la inflación, el banco central subió los tipos de interés un 2% entre julio y diciembre de 2022, lo que provocó un aumento de los tipos de los préstamos. Más del 70% de las compras de vivienda en Indonesia se financian con hipotecas, y ahora también puede resultar más difícil para las nuevas empresas acceder a los préstamos que tanto necesitan.
Si bien los ingresos estatales procedentes de las materias primas están aumentando debido al reciente auge, se espera que la inflación en 2023 siga siendo elevada, principalmente por el aumento de los costes de transporte impulsado por la volatilidad de los precios de los combustibles. El gobierno indonesio debe ahora replantearse la política de inflación y los costes de los servicios públicos, como las cuotas del seguro sanitario y las tarifas del transporte público. Estos elementos afectan a la mayoría de la población y provocarán un impacto inflacionista adicional.
Lea también: Informe de Riesgos Globales 2023




