Cuando estuve en Argentina la semana pasada, recordé el devastador poder de la inflación elevada. La tasa de inflación anual de Argentina ronda ahora el 20%, frente a una tasa estimada de alrededor del 40% el año pasado. El banco central lucha por mantener la economía en una senda de desinflación, con el objetivo de alcanzar una tasa del 5% dentro de tres años.
La inflación en Argentina ha sido mucho más alta en el pasado. Durante los 15 años comprendidos entre 1975 y 1990, la tasa anual promedió un asombroso 300%, lo que significa que, en promedio, el nivel de precios se duplicaba cada pocos meses. En 1989, los precios aumentaron a una tasa anual explosiva de más del 1.000%, antes de que finalmente se lograra controlar la inflación.
De hecho, la inflación quedó prácticamente extinguida. Recuerdo haber estado en Argentina a mediados de la década de 1990, cuando prácticamente no había inflación. En aquel entonces, el peso argentino estaba vinculado al dólar estadounidense y ambas monedas se utilizaban por igual en las transacciones cotidianas en las calles de Buenos Aires.
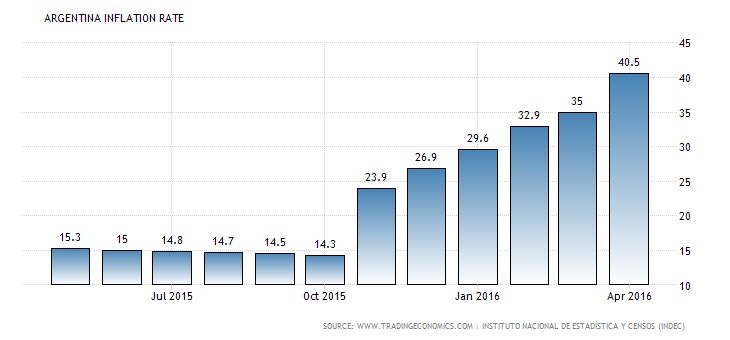
Pero el posterior colapso de la paridad del peso con el dólar y la conversión forzosa de los contratos en dólares a contratos en pesos a un tipo de cambio ajeno al mercado hicieron que la inflación se disparara. Para 2003, la tasa anual había subido al 40%. Luego bajó al 10% durante algunos años. Sin embargo, volvió a subir hasta el 25% durante las presidencias de Néstor Kirchner y de su esposa y sucesora, Cristina Fernández de Kirchner. Finalmente, volvió a dispararse hasta el 40% en 2016, impulsada por la eliminación de subsidios distorsionadores a los precios, que antes se habían utilizado para ocultar la verdadera tasa de inflación.
Las recientes tasas elevadas de inflación, junto con el recuerdo público de tasas aún más altas en el pasado, han perjudicado gravemente la economía argentina.
Como las tasas de interés del mercado suben para compensar la inflación elevada, ahora incluso el Gobierno debe pagar una tasa de interés de alrededor del 25% para endeudarse en pesos a corto plazo. Los prestamistas no están dispuestos a ofrecer crédito a largo plazo con tasas de interés fijas, porque un repunte de la inflación destruiría el valor de sus bonos y préstamos.
Los hogares y las empresas se muestran reacios a financiar inversiones a largo plazo con préstamos a corto plazo o con préstamos a tasa de interés variable, porque un repunte de la inflación haría que sus pagos de intereses aumentaran bruscamente. De hecho, la historia de inflación elevada y variable de Argentina ha destruido el mercado hipotecario nacional, lo que hace imposible que un hogar use una hipoteca para comprar una vivienda. Las empresas también se muestran reacias a endeudarse, porque recuerdan cómo aumentos anteriores de la inflación —y, por tanto, de las tasas de interés— llevaron a la quiebra a compañías que, por lo demás, eran sólidas.
La inflación elevada e incierta también ha destruido el sector de los seguros de vida. Dado que nadie sabe cuánto valdrá el peso cuando se paguen futuras reclamaciones, ¿por qué compraría alguien un seguro con los pesos de hoy?
Los economistas podrían responder que las hipotecas, los contratos de seguros y otros acuerdos podrían indexarse al nivel de precios, ajustando los pagos a la tasa de inflación del momento. Sin embargo, cuando la tasa de inflación cambia rápidamente, es difícil saber siquiera cuál es la tasa del momento.
El Gobierno anterior intentó engañar al público al publicar estimaciones de inflación que, según coincidían los expertos, eran muy inferiores a la verdadera tasa de aumento de los precios. Como explicó un amigo argentino, el Gobierno despidió a los estadísticos que habían intentado ofrecer mediciones precisas de la inflación y los sustituyó por aliados políticos que publicarían cifras artificialmente bajas. En sus palabras, “convirtieron las estadísticas gubernamentales de un problema técnico en un arte creativo”.
Durante los años en que el Gobierno permitió a los argentinos convertir sus pesos en dólares y sacarlos del país, quienes tenían patrimonio financiero trasladaron su dinero a inversiones en Estados Unidos. Me dicen que el patrimonio argentino invertido en Estados Unidos es mucho mayor que el que está invertido en Argentina.
Como resultado de esta salida de fondos, la inversión en Argentina es baja, lo que frena la productividad y el crecimiento. La formación bruta de capital representa solo el 17% del PIB en Argentina, frente al 23% en Chile y México.
Aunque el nuevo Gobierno del presidente Mauricio Macri está decidido a reducir la inflación y lograr la estabilidad de precios, hacerlo tiene un costo político. Una política monetaria restrictiva y las altas tasas de interés deprimen la demanda y han provocado una caída del PIB real. Al mismo tiempo, el público no puede percibir una reducción de la inflación del 20% al 15%. Por eso, el Gobierno debe asumir un costo político a corto plazo para lograr un beneficio económico a largo plazo.
La experiencia de Argentina ofrece dos lecciones fundamentales para otros países. Primero, la estabilidad de precios es frágil y la tasa de inflación puede subir rápidamente. Segundo, las tasas elevadas de inflación permanecen en la memoria pública y tienen efectos adversos duraderos. Es importante lograr la estabilidad de precios, pero mantenerla es igual de importante: para ello, hay que gestionar continuamente la política monetaria con el objetivo de mantener una tasa de inflación baja.




