Con el inicio de las reuniones de primavera anuales del Banco Mundial y el Fondo Monetario Internacional, el futuro económico del mundo parece más prometedor que desde hace algún tiempo. Las instituciones financieras internacionales, por no hablar de muchos actores del sector privado, prevén un crecimiento significativamente más rápido este año que en 2016. ¿Está justificada esta perspectiva optimista?
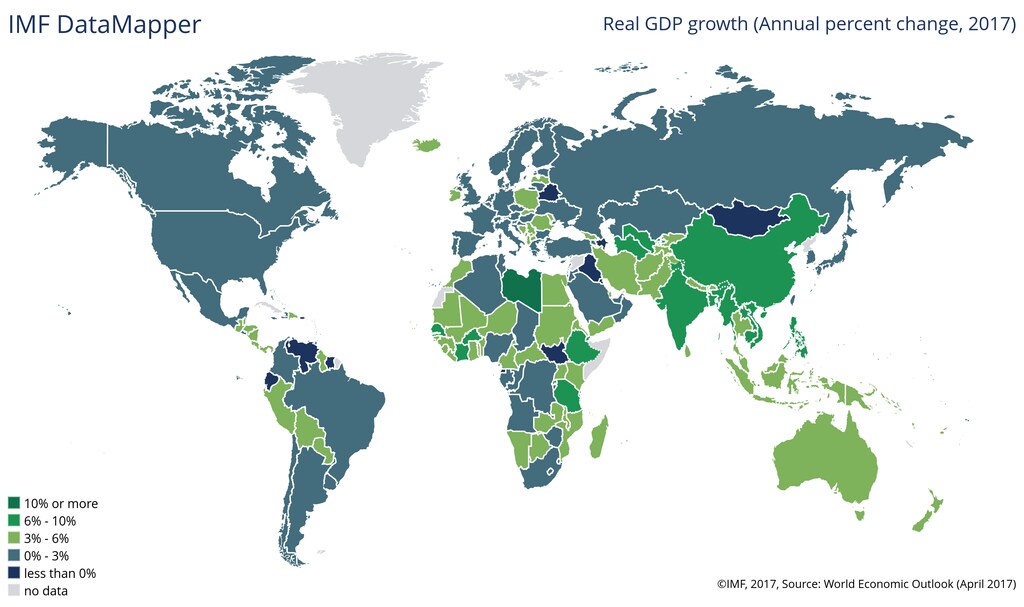
Hasta hace poco, la mayoría de los indicadores macroeconómicos llevaban regularmente a revisar a la baja las proyecciones de crecimiento. Ahora parece estar ocurriendo lo contrario. El reciente informe insignia del FMI elevó su proyección de crecimiento del PIB mundial para 2017 del 3,4 % al 3,5 %, frente a la tasa estimada del 3,1 % para 2016.
Asimismo, el índice de múltiples indicadores Brookings – FT TIGER Index apunta a una recuperación «amplia y estable» . Según estas proyecciones —basadas en modelos, nuevos datos y el criterio de cada institución o pronosticador—, Estados Unidos, el Reino Unido y Japón son los que más contribuyen al repunte del crecimiento. India también está teniendo un desempeño particularmente bueno.
Desentrañar los diversos componentes de estas proyecciones —desde la nueva información hasta las hipótesis de los pronosticadores— sería una tarea enorme. Pero, cualesquiera que sean los motivos de optimismo de los pronosticadores, también hay razones de peso para actuar con cautela, sobre todo a medio y largo plazo.
Los pronosticadores, al igual que los mercados, suelen dejarse influir por el «instinto de manada». Cuanto mayor es el número de analistas que comparten una opinión determinada, más probable es que otros analistas ajusten sus propias previsiones en esa dirección. En este caso, la opinión bastante optimista de la mayoría se ha visto reforzada por una sensación generalizada de alivio.
Tanto el voto a favor del Brexit en el Reino Unido como la elección de Donald Trump como presidente de Estados Unidos suscitaron temores de un desastre económico. Sin embargo, hasta ahora ninguno de esos acontecimientos ha tenido consecuencias económicas especialmente graves. Al contrario, la confianza de los mercados sigue siendo alta, lo que aumenta las expectativas de una mayor inversión y consumo. Es revelador que la Reserva Federal de Estados Unidos haya aplicado ya subidas moderadas de los tipos de interés sin provocar una reacción adversa, ni siquiera en los mercados emergentes, que el año pasado temían tal medida.
En este contexto, cierto optimismo económico tiene sentido. Pero el crecimiento sigue siendo vulnerable a los problemas aún sin resolver que hicieron bajar las previsiones anteriores.
Uno de esos problemas es la desaceleración del crecimiento de la productividad, que ha frenado el desempeño económico mundial, en distinta medida, durante las últimas dos décadas, sin que se vislumbre una reversión de la tendencia. Otro es la desigualdad económica, que parece agravarse en gran medida a medida que la riqueza se concentra cada vez más en la parte alta de la distribución del ingreso.
Es probable que la desigualdad siga socavando la demanda agregada, aunque el crecimiento del PIB se acelere a corto plazo. Ni siquiera una disminución del desempleo contribuiría mucho a impulsar la demanda, sobre todo porque ese cambio podría deberse a una caída de la participación en la fuerza laboral, como ha ocurrido a menudo en Estados Unidos. Esto señala otra vulnerabilidad: las debilidades de los mercados laborales, que han resultado especialmente perjudiciales para los jóvenes.
Luego está el cambio climático. El mundo aún no ha respondido a lo que quizá sea la pregunta más importante para el crecimiento a largo plazo: ¿cómo puede la economía mundial seguir expandiéndose rápidamente sin permitir que la temperatura media mundial aumente más de 2° Celsius por encima de su nivel preindustrial? Dado que el Gobierno de Trump ni siquiera está dispuesto a reconocer los riesgos que plantea el cambio climático —incluida una mayor migración—, quizá nos estemos alejando de una solución.
Existe un amplio consenso entre los economistas en que el crecimiento a largo plazo solo puede asegurarse si es sostenible e inclusivo. En otras palabras, si la economía mundial ha de funcionar a su nivel potencial —lo que puede significar tasas de crecimiento, por ejemplo, del 2,5-3 % en Estados Unidos y Europa, junto con un crecimiento del 5-6 % en las economías emergentes—, debemos revertir algunas de las tendencias más poderosas de la actualidad.
En cuanto a la desigualdad, el éxito exigirá mercados laborales más sólidos y flexibles. Para ello, debemos desarrollar sistemas educativos que proporcionen las competencias digitales y cívicas que exige un mercado laboral del siglo XXI. También debemos introducir sistemas modernos y sostenibles de protección social, con prestaciones plenamente transferibles. Y debemos aplicar estrategias para gestionar la migración.
En cuanto al cambio climático, necesitamos un sistema mundial de fijación de precios del carbono, implícitos o explícitos, encabezado por los actores más influyentes de la economía mundial. De conformidad con el Acuerdo de París sobre el clima de diciembre de 2015, el rango de precios del carbono debería tener en cuenta, en cierta medida, tanto las responsabilidades históricas como los niveles actuales de ingresos.
Hay otro requisito previo para el crecimiento sostenible: una paz y seguridad relativas. Esto exige un sólido marco de gobernanza internacional en el que los conflictos se resuelvan mediante la negociación y el compromiso, aunque las defensas sólidas —tanto tradicionales como no tradicionales (por ejemplo, la ciberseguridad)— también tendrán un papel importante en la protección frente a amenazas graves.
En este sentido, será crucial actualizar las instituciones multilaterales, que desde hace mucho desempeñan un importante papel estabilizador. Eso significa resistir la tendencia, que ha cobrado impulso últimamente, a eludir esas instituciones en favor de acuerdos bilaterales o regionales. Más fundamentalmente, significa rechazar el nacionalismo de viejo cuño, que amenaza con hacernos retroceder a la década de 1930 en lugar de prepararnos para la de 2030.
Nada de esto significa que las proyecciones de crecimiento del PIB para 2017 vayan a resultar erróneas. Al contrario, es posible que el mundo experimente este año un crecimiento aún mayor de lo previsto y que las previsiones vuelvan a revisarse al alza este verano. Pero es probable que estos avances sean efímeros, a menos que los responsables de la formulación de políticas aprovechen la oportunidad que ofrecen para abordar los profundos desafíos estructurales que, si quedan sin resolver, socavarán el crecimiento a más largo plazo.




