El afán de Donald Trump por abrir frentes comerciales amenaza con socavar el plan de su propio partido para eliminar el impuesto sobre la renta de las sociedades. Como mínimo, sin duda ha generado más confusión.
La semana pasada, el secretario de prensa de la Casa Blanca, Sean Spicer, dijo que Trump quería imponer un impuesto del 20% a los productos importados de México para pagar un nuevo muro a lo largo de la frontera sur de Estados Unidos. En el contexto de las crecientes tensiones entre ambos países, la idea pareció exactamente lo que era: una propuesta poco diplomática e impulsiva para castigar a un importante socio comercial, señalado por el presidente estadounidense.
Pero las declaraciones improvisadas de Spicer generaron confusión sobre una propuesta seria, desarrollada durante años, para reestructurar el sistema estadounidense de impuestos a las sociedades, pasando de gravar los beneficios a gravar el consumo interno. Incluye un gravamen del 20% a las importaciones, pero no está dirigido contra México y su propósito no es penalizar el comercio.
El concepto, llamado «ajuste en frontera», es un contrapeso necesario a otros recortes de impuestos empresariales del plan, que cuenta con importantes partidarios como el presidente de la Cámara de Representantes, Paul Ryan; el presidente de la Comisión de Medios y Arbitrios de la Cámara, Kevin Brady; y el gurú fiscal republicano Grover Norquist. Pero su nombre y las discrepancias sobre cómo podría afectar a los mercados de divisas han llevado a muchos a confundirlo con los aranceles punitivos que propone Trump, quien pareció descartar esta característica del plan de reforma fiscal justo antes de asumir el cargo.
«Cada vez que oigo hablar de un ajuste en frontera, no me gusta», dijo Trump al Wall Street Journal en enero, apenas unos días antes de su investidura. «Porque normalmente significa que nos van a ajustar hasta dejarnos con un mal acuerdo»
El plan también ha recibido críticas de algunos firmes partidarios de los recortes fiscales, como Koch Industries, el influyente conglomerado petrolero, y Wal-Mart, el gigante minorista, que dependen de las importaciones.
Sin embargo, el ajuste en frontera —y el impuesto al consumo que lo sustenta— merece consideración porque es lo que Trump podría proponer si le interesara elaborar políticas no con el objetivo de ofender a los socios comerciales, a los liberales y al establishment republicano, sino con el propósito de atraer inversiones de vuelta a Estados Unidos, reconociendo a la vez la realidad de una economía globalizada. También encajaría con la visión del mundo de su asesor comercial Peter Navarro, que está deseoso de desmantelar las cadenas de suministro globales que sustentan el éxito actual de las multinacionales estadounidenses. Y, junto con los otros grandes cambios que se están considerando en el Congreso, podría de hecho trasladar más inversiones a Estados Unidos sin las consecuencias negativas de los aranceles punitivos ni el amiguismo improvisado de las provocaciones de Trump en Twitter.
El dilema del impuesto de sociedades
Hay consenso en que el sistema estadounidense de tributación de las empresas está roto, pero puede ser difícil ponerse de acuerdo sobre cuál es el problema concreto.
Las empresas y los conservadores señalan que el tipo legal máximo del 35%, el más alto entre los países ricos y el único que técnicamente se aplica a los ingresos mundiales, es una razón para que las compañías dirijan sus inversiones a otros lugares. Los defensores de los consumidores y los liberales señalan que la mayoría de las empresas no paga realmente ese tipo; el tipo efectivo medio del impuesto de sociedades en Estados Unidos entre 2007 y 2011 fue del 22%. De hecho, aunque los beneficios empresariales han alcanzado máximos históricos, los ingresos generados por el impuesto estadounidense sobre la renta de las sociedades han disminuido de forma constante en los últimos años.
La disparidad entre el tipo que se cobra y el dinero que se recauda se debe a que las sociedades aprovechan desgravaciones fiscales que abarcan desde equipos obsoletos hasta opciones sobre acciones para altos ejecutivos. Con diferencia, el mayor efecto proviene de la posibilidad de aplazar el pago de impuestos sobre los ingresos obtenidos en el extranjero, lo que ha llevado a las empresas estadounidenses a acumular hasta 1,7 billones de dólares en beneficios no gravados en el extranjero. Parte de ese dinero parece proceder de empresas que trasladan sus beneficios fuera del país al transferir al extranjero su propiedad intelectual (PI). Algunas compañías cuyos ingresos dependen por completo de PI fácil de trasladar, como los fabricantes de medicamentos, simplemente han mudado sus sedes a paraísos fiscales para eludir por completo sus obligaciones tributarias en Estados Unidos.
Las complicaciones de crear las estructuras financieras necesarias para ejecutar estos esquemas, junto con la inevitable mala prensa cuando se descubren, han llevado a las empresas a pedir cambios desde hace años. Al mismo tiempo, los legisladores y los defensores de los consumidores quisieran que parte de ese dinero volviera al país para crear empleos y detener el desfile de empresas que amenazan con abandonar Estados Unidos por motivos fiscales.
Una solución que se propone con frecuencia consiste en combinar la eliminación de preferencias fiscales con una reducción de los tipos, lo que daría lugar a un código tributario más neutral desde el punto de vista económico. Sin embargo, este marco naufragó en gran medida en los escollos del partidismo, en concreto por la cuestión de si el nuevo código tributario debía recaudar tanto, más o menos dinero que el vigente. A esto se sumaron las disputas por las desgravaciones fiscales específicas para ciertos sectores, que convirtieron cualquier intento de reforma en el equivalente legislativo de un choque de demolición.
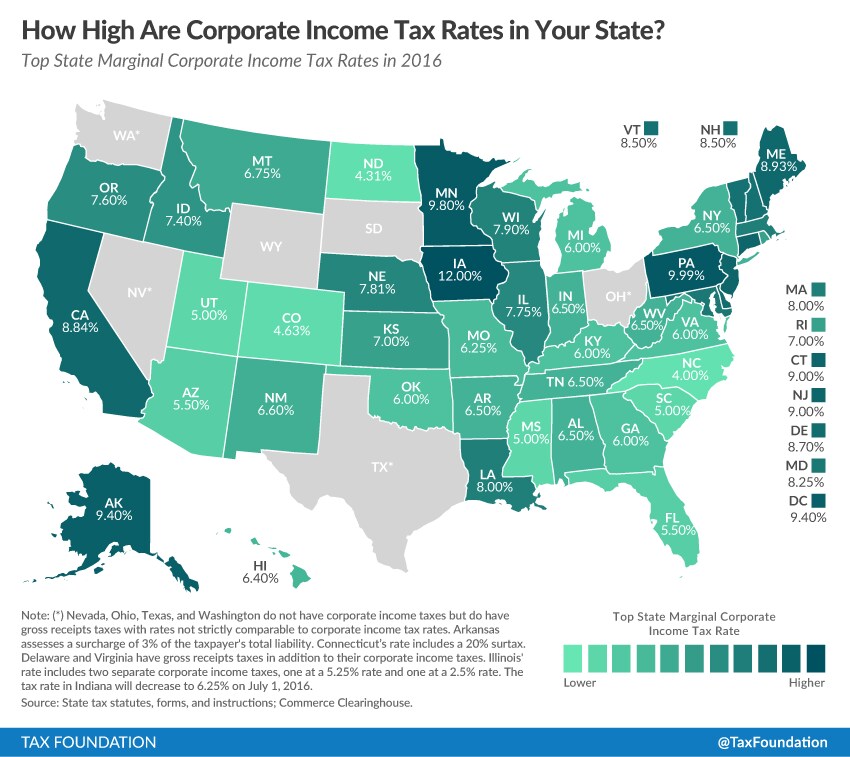
Al otorgar al Partido Republicano el control pleno de dos poderes del Gobierno, las elecciones de 2016 aclararon la situación. Sin un demócrata en la Casa Blanca ni mayoría demócrata en ninguna de las cámaras del Congreso, no hay necesidad de negociar si el impuesto sobre la renta de las sociedades debe recaudar más. Su eliminación está ahora al alcance de los legisladores republicanos. Su plan, tal como se expresa en su hoja de ruta política «Better Way», consiste en eliminar el impuesto sobre la renta de las sociedades y su tipo máximo del 35%, y sustituirlo por un impuesto del 20% sobre el flujo de caja basado en el destino, con ajustes en frontera.
Una forma distinta de gravar a las empresas
¿Qué significa exactamente toda esa jerga? Empecemos por el concepto central: el impuesto sobre el flujo de caja. En la actualidad, las empresas tributan por sus ingresos, lo que las lleva a emplear todo tipo de trucos contables para mantenerlos lo más lejos posible de las autoridades fiscales, ya sea «diferidos» en otro país u ocultos en transferencias opacas entre filiales.
Según el nuevo y sencillo marco de los republicanos, el Gobierno gravaría simplemente el efectivo que circula por la empresa, menos los gastos en efectivo. Eso pondría fin a la depreciación: la práctica de deducir durante varios años el costo estimado de las inversiones de capital en artículos como computadoras o tractores. Las empresas tampoco tendrían que intentar valorar las existencias a lo largo del tiempo. Las complejas normas sobre estas dos partidas eran un quebradero de cabeza para las empresas y para el IRS, pero los especialistas fiscales más hábiles podían, por ejemplo, aprovechar las deducciones por depreciación y deuda para comprar aviones privados prácticamente libres de impuestos.
Según el plan republicano de la Cámara, la deuda ya no tendría ningún privilegio especial frente al capital propio, como ocurre en el código tributario actual. Aunque los pagos de intereses serían deducibles como cualquier gasto, los fondos prestados tributarían como ingresos. Y las empresas podrían deducir de inmediato los gastos de capital —ya se trate de una fábrica o, sí, de un avión corporativo—, lo que supondría un gran beneficio para sus resultados, pero también un importante incentivo para invertir.
Los economistas consideran que este gravamen sobre el flujo de caja de las empresas es un impuesto al consumo, porque recae sobre aquello que, en teoría, pagan los consumidores a la empresa: el valor que esta añade a sus productos, menos el costo de las materias primas necesarias para adquirirlos. El impuesto al valor agregado, o IVA, es un ejemplo popular de este tipo de impuesto al consumo —en la práctica, un impuesto nacional sobre las ventas—, adoptado en muchos países ricos. A los economistas les gusta gravar el consumo porque no es productivo como el ahorro o la inversión y porque hay mucho. De hecho, los IVA generan abundantes ingresos. Sin embargo, también se critica el IVA porque, al ser un impuesto sobre las ventas, es muy regresivo: afecta más a las personas pobres que a las ricas, porque las primeras consumen una mayor proporción de sus ingresos.
La principal diferencia entre el IVA y lo que los republicanos contemplan para Estados Unidos es que las sociedades podrían deducir del flujo de caja sus costos salariales, lo que ayuda a contrarrestar el carácter regresivo del impuesto al impedir que los salarios y el consumo de los trabajadores tributen mediante el mismo mecanismo. También podría crear problemas para la posición de Estados Unidos frente a sus socios comerciales de todo el mundo, como veremos una vez que terminemos de entenderlo.
El fin de la tributación mundial
La siguiente característica del plan que debemos considerar es su componente basado en el destino. Los republicanos proponen poner fin a la idea, arraigada y exclusivamente estadounidense, de gravar los ingresos mundiales. La idea central es que el Gobierno estadounidense no debería intervenir en las actividades globales de sus ciudadanos, sean empresas o no. Según su plan, si los ingresos proceden del extranjero, no tributarían en absoluto en Estados Unidos. Del mismo modo, los gastos en el extranjero no serían deducibles.
Si se piensa por un momento en los incentivos que esto podría crear, una opción evidente para una empresa estadounidense sería trasladar la producción y la propiedad intelectual al extranjero, a un país con impuestos bajos o costos laborales bajos, y seguir vendiendo productos en Estados Unidos. Así como hoy las empresas intentan trasladar sus ingresos al extranjero porque allí prácticamente no tributan, harían lo mismo si la ley eximiera de impuestos sus ingresos extranjeros.
Para combatir este incentivo, llegamos por fin a la parte de la propuesta relativa al ajuste en frontera. En su forma más sencilla, el ajuste impediría que las empresas dedujeran las compras en el extranjero, para compensar la ausencia de impuestos sobre las exportaciones; es decir, el impuesto solo gravaría el consumo interno. Según la propuesta republicana, una empresa que intentara aprovecharse de un sistema basado en el destino mediante la importación de bienes pagaría un impuesto del 20% por ellos, mientras que un competidor que adquiriera los mismos bienes en el país no pagaría. Esa gran ventaja para los productores nacionales ha atraído la atención de políticos deseosos de aprovechar el auge del proteccionismo. ¿Qué podría parecer mejor que un impuesto a las importaciones?
Y aquí es donde las cosas empiezan a ponerse interesantes y se resquebrajan las alianzas tradicionales en materia de política fiscal. En lugar de una disputa general entre quienes quieren subir los impuestos y quienes quieren bajarlos, o incluso de las habituales pugnas dentro de cada sector, el conflicto político enfrenta ahora a importadores y exportadores. Para complicar aún más las cosas, los principales defensores académicos del plan fiscal insisten en que no afectará en absoluto a la balanza comercial de Estados Unidos.
¿Se ajustará el tipo de cambio?
El primer punto de fricción empieza con las empresas que importan muchas materias primas. El cambio a este nuevo sistema podría suponer, en la práctica, un aumento del 20% en el impuesto sobre esas compras. Las empresas que dependen de las importaciones, como la influyente políticamente Koch Industries, uno de los mayores importadores de arenas bituminosas de Norteamérica para refinarlas y convertirlas en productos petrolíferos, han estado prestando atención.
«Nos preocupa que la disposición sobre el ajuste en frontera propuesta en el plan republicano de la Cámara perjudique a los consumidores estadounidenses al obligarlos a pagar precios más altos por los productos fabricados en Estados Unidos y por los bienes importados que utilizan a diario», declaró Philip Ellender, máximo responsable de relaciones gubernamentales de Koch, en un comunicado del 7 de diciembre.
Los defensores intelectuales del plan tienen otra opinión. Dos de los más destacados son Douglas Holtz-Eakin, economista republicano que dirigió en el pasado la Oficina de Presupuesto del Congreso y que ahora preside el conservador American Action Forum, y el economista Alan Auerbach, de la Universidad de California en Berkeley, quien desarrolló un plan anterior de impuesto sobre el flujo de caja basado en el destino (PDF) en el Center for American Progress, el centro de estudios que sirvió como una administración Clinton en el exilio.
«En su conjunto, el plan de la Cámara lleva a Estados Unidos de un código tributario que favorece la producción extranjera frente a la nacional a uno neutral», afirma Holtz-Eakin.
Sin embargo, él y otros partidarios del plan dicen que no crearía una distorsión permanente, porque el dólar se apreciaría rápidamente frente a otras monedas. Esto sería una consecuencia natural de que las empresas vendieran más productos en el extranjero al desaparecer la preferencia fiscal: los compradores extranjeros necesitarían más dólares, mientras que las empresas estadounidenses, al comprar menos bienes fuera del país, reducirían su oferta.
Según Holtz-Eakin, los especuladores ni siquiera esperarían a que la ley entrara en vigor para hacer subir el precio de la moneda.
Por ejemplo…
Antes de entrar en las críticas al plan, veamos algunos ejemplos breves, elaborados por Holtz-Eakin y Auerbach, de cómo diferiría del código actual. ¡Pasa a la siguiente sección si ya lo tienes claro!
Consideremos esta tabla, que muestra la base imponible —la cantidad de dinero sujeta a impuestos— de una empresa que compra en el extranjero un tercio de sus materias primas, pero vende la mayoría de sus productos en Estados Unidos:
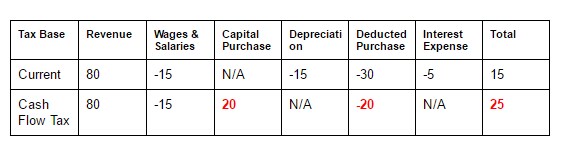
¿La gran diferencia? La empresa recibe una deducción menor por comprar bienes en el extranjero y tributa sobre una mayor proporción de sus ingresos. Pero Holtz-Eakin y Auerbach sostienen que su idea «no significa que a la empresa le vaya peor después de impuestos con el nuevo sistema, porque el costo de sus bienes importados bajará» cuando se aprecie el dólar. Si el valor del dólar aumenta en la misma proporción que el impuesto, es decir, un 20%, el costo adicional de las importaciones de las empresas quedará compensado en sus ingresos después de impuestos por los beneficios adicionales. Pero si el dólar no se comporta como se espera, el cambio de planes supondrá una nueva y considerable carga fiscal para los importadores estadounidenses.
Por supuesto, la mayoría de las mayores empresas estadounidenses son grandes importadoras y también grandes exportadoras. ¿Cómo afectará el código tributario a estas empresas? Pensemos en una empresa que vende en el extranjero una octava parte de sus productos e importa un tercio de sus insumos:
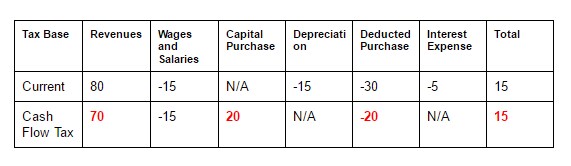
En este caso, la base imponible es la misma con ambos sistemas, lo que refleja la neutralidad entre las actividades nacionales y extranjeras de la que hablan los autores del plan fiscal. Una de sus características más interesantes es que dificultará mucho que las grandes empresas tecnológicas transfieran su propiedad intelectual a filiales en el extranjero y paguen regalías deducibles de impuestos por el uso de sus propios diseños, porque exagerar los gastos en el extranjero y producir fuera del país ya no dará lugar a más deducciones fiscales, sino a menos.
Este es el objetivo principal del ajuste en frontera. Como lo expresa William Gale, codirector del centro no partidista Tax Policy Center, el ajuste en frontera «no es una idea disparatada ni radical. Es una parte natural y lógica del impuesto». Mantiene el impuesto centrado en el consumo interno y penaliza los intentos de manipular las transacciones transfronterizas para obtener una ventaja fiscal.
El impuesto sobre el flujo de caja se enfrenta al mundo
No a todo el mundo le gusta esta idea, por muchas razones. Un debate clave es si el dólar realmente se ajustaría como creen quienes apoyan el ajuste en frontera. En un mundo en el que los países han intervenido en los mercados de capitales para mantener la competitividad de sus monedas o han adoptado políticas internas para proteger sus superávits comerciales, ¿permitirían realmente los gobiernos extranjeros que el dólar subiera tanto?
«El volumen de operaciones con divisas vinculadas directamente al comercio internacional equivale a entre una décima y una vigésima parte de la rotación diaria en los mercados financieros», afirma Adam Posen, presidente del Peterson Institute for International Economics y antiguo miembro del comité del Banco de Inglaterra que fija los tipos de interés. «La idea de que este ajuste comercial vaya a tener un efecto importante en la moneda es absurda. Y si la moneda no se aprecia, esto constituye un ataque total al resto del mundo».
¿Debería considerarse esta política fiscal proteccionista, un ataque al resto del mundo?
Sus partidarios sostienen que el ajuste en frontera no debería interpretarse como un arancel. La diferencia clave es la exención fiscal de las exportaciones, que, según esperan, aumentará el valor del dólar; eso no ocurriría si se impusiera un arancel además del existente. Estos ajustes no son inusuales: al fin y al cabo, los IVA europeos se ajustan en frontera, de modo que los parisinos pagan el impuesto sobre las ventas por el cheddar importado de Wisconsin, mientras que los turistas estadounidenses pueden obtener el reembolso del IVA al salir de Francia con su camembert.
El problema tiene que ver con las normas de la Organización Mundial del Comercio. Esta tolera los ajustes del IVA porque las deducciones se aplican por igual en cada mercado: en Francia, quienes importan de queseros estadounidenses pagan un ajuste en frontera, mientras que quienes prefieren a los queseros franceses locales, los queseros pagan el IVA; fuera de Francia, tanto los clientes de los queseros como los de los productores queseros no tienen obligaciones con el Gobierno francés. Sin embargo, abogados especializados en comercio del bufete White & Case han examinado el plan republicano (PDF) y temen que algunas de sus características, en particular la deducción por los salarios pagados —que no está disponible para las empresas extranjeras—, infrinjan las normas de trato igualitario que Estados Unidos ha aceptado.
Los abogados sostienen que la política podría redactarse de modo que se ajuste a las normas de la OMC, aunque eliminar la deducción salarial haría que el impuesto fuera aún más regresivo. Otra opción sería que el Gobierno la promulgara y defendiera el caso ante el organismo mundial, una táctica que quizá atraería al combativo presidente estadounidense, pero que podría generar una incertidumbre desagradable para las empresas, sobre todo si otros países adoptaran sus propios ajustes en frontera.
La política de los impuestos
La incertidumbre que surge cuando una idea ingeniosa como el impuesto sobre el flujo de caja con ajustes en frontera se enfrenta a la realidad política de Washington es otra razón por la que este plan ha atraído a sus detractores.
Para empezar, aún no está claro cómo abordará el plan a las empresas financieras, y es fácil imaginar a los grupos de presión luchando por conseguir lagunas legales —como un trato especial para la PI— que desbaratarían los beneficios de todo el sistema.
No hace falta decir que los demócratas dudan de que se necesite un cambio tan radical en el impuesto de sociedades en un momento en que los republicanos ya están preparando enormes recortes fiscales para los estadounidenses más ricos, que ya se benefician de algunos de los tipos impositivos personales más bajos de la historia moderna de Estados Unidos. Y aunque es poco probable que logren obtener muchas concesiones en la reforma, podrán aumentar la presión política sobre los republicanos si hacen que el sistema fiscal sea más regresivo para beneficiar a las sociedades.
«Arreglemos el impuesto que tenemos bajando los tipos, cerrando refugios fiscales, ampliando la base y tomando medidas enérgicas contra los paraísos fiscales», escribió en un artículo de opinión reciente Larry Summers, antiguo asesor económico de la administración Obama. «Eso sería un paso importante para acelerar el crecimiento de nuestra economía. También sería más justo».
Entre sus preocupaciones está si este impuesto generará ingresos suficientes para seguir financiando los programas gubernamentales necesarios. Al reducir efectivamente los impuestos a las sociedades, los republicanos esperan recaudar más gracias al crecimiento económico. La estimación más reciente del plan (PDF) indica que reducirá los impuestos empresariales en 900.000 millones de dólares a lo largo de 10 años, lo que deja una enorme brecha que el crecimiento tendría que cubrir. Es más probable que el déficit se financie mediante endeudamiento.
Del mismo modo, Gale señala que se desaprovecha la oportunidad de aumentar los ingresos con un sistema más eficiente, en vez de reducirlos. Como el impuesto de sociedades ya no recaería sobre los beneficios, sino sobre el consumo, «no hay ninguna buena razón para reducir el tipo impositivo al 25/20%» a fin de evitar incentivos perjudiciales. Mantener demasiado bajo el nuevo impuesto sobre el flujo de caja podría incluso llevar a quienes evaden impuestos a trasladar sus ingresos personales a empresas para beneficiarse de tipos más bajos. Pero es improbable que los republicanos, que insisten en que esto debe ser tanto un recorte fiscal como una reforma tributaria, adopten tipos lo bastante altos como para convencer a los liberales que valoran la eficiencia de los impuestos al consumo.
Luego está el incómodo problema de los reembolsos indefinidos. Las empresas rentables que venden cantidades significativas de bienes en el extranjero, pero los producen o compran principalmente en Estados Unidos, tendrán de forma sistemática impuestos negativos y derecho a reembolsos. Ver que estas enormes empresas reciben cada año reembolsos de miles de millones de dólares de las arcas públicas no sería una posición ganadora para ningún político, aunque esto signifique que dichas sociedades inviertan mucho y contraten personal en Estados Unidos.
Y aunque una falta de ajuste adecuado del dólar socavaría el plan, una rápida apreciación del dólar también tendría consecuencias políticas negativas en todo el mundo. Para empezar, supondría una transferencia inmediata de riqueza: un beneficio para las empresas y los países extranjeros que han invertido en empresas o deuda estadounidenses, como China, y una pérdida inmediata para las inversiones estadounidenses en el extranjero denominadas en monedas extranjeras. A mayor escala, agravaría aún más los esfuerzos de los mercados emergentes por evitar problemas cambiarios y crisis financieras vinculadas a sus tenencias de dólares.
«El misticismo en torno al valor correcto del dólar es perenne y está sobrevalorado», afirma Holtz-Eakin. «Si tienes pasivos denominados en dólares, te resultan más caros. Si Estados Unidos emprendiera una gran reforma fiscal y tú fueras ministro de Finanzas de un país en desarrollo, sin duda deberías tener la inteligencia necesaria para refinanciar».
Preguntas sin respuesta
Por ahora, estas ideas permanecen latentes, a la espera de que se definan las estructuras de poder de la nueva administración. El propio grupo de asesores económicos de Trump está dividido por los conflictos entre financieros con una perspectiva global y nacionalistas económicos que buscan proteger la economía estadounidense.
Aunque cuesta imaginar que Trump se entusiasme con cualquiera de estas ideas novedosas, un impuesto sobre el flujo de caja basado en el destino podría convertirse en un punto de consenso entre los dos bandos enfrentados: combinaría un intento de castigar ostensiblemente a los importadores —aunque sus partidarios insisten en que no se les castigaría realmente— con posibles recortes fiscales para las multinacionales.
En cualquier caso, la administración y el Congreso han prometido que una gran reforma fiscal será su máxima prioridad en 2017. No está claro que la Casa Blanca esté preparada para liderar un impulso importante a favor de un marco normativo alternativo que encaje mejor con la retórica de Trump, pero Ryan y Brady llevan dos años sentando las bases de su plan en la Cámara, lo que les da ventaja.
«Como es la única propuesta viable que hay, está recibiendo una atención extraordinaria», afirma Holtz-Eakin, quien advierte que «por ahora sigue siendo un plan, no un proyecto de ley. Hay una gran distancia entre lo que se presenta en un par de docenas de páginas y lo que se debatirá en la Comisión de Medios y Arbitrios».
Una cosa es segura: el dominio republicano en Washington no ha puesto fin a los grandes experimentos sociales diseñados por responsables políticos reformistas y llevados a cabo mediante leyes federales.




