En toda la OCDE, los indicadores económicos presentan un panorama positivo.
Sin embargo, el sentir y la opinión pública ofrecen un panorama mucho menos alentador.
Una investigación del McKinsey Global Institute señala al menos tres problemas críticos que impulsan esta discrepancia.
Tras una década de recuperación de la crisis financiera de 2008, los indicadores económicos agregados de la OCDE presentan un panorama favorable: el PIB sigue creciendo y el empleo alcanza niveles récord. Entonces, ¿por qué es tan pesimista la opinión pública en las economías avanzadas?
Al comenzar 2020, el empleo tanto en Europa como en Estados Unidos se encuentra en un máximo histórico y sigue aumentando. Las pérdidas de empleo causadas por la crisis financiera de 2008 y la recesión posterior prácticamente se han revertido. Pero eso no se percibe en el ánimo público de muchos países desarrollados. Con tantas buenas noticias económicas, ¿por qué es tan pesimista la opinión pública?
Una nueva investigación del McKinsey Global Institute examina más a fondo las economías avanzadas para determinar cómo han cambiado en los últimos 20 años las experiencias de las personas como trabajadoras, consumidoras y ahorradoras. Hay muchos motivos para celebrar, entre ellos nuevas oportunidades de empleo y precios más bajos para algunos bienes y servicios. Sin embargo, también hay al menos tres problemas críticos que afectan negativamente a cientos de millones de personas en 22 países de la OCDE y que pueden ayudar a explicar la discrepancia entre los datos económicos agregados y la experiencia individual.
Primero, consideremos las buenas noticias. Las oportunidades laborales se han ampliado considerablemente durante las dos primeras décadas del siglo XXI, y las tasas de empleo en los 22 países de la OCDE superaron, en promedio, el 70%. Hoy trabajan unos 45 millones de personas más que en 2000, y 31 millones de ellas son mujeres. El empleo a tiempo parcial, especialmente el voluntario, que ofrece mayor flexibilidad laboral, aumentó tanto para los hombres como para las mujeres.
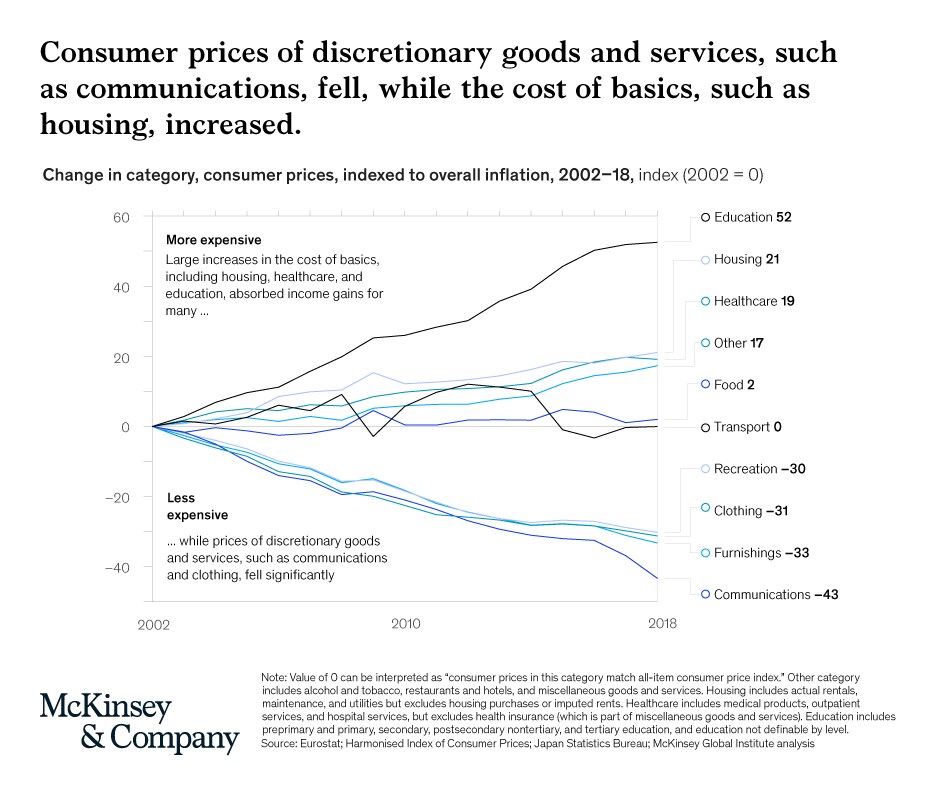
Además, los consumidores se han beneficiado de la reducción del costo de los bienes y servicios discrecionales, desde las comunicaciones hasta la ropa y el mobiliario. La globalización ha aumentado la competencia y reducido considerablemente los precios, de modo que, en igualdad de condiciones, una persona puede trabajar seis semanas menos al año, en promedio en diez países, y seguir disfrutando del mismo nivel de consumo que en 2000.
La riqueza media individual también se ha recuperado tras desplomarse a raíz de la crisis de 2008. Además, gracias a la banca digital, los asesores automatizados y otras innovaciones de tecnología financiera, quienes ahorran tienen acceso a más oportunidades y productos, incluidos muchos que antes estaban reservados a las personas adineradas.
Sin embargo, el panorama completo es mucho menos alentador. Los mercados laborales se han polarizado más entre los empleos que requieren alta y baja cualificación, y los salarios se han estancado para muchos trabajadores. Aunque la literatura académica se ha centrado mucho en la disminución de los empleos de cualificación e ingresos medios, nuestra investigación sugiere que las personas de menores ingresos son las más afectadas. El crecimiento del empleo para este grupo sí se ha acelerado, pero el estancamiento salarial se ha visto agravado por el aumento del costo de vida —especialmente de la vivienda— y por cambios en los planes de pensiones que exponen más a los hogares a las fluctuaciones económicas.
Con excepción de Japón y Corea del Sur, los costos de la vivienda se han disparado en las últimas dos décadas en los 18 países que examinamos. La vivienda es el gasto más elevado en los presupuestos familiares: representa, en promedio, alrededor de una cuarta parte del gasto de los hogares (más del doble de la proporción media destinada a alimentos). Además, el aumento de los costos de la vivienda representa el 37% de la inflación general desde 2000.
Sumado a los costos de la educación superior y la atención sanitaria, especialmente significativos en Estados Unidos, el gasto de los hogares en estas categorías ha absorbido una parte considerable —el 87% en Francia y más del 100% en el Reino Unido— de los aumentos de ingresos de los hogares promedio de esos países. En diez países, en igualdad de condiciones, un consumidor tendría que trabajar, en promedio, cuatro semanas más al año para consumir la misma cantidad de vivienda, atención sanitaria y educación que en 2000.
Las pensiones también contribuyen al desánimo. A medida que vivimos más, tendremos que ahorrar durante más años de jubilación. Sin embargo, en los 22 países examinados, las pensiones obligatorias financian, en promedio, solo diez de los 20 años previstos de jubilación. La tasa neta de sustitución que las pensiones públicas y los antiguos empleadores aportan a las pensiones obligatorias ha caído bruscamente en las últimas dos décadas.
También se han producido cambios estructurales importantes: los planes de pensiones de prestaciones definidas han dado paso a esquemas de contribución definida, transfiriendo así el riesgo de mercado a quienes ahorran y haciendo recaer la responsabilidad en el ahorro individual, cuando el ahorro de los hogares ya está disminuyendo. En 2017, algo más de la mitad de las personas mayores de 15 años no ahorraba para la vejez, y cerca de una cuarta parte no tenía ningún ahorro.
Estos acontecimientos se deben en parte a tendencias más amplias en materia de automatización, globalización y demografía. En economías avanzadas como Alemania, Italia y Japón, la población en edad de trabajar está disminuyendo. Pero también se han producido cambios importantes en el contrato social que vincula a las personas con las instituciones. Cada vez más, las personas y los hogares han tenido que asumir una mayor responsabilidad por sus propios resultados económicos, porque otras instituciones se han retirado por diversos motivos.
El progreso tecnológico hará que las próximas décadas del siglo XXI sean apasionantes. Tendremos que asegurarnos de que los avances logrados en las dos primeras décadas se mantengan y amplíen, para aprovechar todo el potencial de nuevas oportunidades y prosperidad económica. Pero también debemos garantizar que los resultados para las personas de la próxima generación sean mejores y más inclusivos que los de la anterior.




