Acabamos de publicar las evaluaciones más recientes de los saldos por cuenta corriente de las 30 economías más grandes en nuestro Informe sobre el sector externo (ESR) de 2018. Estas evaluaciones son un aspecto clave del mandato del FMI de promover la cooperación monetaria internacional y ayudar a los países a construir y mantener economías sólidas. Buscan responder a la pregunta difícil y a menudo polémica de cuándo son apropiados los superávits y déficits por cuenta corriente y cuándo indican riesgos. Antes de pasar a los resultados, conviene ofrecer algunos antecedentes.
Para empezar, los superávits y déficits no son problemáticos por sí mismos y pueden ser apropiados y beneficiosos. Por ejemplo, las economías jóvenes y de rápido crecimiento necesitan invertir para crecer; por eso suelen recurrir a recursos externos importando más de lo que exportan y endeudándose para cubrir el déficit resultante. En cambio, los países ricos y envejecidos pueden necesitar ahorrar para prepararse para la jubilación de sus trabajadores; por eso registran superávits y prestan a países deficitarios.
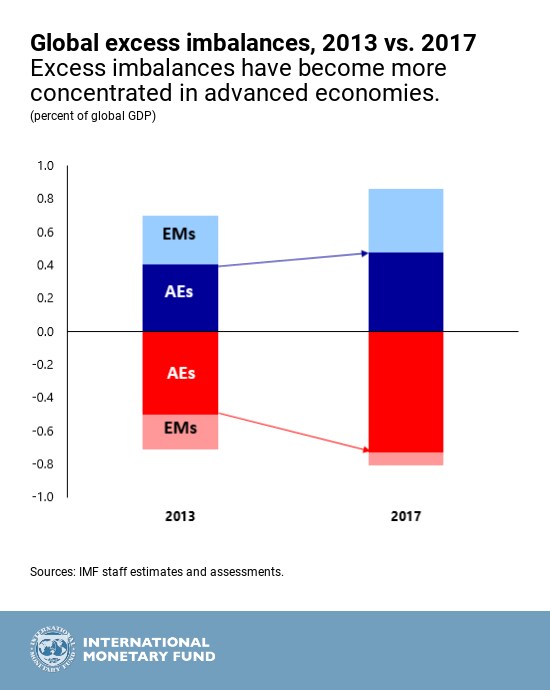
Los desequilibrios excesivos se concentran cada vez más en las economías avanzadas.
Sin embargo, los saldos por cuenta corriente pueden volverse excesivos, es decir, mayores de lo que justifican los fundamentos de la economía y las políticas económicas adecuadas. Los desequilibrios externos excesivos —tanto déficits como superávits— plantean riesgos para cada país y para la economía mundial.
Al igual que los hogares sobreendeudados pueden perder acceso al crédito, las economías que se endeudan demasiado en el extranjero al registrar déficits por cuenta corriente excesivos pueden volverse vulnerables a interrupciones repentinas de los flujos de capital, que pueden desestabilizar no solo al país, sino también al mundo, como demuestra la larga historia de crisis financieras. Los países con superávits excesivos afrontan otros desafíos; por ejemplo, el riesgo de invertir sus ahorros en el extranjero cuando las inversiones internas podrían ofrecer mayores rendimientos sociales. Además, y esto es importante, sus socios comerciales podrían adoptar medidas proteccionistas contra ellos.
El análisis de los desequilibrios externos es intrínsecamente complejo, entre otras razones porque debe ser coherente a escala mundial: los déficits excesivos deben tener como contrapartida superávits excesivos. El ESR se centra en el saldo global por cuenta corriente de cada país, y no en sus saldos comerciales bilaterales con distintos socios, ya que estos últimos reflejan principalmente la división internacional del trabajo y no factores macroeconómicos. Nuestro objetivo es alertar a los miembros sobre los posibles riesgos que entrañan estos desequilibrios y destacar la responsabilidad compartida de los países de abordarlos de manera adecuada. Este objetivo es especialmente pertinente en la coyuntura actual.
Principales conclusiones sobre los desequilibrios excesivos
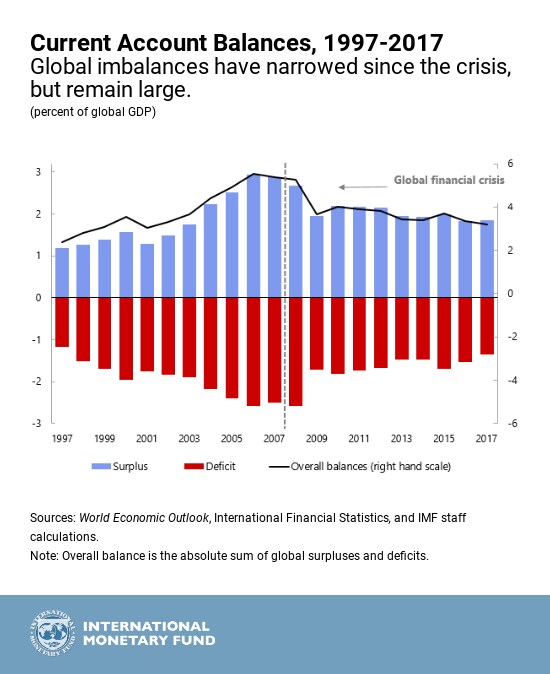
Tras reducirse a raíz de la crisis financiera mundial, los superávits y déficits por cuenta corriente globales se han mantenido relativamente estables durante los últimos cinco años, en torno al 3¼ % del PIB mundial. Nuestro análisis indica que aproximadamente entre el 40 % y el 50 % de estos saldos globales son excesivos, y se concentran cada vez más en las economías avanzadas.
Los saldos por cuenta corriente superiores a lo deseable prevalecen en el norte de Europa —en países como Alemania, los Países Bajos y Suecia— y en algunas partes de Asia, en economías como China, Corea y Singapur. Los saldos inferiores a lo deseable siguen concentrándose principalmente en Estados Unidos y el Reino Unido.
La persistencia de los desequilibrios globales y la creciente percepción de que las condiciones comerciales no son equitativas están alimentando el sentimiento proteccionista. Estas reacciones son desacertadas. Una intensificación de las políticas proteccionistas perjudicaría principalmente el crecimiento nacional y mundial, sin tener mucho efecto en los desequilibrios por cuenta corriente, como también concluye el informe de este año.
Riesgos a futuro
Aunque la configuración actual de los desequilibrios excesivos a escala mundial no plantea un peligro inminente, proyectamos que, con las políticas previstas, estos desequilibrios crecerán a mediano plazo y acabarán poniendo en riesgo la estabilidad mundial.
Es probable que la expansión fiscal prevista en Estados Unidos aumente el déficit por cuenta corriente del país —con superávits mayores de signo opuesto en el resto del mundo— y acelere el ritmo de normalización de la política monetaria estadounidense. El consiguiente endurecimiento de las condiciones financieras mundiales podría resultar perturbador para las economías emergentes y en desarrollo, especialmente para las más vulnerables, que ya han estado sometidas a cierta presión.
Al mismo tiempo, las medidas limitadas que adoptan los países con superávit para abordar sus desequilibrios indican que estos persistirán. En un contexto de concentración continua de los déficits en los países deudores y de superávits sostenidos en los países acreedores, las posiciones de los saldos netos de activos externos seguirán divergiendo, lo que aumentará la probabilidad de ajustes perturbadores de los tipos de cambio y los precios de los activos en los países endeudados. Estos acontecimientos reducirían el crecimiento mundial y también perjudicarían a las economías con superávit.
Debido al riesgo de que se interrumpan los préstamos del exterior, los países deficitarios afrontan más presión para equilibrar sus cuentas internacionales que los países con superávit para equilibrar las suyas. Sin embargo, cuando llega el ajuste, pierden tanto los países deudores como los acreedores. El ajuste posterior a la crisis financiera mundial es un recordatorio relativamente reciente de ello.
Por eso, tanto los países con superávit como los deficitarios deben trabajar juntos para reducir los desequilibrios globales excesivos de una manera que favorezca el crecimiento y la estabilidad mundiales.
¿Cómo abordar los desequilibrios?
En la coyuntura actual, en la que muchos países están cerca del pleno empleo y disponen de menos margen de maniobra en sus presupuestos públicos, los gobiernos deben calibrar cuidadosamente sus políticas para alcanzar objetivos internos y externos, al tiempo que reconstruyen los colchones de política monetaria y fiscal. En particular:
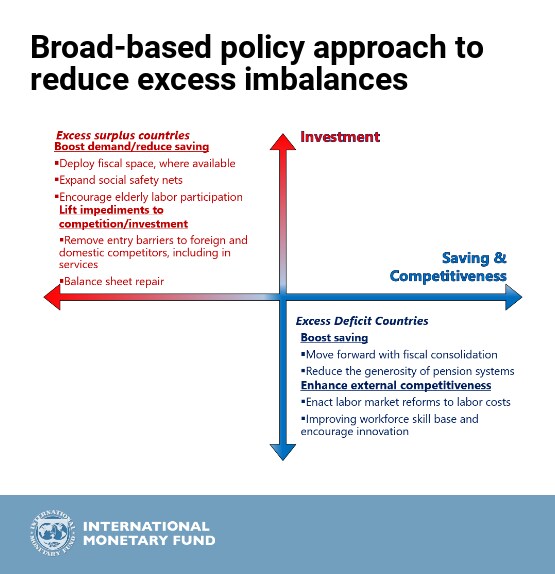
Los países con saldos externos por cuenta corriente inferiores a lo justificado deberían reducir los déficits fiscales y fomentar el ahorro de los hogares, mientras la normalización monetaria avanza gradualmente. Cuando los saldos por cuenta corriente superan lo justificado, podría ser apropiado utilizar el margen fiscal disponible para reducir los superávits excesivos. Las políticas estructurales bien diseñadas deberían desempeñar un papel más destacado en la corrección de los desequilibrios externos y el impulso del crecimiento potencial interno. En general, las reformas que fomentan la inversión y desincentivan el ahorro excesivo —mediante la eliminación de barreras de entrada o el fortalecimiento de las redes de protección social— podrían contribuir al reequilibrio externo en los países con superávits excesivos, mientras que en los países con déficits externos excesivos son adecuadas las reformas que mejoran la productividad y las competencias de los trabajadores.
Por último, todos los países deberían procurar reactivar los esfuerzos de liberalización del comercio y, al mismo tiempo, modernizar el sistema comercial multilateral; por ejemplo, promoviendo el comercio de servicios, donde los beneficios de la liberalización comercial podrían ser considerables. Estas iniciativas quizá tengan poco efecto en los desequilibrios excesivos por cuenta corriente, pero pueden generar grandes efectos positivos en la productividad y el bienestar, al tiempo que reducen el riesgo de que los desequilibrios por cuenta corriente provoquen respuestas proteccionistas contraproducentes.