Abenomics está de moda.
Japón creció un 3,5 % en el primer trimestre;
la bolsa sube; y
los sentimientos, el consumo y las exportaciones repuntan, aunque el reciente comportamiento de la bolsa ha generado algunas incertidumbres.
Pero la inflación negativa sigue presente.
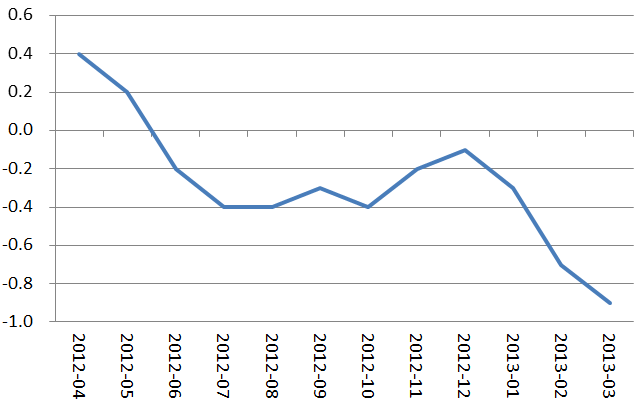
La inflación del IPC en marzo de 2013 fue del -0,9 % (interanual), frente al -0,6 % de febrero.
Las expectativas de inflación basadas en encuestas se mantienen estables.
Aunque la expectativa de inflación del mercado (tasa de inflación de equilibrio) había aumentado del 1,3 % en abril al 1,9 % a mediados de mayo, recientemente se redujo al 1,4 % (a 6 de junio) (Figura 1).
Figura 1. Inflación general en Japón (% de variación interanual)
Fuente: Banco de Japón, Oficina de Estadística de Japón.
¿Por qué sigue cayendo el IPC? La respuesta depende de manera crucial de la aplicación de reformas estructurales, especialmente en el mercado laboral.
La reforma del mercado laboral es la clave
Según una encuesta de Reuters realizada en febrero, el 85 % de las empresas encuestadas afirmó que mantendría los niveles salariales actuales o los recortaría aún más este año. Las empresas japonesas suelen recurrir a recortes salariales para los trabajadores con los llamados contratos de empleo vitalicio, en lugar de despidos, para ajustarse a las caídas cíclicas o a una competencia de precios más dura procedente del extranjero. Como resultado, la tasa de desempleo se ha mantenido baja, pero los salarios siguen disminuyendo. Debido a la fuerte protección de los trabajadores fijos, las empresas suelen tener trabajadores fijos redundantes y, por tanto, no tienen incentivos para aumentar sus salarios.
Peor aún, solo un tercio de la fuerza laboral japonesa (en su mayoría trabajadores de mayor edad y hombres) tiene un contrato indefinido. La mayoría de la fuerza laboral joven y femenina trabaja con contratos temporales, con salarios mucho más bajos y prácticamente ninguna seguridad laboral, lo que crea una especie de sistema de castas en el mercado laboral.
Un contrato indefinido es especialmente difícil de conseguir para la generación más joven y las trabajadoras. Según la OCDE, la tasa de desempleo juvenil en Japón es del 8 % (la tasa de desempleo total es del 4,8 %) en 2011, y la brecha salarial entre hombres y mujeres es la segunda peor entre las economías de la OCDE.
Tres pilares
Abenomics se compone de tres pilares:
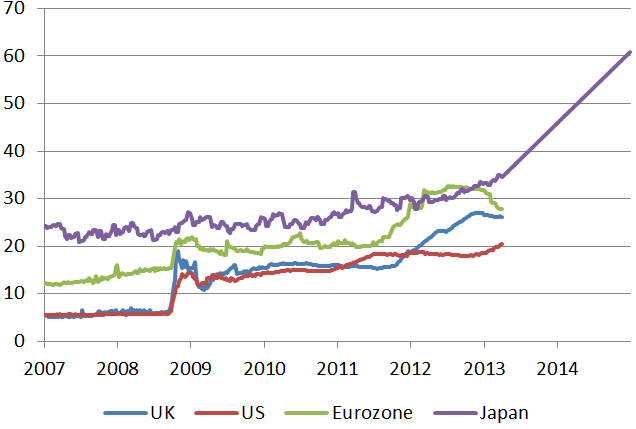
Una política monetaria expansiva agresiva (Figura 2).
Estímulo fiscal.
Reformas estructurales.
Figura 2. Expansión del balance del Banco de Japón
Fuente: Banco de Japón, Oficina de Estadística de Japón.
La última pieza de los tres pilares, las reformas estructurales, no se aplicará por completo hasta finales del verano o el otoño, porque la Cámara Alta sigue dominada por el partido de la oposición, el Partido Socialdemócrata de Japón, lo que dificulta la aprobación de los proyectos de reforma.
En la actualidad, el plan de reformas estructurales del Sr. Abe sigue en un nivel conceptual y carece de una estrategia clara para alcanzar el objetivo previsto. Dado el índice de aprobación extraordinariamente alto (según el estándar de Japón) del primer ministro Abe (superior al 70 %), se espera que el Partido Liberal Democrático de Japón obtenga una victoria aplastante en las elecciones de julio. Solo después se especificarán con claridad la mayor parte de los detalles de las reformas estructurales y se aplicarán (posiblemente).
Ya se conocen algunos detalles, como la entrada en las negociaciones comerciales conocidas como Trans-Pacific Strategic Economic Partnership y la desregulación de determinados sectores, como la agricultura y la atención médica. Estas reformas del lado de la oferta pueden elevar el producto potencial de Japón a largo plazo, pero algunas de ellas pueden provocar presiones deflacionistas a corto plazo.
La reforma más urgente para reflacionar la economía y mejorar el crecimiento debe producirse en el mercado laboral. A pesar del impresionante crecimiento del PIB en el primer trimestre, la tasa de desempleo y la relación entre ofertas y demandantes de empleo se han mantenido en gran medida sin cambios desde que el Sr. Abe asumió el cargo. Romper las rigideces del mercado laboral y permitir que las mujeres y los jóvenes reciban una formación adecuada y accedan al mercado de trabajo con un salario digno y seguridad laboral será fundamental para lograr un crecimiento sostenible sin provocar deflación. Además, desde esta perspectiva, la reforma fiscal propuesta para 2013, que permite a las empresas deducirse un crédito fiscal del 10 % cuando aumenten los salarios un 5 % o más respecto del año base, es un avance bienvenido.
Es cierto que el consumo aumentó en el primer trimestre, pero una gran parte se ha destinado a bienes de lujo o a productos duraderos, respaldado por las ganancias de capital derivadas del fuerte repunte de la bolsa, por lo que podría no ser sostenible. Con las ganancias de capital, muchos consumidores (adinerados) gastan dinero en productos de lujo extranjeros, como coches europeos y prendas de alta gama. Esto explica en parte por qué el déficit comercial en abril empeoró a pesar del fuerte crecimiento de las exportaciones del país.
Es cierto que la bolsa está en alza en medio de cierta volatilidad reciente, pero solo un puñado de hogares japoneses invierte su dinero en los mercados bursátiles; la mayoría sigue prefiriendo un depósito bancario convencional que apenas genera intereses. En Japón, el efectivo y los depósitos representan la mitad de los activos financieros totales de los hogares, mientras que la cifra equivalente para Estados Unidos y Europa es del 16 % y del 30 %, respectivamente (Nakawaga y Yasui, 2009).
Los salarios son, con creces, el componente más importante de la renta disponible. Por tanto, una inflación sin aumentos salariales solo perjudicará a los más pobres, o la inflación podría no producirse en absoluto sin aumentos salariales, ya que los hogares normales frenan su gasto. Esto subraya aún más la necesidad de reformas del mercado laboral.
No olvidar la deuda pública
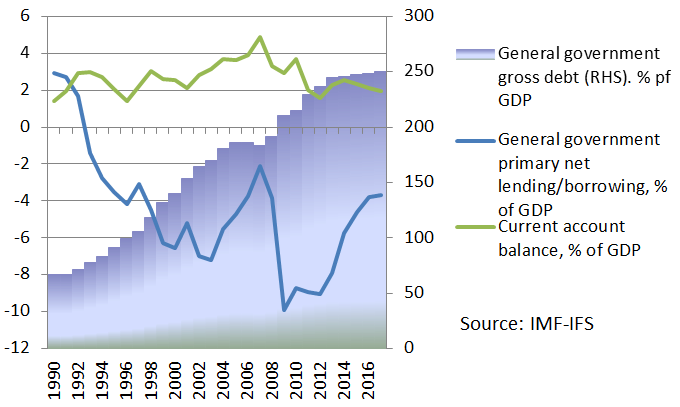
Muchos han hecho sonar la alarma por la inminente deuda pública de Japón. Hasta ahora, Japón ha logrado desafiar la gravedad (Figuras 3a y 3b). Ito y Hoshi (2012) sostienen que esto se debe a que los inversores saben que todavía queda un amplio margen para aumentar los ingresos: la carga fiscal sigue siendo baja en Japón en comparación con la media de la OCDE, y el margen para ampliar la base imponible es considerable. Sin embargo, esto no justifica la complacencia. La administración debería presentar un plan creíble de consolidación fiscal a medio plazo que camine por la cuerda floja entre el crecimiento y la consolidación fiscal. En especial, la subida prevista del impuesto sobre el consumo en los dos próximos años debería aplicarse sin demora. Dada la gran incertidumbre y la inquietud por la sostenibilidad fiscal de Japón, un plan creíble de consolidación fiscal puede favorecer el crecimiento. La consolidación fiscal en Dinamarca (1982-86), Irlanda (1987-1990), Finlandia (1992-98) y Suecia (1993-98) se asoció con una expansión económica. Mientras que las expansiones en Irlanda y Finlandia fueron impulsadas por la estabilización basada en el tipo de cambio, en Dinamarca la expansión fue impulsada por la demanda interna (Perrotti, 2011).
Las perspectivas fiscales débiles también afectan a la confianza de los consumidores. Los ciudadanos japoneses se han preocupado, y cada vez más, por el sistema de pensiones del país. Con la deuda pública disparándose, la generación más joven duda de que pueda llegar a recibir las prestaciones de pensión cuando llegue su jubilación. Como resultado, en lugar de contribuir al sistema nacional de pensiones, ahorran dinero para prepararse para su propia jubilación. A partir de enero de 2013, la tasa de pago de las cotizaciones al sistema nacional de pensiones es de solo el 58%, lo que crea un círculo vicioso que afecta a la sostenibilidad del sistema nacional de pensiones.
Figura 3a. Indicadores básicos de la deuda pública
Fuente: Cálculo del autor basado en datos del FMI-IFS y Reuters. El rendimiento corresponde al 6 de junio de 2013.
Figura 3b. Ratio deuda pública/PIB y rendimiento de los bonos del Estado a diez años de las economías avanzadas
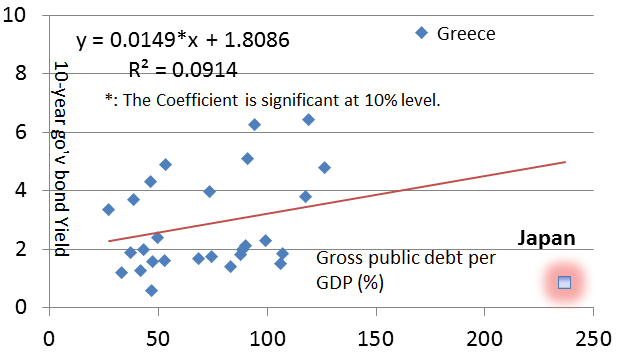
Fuente: Cálculo del autor basado en datos del FMI-IFS y Reuters. El rendimiento corresponde al 6 de junio de 2013.
Conclusión
Abenomics parece estar prosperando hasta ahora, y quizá ha llegado el momento de que Japón salga de su estancamiento económico de larga duración. Aunque el audaz giro de política del Banco de Japón recibió cierto reconocimiento, la política monetaria por sí sola no traerá crecimiento ni una inflación del 2 %. Además, la inflación por sí sola no genera un crecimiento sostenible sin reformas estructurales adecuadas.
El éxito de Abenomics depende de manera crucial del último de los “tres pilares”, es decir, la reforma estructural. Aún no se sabe cómo el Sr. Abe convertirá su discurso sobre reformas estructurales en una aplicación real.
Huelga decir que la continuidad política es un factor crucial para la reforma estructural. Japón ha tenido siete primeros ministros desde 2006, y el último mandato del Sr. Abe duró poco menos de un año. Además, aunque las reformas estructurales anteriores implementadas por el Sr. Koizumi (primer ministro de 2001 a 2006) produjeron algunos beneficios, su énfasis en la desregulación también tuvo altos costes debido a una mayor disparidad de ingresos y a la creación de los trabajadores pobres, que tienen empleos temporales de bajos salarios (menos de 2 millones de yenes (aprox. $19,000 al año), con pocos beneficios. Se calcula que el 20 % de la fuerza laboral japonesa se incluye en esta categoría.
Según la OCDE, la pobreza entre los ocupados en Japón es la quinta peor entre las economías de la OCDE. Las reformas estructurales del Sr. Abe deberían centrarse específicamente en el mercado laboral, incluida la eliminación de las rigideces del mercado laboral, el fomento de la igualdad de acceso al empleo para los jóvenes y la fuerza laboral femenina, y la mejora de la seguridad laboral de los “trabajadores pobres”.
Nota: Las opiniones expresadas aquí son únicamente las del autor y no reflejan necesariamente la opinión de De Nederlandsche Bank. El autor agradece a Peter van Els e Hiro Ito sus valiosos comentarios.
Este artículo se publicó originalmente en voxeu.org
Autora: Ayako Saiki, economista, De Nederlandsche Bank
Imagen: Una bandera japonesa ondea sobre el edificio del Banco de Japón en Tokio. REUTERS/Toru Hanai




