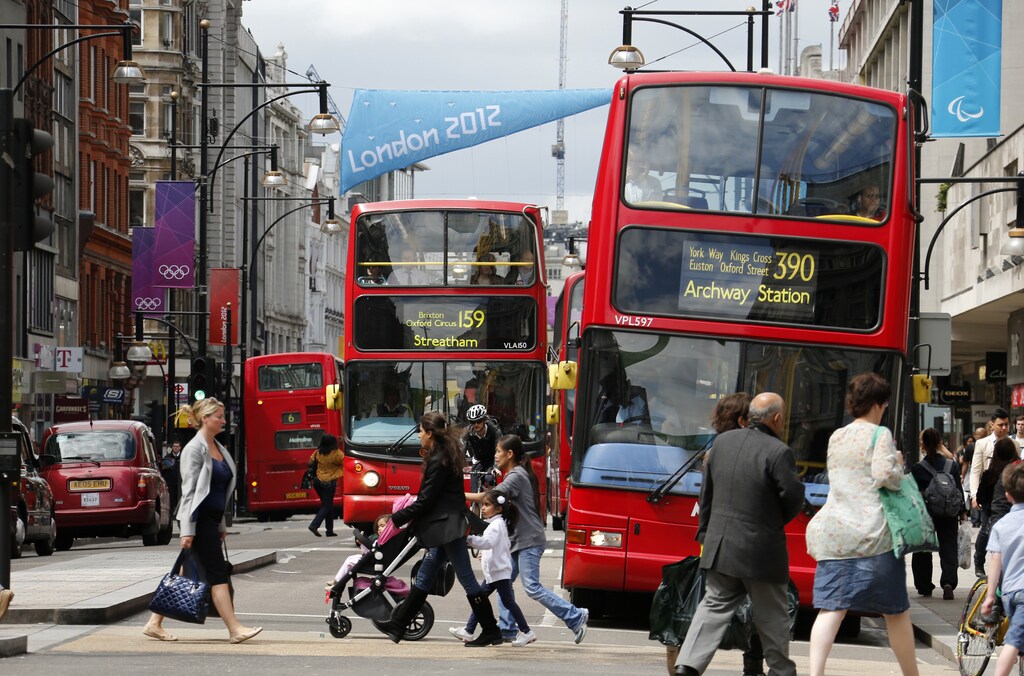
Edouard-François de Lencquesaing, presidente del Instituto Europeo de Regulación Financiera, desestimó recientemente las perspectivas de Londres como centro financiero global tras el Brexit, y calificó el ascenso de la City de “mero accidente de la historia”. Pero algunos accidentes tienen consecuencias duraderas, y las consecuencias de este no van a desaparecer.
Solo ahora, al acercarse el tercer aniversario del referéndum del Reino Unido sobre la pertenencia a la Unión Europea, empiezan a calar por fin las implicaciones de abandonar el bloque. Un indicio, divertido para quienes tienen gusto por el humor negro, es el éxito comercial de kits de supervivencia para el Brexit que incluyen un filtro de agua, equipo para encender fuego y comida liofilizada suficiente para 30 días.
Otro indicio es el lanzamiento, a finales de enero, de una investigación parlamentaria sobre las perspectivas de Londres como centro financiero. Esta investigación responde a que importantes firmas financieras están votando con los pies. Goldman Sachs, JPMorgan, Morgan Stanley y Citigroup han trasladado cerca de 300.000 millones de dólares en activos de balance desde Londres a Fráncfort, y Barclays ha obtenido la aprobación para trasladar otros 215.000 millones de dólares a Dublín. BNP Paribas, Crédit Agricole y Société Générale han trasladado 500 empleados de Londres a París. HSBC ha transferido la propiedad de muchas de sus filiales europeas del Reino Unido a Francia.
La incertidumbre sobre el régimen posterior al Brexit aumenta la inquietud. El gobierno de la primera ministra Theresa May inició las negociaciones confiado en obtener derechos de pasaporte –la autorización para prestar servicios en toda la UE sin la aprobación adicional de los reguladores del país anfitrión– para los bancos británicos. Pero si lo hubiera examinado con más detenimiento, su gobierno habría visto que la UE solo ha concedido derechos de pasaporte a un país no miembro cuando este –Noruega, por ejemplo– pertenecía al Espacio Económico Europeo.
La pertenencia al Espacio Económico Europeo (EEE) confiere no solo derechos, sino también obligaciones. Los miembros se comprometen a aceptar la regulación financiera de la UE. En caso de disputa, los miembros del EEE aceptan la decisión del Tribunal de Justicia de la Unión Europea (TJUE). Técnicamente, tienen su propio Tribunal de la AELC (llamado así porque tiene jurisdicción no solo sobre Noruega, Liechtenstein e Islandia –los tres miembros del EEE– sino también sobre Suiza). En la práctica, sin embargo, el Tribunal de la AELC sigue más o menos al pie de la letra al TJUE. Este es el resultado previsible cuando surge un desacuerdo sobre el acceso al mercado entre dos bloques económicos, uno de ellos mucho más grande que el otro. Un acuerdo de este tipo no alegra precisamente el corazón de un brexiteer convencido.
Queda el mecanismo más fragmentado conocido como equivalencia: las normativas individuales de la UE y de un Estado no miembro se consideran, a falta de un término mejor, “equivalentes” entre sí. Los bancos del no miembro pueden entonces ofrecer a los clientes de la UE los productos cubiertos por esas normativas.
La equivalencia se solicita normativa por normativa, y solo se aplica a los productos o servicios regulados por esa normativa. El régimen de equivalencia UE-EE. UU., por ejemplo, abarca solo los derivados extrabursátiles y un número limitado de otros instrumentos. Cuando un instrumento no está cubierto por la equivalencia, un banco estadounidense solo puede ofrecerlo en Europa creando una filial con capital separado. Una propuesta costosa, esa.
El hecho de que los acuerdos de equivalencia sean poco abarcadores tendrá implicaciones negativas para la City. Las economías de alcance –la capacidad de ofrecer una amplia gama de servicios financieros diferentes– son lo que hace a un centro financiero. El hecho de que las instituciones financieras mundiales ya estén trasladando negocio y personal fuera de Londres indica que lo consideran un problema.
Eso sí, no deben subestimarse las fortalezas de Londres. La City adquirió su preeminencia financiera internacional en algún momento del siglo XVIII. Con el tiempo, en torno a los bancos surgió un rico ecosistema de servicios de apoyo –contables, abogados, consultores y otros–. Sobre esta base, Londres se convirtió en el centro del mercado de eurodólares. Con la llegada del trading informatizado, acogió los servidores de emparejamiento de Thomson Reuters y Electronic Broking Services, y se convirtió en un centro neurálgico de los cables de fibra óptica por los que circulan las transacciones electrónicas. Después de 1999, pasó a ser el principal centro de negociación de derechos de crédito denominados en euros.
Edouard-François de Lencquesaing, presidente del Instituto Europeo de Regulación Financiera, recientemente desestimó las perspectivas de Londres alegando que su ascenso como centro financiero global “fue un mero accidente de la historia”. Esto pasa por alto la cuestión esencial. Algunos accidentes tienen consecuencias duraderas, y las consecuencias de este no van a desaparecer. Algunos grandes bancos están, en efecto, trasladando personal a París y Fráncfort, pero pasarán años antes de que esos centros desarrollen un ecosistema de servicios de apoyo comparable al de Londres.
La conclusión es que Londres seguirá siendo un centro financiero importante, aunque su peso dependerá de cómo avancen las negociaciones de equivalencia. Si el Reino Unido sale de la UE de forma desordenada, el entorno negociador será muy hostil y los acuerdos serán escasos. Si el Parlamento aprueba el acuerdo de May, los negociadores de la UE tendrán más motivos para creer que el Reino Unido está dispuesto a cumplir sus compromisos. En ese caso, es probable que se alcancen acuerdos de equivalencia adicionales.
Existe, por supuesto, otro escenario con implicaciones más favorables para la City, a saber, que se revoque el Brexit. Dado que Londres sigue contando con ese rico ecosistema de servicios de apoyo, no es inconcebible que los bancos que hoy se trasladan al continente acaben devolviendo esos empleos y activos perdidos.




