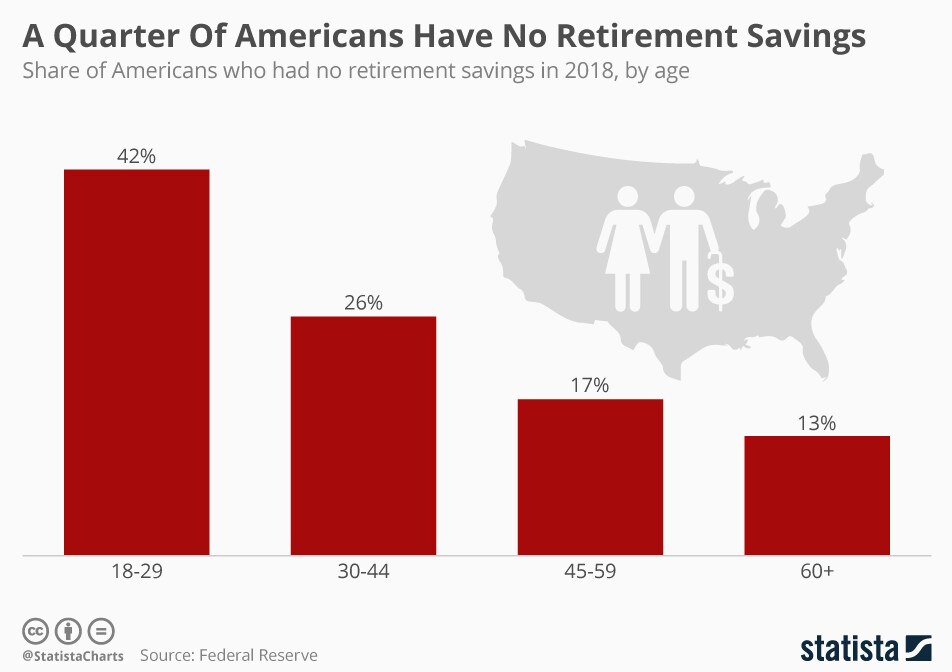
Una cuarta parte de los adultos estadounidenses no jubilados no tiene ahorros ni plan de pensiones en absoluto. Solo el 36 % considera que sus ahorros van por buen camino.
Aunque la preparación financiera aumenta con la edad, un nuevo informe de la Reserva Federal de Estados Unidos revela que los ahorros insuficientes siguen siendo habituales entre quienes se acercan a la jubilación. Incluso entre los mayores de 60 años, el 13 % no ha previsto nada para dejar de trabajar, mientras que menos de la mitad (45 %) considera que sus ahorros van por buen camino.
Y, pese a las penalizaciones fiscales, una parte considerable de las personas ha optado por retirar fondos de sus planes de pensiones durante el último año.
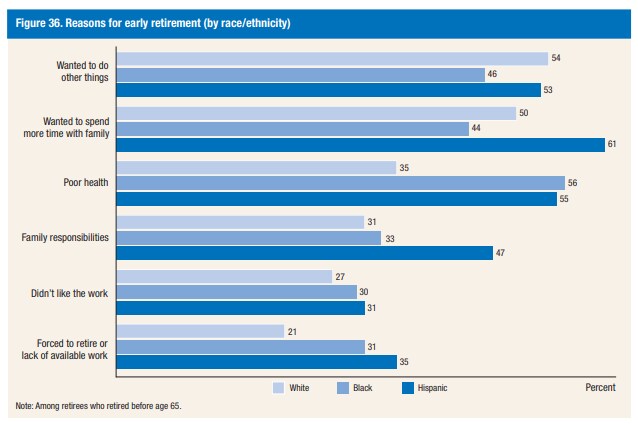
Más de una cuarta parte de los adultos estadounidenses se considera jubilada, y casi la mitad de todos los jubilados del año pasado dejó de trabajar antes de cumplir 62 años. Otra cuarta parte se jubiló entre los 62 y los 64 años.
Llenar la hucha
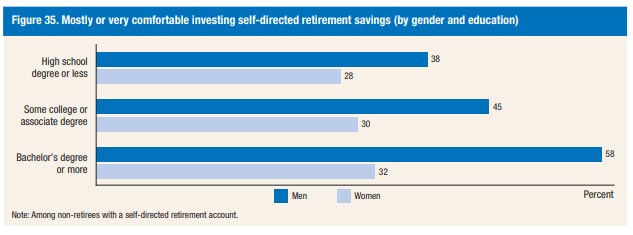
La alfabetización financiera de la población en general es bastante baja: la gran mayoría de los adultos no supo responder a las preguntas diseñadas para evaluar sus conocimientos sobre ahorro. Además, muchas personas, en particular las mujeres, manifestaron incomodidad al tomar decisiones de inversión.
La etnia también desempeña un papel en la planificación financiera. Las personas negras e hispanas tienen más probabilidades que las personas blancas de no tener ahorros para la jubilación, y es menos probable que consideren que sus finanzas van por buen camino.
El panorama mundial
La situación en Estados Unidos se repite en todo el mundo. Investing In (And For) Our Future, un nuevo informe del Foro Económico Mundial, ha puesto de relieve el grado en que los jubilados sobrevivirán a sus ahorros.
En seis grandes economías, los fondos de jubilación se agotarán mucho antes de que dejen de ser necesarios: la brecha de ahorro llega en algunos casos hasta los 20 años. Los jubilados japoneses y las mujeres son los más propensos a sobrevivir a sus ahorros.
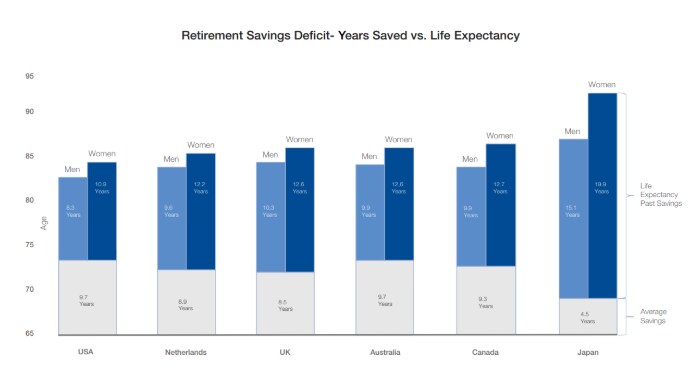
El déficit de ahorro se debe en gran medida a la creciente presión sobre los gobiernos para que recorten las políticas que benefician a las generaciones mayores, y al deterioro de los planes de pensiones patrocinados por los empleadores.
Las personas han tenido que asumir cada vez más la responsabilidad de sus propios planes de ahorro, pero no han respondido con la rapidez ni la suficiencia necesarias.
Con una mayor longevidad, adoptar desde temprano una mentalidad a largo plazo es fundamental para cerrar la brecha y garantizar que puedan disfrutar de una vejez cómoda.




