El Banco de Pagos Internacionales ha sido uno de los críticos más destacados entre los muchos que advierten que los bancos centrales están inflando irresponsablemente los precios de los activos y, al hacerlo, están sentando las bases de la inestabilidad financiera.1 Pero la ausencia de un auge inflacionario asociado a los tipos ultrabajos en Occidente ha llevado a responsables de políticas, académicos y figuras del sector a preguntarse si hemos entrado en una era de estancamiento secular (Teulings y Baldwin, 2014).
Por el contrario, sostendré que el crecimiento económico ha sido sólido y que la caída sostenida de los tipos de interés y el alza de los precios de los activos se han debido no a la política de los bancos centrales, sino a la evolución económica. Para conectar estas afirmaciones, debemos considerar la manera en que el mundo se ha globalizado durante los últimos 30 años. Los precios de los activos dependen del volumen de los flujos de caja futuros asociados a un activo y de las tasas de descuento aplicadas a esos flujos. Consideremos cada factor por separado.
Flujos de caja
El crecimiento económico mundial ha sido más sólido desde 2000 que en las dos décadas anteriores (Figura 1). Sin embargo, el crecimiento económico de las economías avanzadas (EA) se ha debilitado durante el mismo periodo. Y esto pese a —algunos dirían que debido a— los niveles crecientes de deuda y a unos tipos de política monetaria más bajos, que podrían servir para reducir el crecimiento futuro en favor del presente.2 Sin embargo, sí hemos presenciado un cambio en la composición del crecimiento mundial, que solo parece una tendencia a la baja desde la perspectiva introspectiva del observador de las economías avanzadas (Figura 2).
Figura 1. Crecimiento económico mundial y de las economías avanzadas, 1980-2015

Fuente: FMI, marzo de 2015
Figura 2. Participación de las economías avanzadas y emergentes en la economía mundial, 1980-2015

Fuente: FMI, marzo de 2015
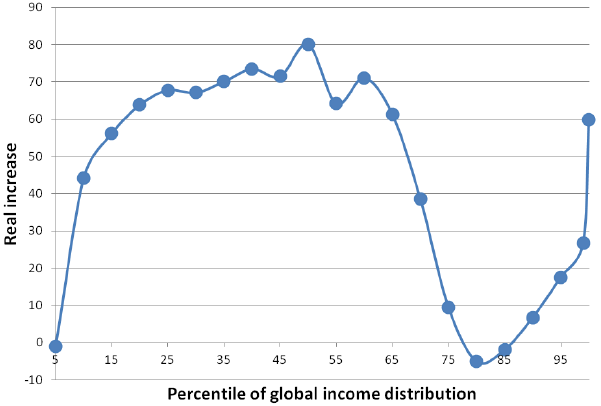
Pero, aunque la economía mundial ha crecido notablemente y con ella los flujos de caja asociados a los activos «reales», los beneficios de la globalización no se han distribuido de manera uniforme. La Figura 3 muestra la evolución distributiva a partir de datos de los hogares recopilados por el Banco Mundial. Destacan cuatro aspectos:
Primero, los mayores ganadores han sido la «clase media mundial», representada en gran medida por el meteórico ascenso de China;
Segundo, los ingresos más altos han evolucionado casi tan bien como los de la clase media mundial;
Tercero, existe un núcleo duro de pobreza que no se ha visto afectado por la globalización en el extremo inferior de la distribución del ingreso; y
Cuarto, y lo más interesante, hay un amplio grupo de personas acomodadas en términos mundiales que, en gran medida, no han participado en el crecimiento mundial durante los últimos 20 años. Este grupo está formado principalmente por las clases medias bajas y trabajadoras de Occidente.
Figura 3. Variación del ingreso real entre 1988 y 2008 en distintos percentiles de la distribución mundial del ingreso (USD PPA de 2005)
Fuente: Milanovic (2012); Lakner y Milanovic (2013)
Las clases medias bajas y trabajadoras de Occidente (lo que los marxistas-leninistas llamarían la aristocracia obrera mundial) se han quedado atrás, mientras que un arbitraje/convergencia del mercado laboral mundial ha impulsado la evolución de los ingresos en los tramos medio y alto de la distribución del ingreso.3
Esta convergencia se aprecia claramente en la Figura 4. Muestra una avalancha continua de oferta laboral durante los 20 años hasta 2008 —y la extraordinaria salida de la pobreza de la población de los países en desarrollo—, con un ingreso real modal por hogar que aumentó de algo menos de 400 dólares anuales a algo menos de 700 dólares anuales. Con la globalización, la ubicación pierde relevancia para los ingresos de los hogares, mientras que las competencias y las dotaciones adquieren mayor importancia.
Figura 4. Distribución mundial del ingreso a lo largo del tiempo: escala logarítmica, ponderada por población

Fuente: Milanovic (2012); Lakner y Milanovic (2013)
El Capital de Marx (1867) resonaba entre la gente de una manera que ya no lo hace hoy porque la clase y las dotaciones determinaban en gran medida el lugar de cada persona en la jerarquía mundial del ingreso; la ubicación era menos importante.
Las cosas han cambiado, y de forma radical (Figura 5). Al desglosar el coeficiente de desigualdad de Theil, vemos que el principal factor determinante del ingreso de los hogares a comienzos del siglo XXI es el país en el que se nació. La enorme «prima de ciudadanía», de la que disfrutan los ciudadanos de países ricos, se ha visto cuestionada más recientemente por el auge de los nuevos países industrializados (NPI), la caída del Telón de Acero y la incorporación de China al sistema mundial de comercio. Aunque Estados Unidos presenta coeficientes de Gini y Theil elevados en comparación con otros países desarrollados, son bajos en el contexto mundial. Además, la ubicación desempeña un papel muy pequeño en los ingresos de los hogares estadounidenses. Factores como la herencia (en sentido amplio) y las competencias que se adquieren son mucho más importantes. Si la globalización ha de tener éxito, el mundo debería parecerse mucho más a Estados Unidos. El cosmopolitismo de la globalización ataca la razón de ser comunitaria del Estado. Hasta ahora, esto ha provocado un aumento tanto de la deuda pública para sostener los sistemas de bienestar como de la tensión política en torno a la inmigración económica. La creciente desigualdad del ingreso en Occidente también ha alimentado el interés por obras como El capital en el siglo XXI, de Thomas Piketty: una obra que adopta una perspectiva occidental introspectiva, en la que la desigualdad aumenta, en lugar de una perspectiva mundial, en la que ha comenzado a disminuir. Además, interpreta erróneamente los rendimientos recientes de los propietarios de activos como prueba de tasas de descuento estructuralmente elevadas, cuando, como veremos ahora, son resultado de la caída de las tasas de descuento.4
Figura 5. Nivel y composición de la desigualdad en 1870 y 2000: mundo (desglosado por países) y Estados Unidos (desglosado por estados)

Fuente: Milanovic (2012), Hisnanick y Rogers (2007), Columbia Threadneedle Investments, marzo de 2015.
Tasas de descuento
La historia de la globalización hasta la fecha ha tenido dos enormes repercusiones en los mercados de activos.
La primera repercusión se percibe a nivel empresarial: cómo responder a estos cambios. Es un tema conocido, por lo que no se abordará aquí.
La segunda concierne al impacto en el tipo de interés real. Se entiende menos, pero es mucho más importante para los responsables de políticas y los inversores.
Como nos han recordado con frecuencia los bancos centrales, el tipo de interés real neutral lo determina la economía, no el banco central.5 La globalización y la convergencia asociada de los mercados laborales han ido acompañadas de un desplome del poder de negociación laboral en Occidente. Cuando la mano de obra tenía poder, sus costes marginales eran elevados. Por ello, existían grandes incentivos para invertir en capital y sustituir mano de obra por capital, lo que elevaba el coste del capital. A medida que la mano de obra perdió poder, las presiones salariales en Occidente se desplomaron.6 Esto provocó una caída de la participación de la mano de obra en el PIB, especialmente fuera del 20 % más rico de los hogares occidentales (Figuras 6 y 7).7 Con menores costes laborales y un ejército de reserva de trabajadores mundial cuyo tamaño crecía al caer las barreras comerciales y desarrollarse las economías emergentes, las empresas han tenido cada vez más incentivos para sustituir mano de obra por capital, reduciendo la necesidad de capital y abaratándolo en Occidente (Figuras 8 y 9).8
Figuras 6 y 7. Variación de la participación en el PIB de Estados Unidos (panel izquierdo) y el Reino Unido (panel derecho), desglosada por quintil de ingresos del capital y del trabajo, 1980-2010

Fuente: Banco de Inglaterra, Oficina Presupuestaria del Congreso, Oficina Nacional de Estadística y Columbia Threadneedle Investments, marzo de 2015.
Figura 8. Participación de la mano de obra en el PIB del 80 % inferior en Estados Unidos y el Reino Unido, 1980-2010

Figura 9. Rendimiento de los bonos del Tesoro estadounidense a diez años y de los gilts a diez años, menos las variaciones respectivas a 12 meses de los índices de precios al consumidor subyacentes

Fuente: Columbia Threadneedle Investments y Bloomberg, marzo de 2015.
La caída del tipo de interés real neutral (TIRN) en Occidente ha sido como la de un libro de texto. No indica un estancamiento secular de las tasas de crecimiento económico, sino la pérdida de poder de negociación laboral. Y, a medida que ha bajado el tipo neutral, ha aumentado el valor actual de los flujos de caja futuros prometidos. La Figura 10 muestra los rendimientos totales de invertir en bonos del Tesoro estadounidense cupón cero a 15 y 30 años (rojo y azul, respectivamente) y en el índice S&P 500 de acciones estadounidenses (línea verde). Durante los últimos 35 años, los activos se han revalorizado en gran medida en consonancia con su sensibilidad a las variaciones del tipo de interés neutral:
Las repercusiones negativas para los mercados de activos del lento crecimiento económico de Occidente han sido menos importantes que las repercusiones positivas de la debilidad del poder de negociación salarial.
Figura 10. Rendimientos totales de bonos del Tesoro estadounidense cupón cero a 15 y 30 años frente a rendimientos totales del índice S&P 500, 1982-2015

Fuente: Columbia Threadneedle Investments y Bloomberg, marzo de 2015.
Por tanto, lo que ocurra a continuación con el poder de negociación salarial es de suma importancia para los mercados de activos. Hasta la fecha, la globalización de los mercados laborales ha sido, en gran medida, una historia de China. Algunos estudios del FMI sugieren que la demografía y el agotamiento de la mano de obra rural barata y móvil podrían provocar escasez de trabajadores en unos cinco años (Figura 11). La oferta de mano de obra barata no china en el sistema mundial de comercio depende de la gobernanza: la mejora de los estándares de educación superior, la implantación de una economía de mercado y la apertura comercial. Es poco probable que la evolución sea lineal.
Figura 11. Escenarios del FMI sobre el excedente de mano de obra en China (millones)

Fuente: Das y N’Diaye (2013), Columbia Threadneedle Investments y Bloomberg, marzo de 2015
Aunque, en términos estructurales, el ascenso de China y la emergencia del mundo han cambiado radicalmente el poder de negociación laboral en Occidente, en términos cíclicos es probable que ese poder siga dependiendo de la escasez de mano de obra.
Es difícil anticipar un giro en el poder de negociación salarial, y hasta la fecha no ha habido una respuesta real de los salarios. Pero es poco probable que tengamos que esperar hasta que la tasa de desempleo llegue al cero por ciento; según las tendencias actuales, tanto Estados Unidos como el Reino Unido van camino de alcanzar el cero en 2020 (Figura 12).
Figura 12. Tasas de desempleo de Estados Unidos y el Reino Unido, 1980-2015 (y proyección según las tendencias de los últimos 12 meses)

Fuente: Das y N’Diaye (2013), Columbia Threadneedle Investments y Bloomberg, marzo de 2015
Qué implica esto para la construcción de carteras
Las asignaciones estratégicas de activos de los inversores institucionales suelen incluir una exposición significativa a los bonos del Estado, pese a las expectativas de que sus rendimientos a largo plazo sean inferiores a los de la renta variable. Su inclusión en las carteras se ha entendido (correctamente desde 1980; véase la Figura 13) como una forma eficiente de reducir la volatilidad agregada de la cartera y aumentar los rendimientos ajustados al riesgo.
Aunque un fuerte crecimiento de los dividendos podría respaldar los precios de las acciones, los vientos de cola que supusieron las tasas de descuento durante los últimos 35 años se convertirán en vientos en contra en un entorno de tipos de interés (wicksellianos) crecientes, asociados a un aumento del poder de negociación laboral. La última vez que presenciamos un aumento sostenido de ese poder en Occidente fue entre 1945 y 1980, cuando el efectivo dominó a los bonos del Estado en la frontera eficiente ex post. Dado que los rendimientos parten de niveles bajos, es concebible que los bonos del Estado pierdan su lugar en las carteras institucionales al dejar de proporcionar protección a la cartera y volverse negativos los rendimientos de la duración adicional ante las variaciones de los tipos de interés.
Figura 13. Fronteras eficientes ex post entre bonos del Estado y acciones, y tipos medios del efectivo, 1945-1980 y 1980-2014

Fuente: Columbia Threadneedle Investments y Bloomberg, marzo de 2015
Referencias
Bario, C., P. Disyatat y M. Juselius (2013), «Reconsiderar la producción potencial: incorporar información sobre el ciclo financiero», documento de trabajo n.º 404 del Banco de Pagos Internacionales.
Bernanke, B. (2015), «¿Por qué son tan bajos los tipos de interés?», Brookings.edu, 30 de Mach.
Informe Anual del BPI, 84.º (2014), capítulo 4: «Deuda y ciclo financiero: nacional y mundial».
Bonnet, O., P. Bono, G. Chappelle y E. Wasmer (2014), «El capital no ha vuelto: comentario sobre El capital en el siglo XXI, de Thomas Piketty», VoxEU.org, 30 de junio.
Broadbent, B. (2014), «Política monetaria, precios de los activos y distribución», discurso pronunciado en la conferencia anual de la Society of Business Economics.
Das, M. y P. N’Diaye (2013), «Crónica de un declive anunciado: ¿ha llegado China al punto de inflexión de Lewis?», documento de trabajo del FMI WP/13/26.
Goodhart, C. y P. Erfurth (2014), «Política monetaria, precios de los activos y distribución», VoxEU.org, 3 de noviembre.
Hisnanick, J. y A. Rogers (2007), «Medidas de la desigualdad de los ingresos de los hogares basadas en los datos de la ACS: 2000-2005», Oficina del Censo de Estados Unidos.
Lakner, C. y B. Milanovic (2013), «Distribución mundial del ingreso: desde la caída del Muro de Berlín hasta la Gran Recesión», documento de trabajo de investigación sobre políticas del Banco Mundial 6719.
Lenin, V. (2010), El imperialismo, fase superior del capitalismo, Penguin Classics.
Milanovic, B. (2011), «Desigualdad mundial: de la clase a la ubicación, de los proletarios a los migrantes», documento de trabajo del Banco Mundial 5820.
Milanovic, B. (2012), «La desigualdad mundial del ingreso en cifras: historia y actualidad, una visión general», documento de trabajo del Banco Mundial 6259.
Piketty, T. (2014), El capital en el siglo XXI, Harvard University Press.
Teulings, C. y R. Baldwin, eds. (2014), Estancamiento secular: hechos, causas y soluciones, libro electrónico de VoxEU.org, CEPR Press.
Notas al pie
1 Véase Bario et al. (2013) para un análisis sumamente reflexivo.
2 Véase el capítulo 4 del Informe Anual del BPI, 84.º.
3 Lenin (2010) es el ejemplo clásico.
4 Esta refutación de Piketty se expuso por primera vez en relación con la vivienda en Bonnet et al. (2014).
5 Véanse, por ejemplo, Broadbent (2014) y Bernanke (2015) sobre el tipo de interés wickselliano en un contexto contemporáneo.
6 Goodhart y Erfurth (2014).
7 Cabe señalar que tres cuartas partes del aumento de la participación en el PIB de los perceptores del decil superior en el Reino Unido y aproximadamente la mitad del aumento de la participación en el PIB de los perceptores del quintil superior en Estados Unidos se redistribuyen hacia los tramos inferiores de la distribución del ingreso. El ingreso real antes de la redistribución del hogar mediano estadounidense es casi plano, pero aumenta claramente una vez que se tienen en cuenta los efectos de los impuestos y los cambios en las prestaciones; la participación de las masas en el crecimiento económico de Estados Unidos ha sido en gran medida impulsada por el Estado, en cierta contradicción con el relato tradicional.
8 En cuanto a los estándares educativos, los sistemas de gobernanza, las infraestructuras, etc.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Toby Nangle es el director de Asignación Multi-activo en Columbia Threadneedle Investments.
Imagen: Trabajadores en silueta caminan frente a torres de oficinas en el distrito financiero de Canary Wharf, en Londres. REUTERS/Luke MacGregor.




