Hasta la crisis financiera mundial de 2008-2009, la deflación prácticamente había dejado de preocupar a los responsables de las políticas y a los inversores de las economías avanzadas, salvo en Japón, sometido a una presión persistente a la baja sobre los precios durante casi una generación. Y ahora los temores deflacionarios vuelven a disminuir.
A mediados de la década de 1960, las economías avanzadas iniciaron una era de crecientes presiones inflacionarias, provocadas en gran medida por las políticas fiscales y monetarias expansivas de Estados Unidos y agravadas considerablemente por las alzas del precio del petróleo de la década de 1970. La estanflación, combinación de bajo crecimiento económico y alta inflación, se convirtió en una palabra de moda hacia el final de esa década. La mayoría de las previsiones de mercado de la época extrapolaban esas tendencias y predecían un aumento ininterrumpido de los precios del petróleo y las materias primas. La inflación llegó a considerarse crónica y los políticos contemplaron controles de precios y políticas de ingresos. Las tasas de interés reales (ajustadas por inflación) a corto plazo fueron sistemáticamente negativas en la mayoría de las economías avanzadas.
El histórico endurecimiento de la política monetaria estadounidense aplicado por el presidente de la Reserva Federal, Paul Volcker, en octubre de 1979 puso fin a ese largo ciclo. La estanflación dio paso a una nueva palabra de moda: desinflación, que describía acertadamente a muchas economías avanzadas, pues las tasas de inflación cayeron desde los dos dígitos.
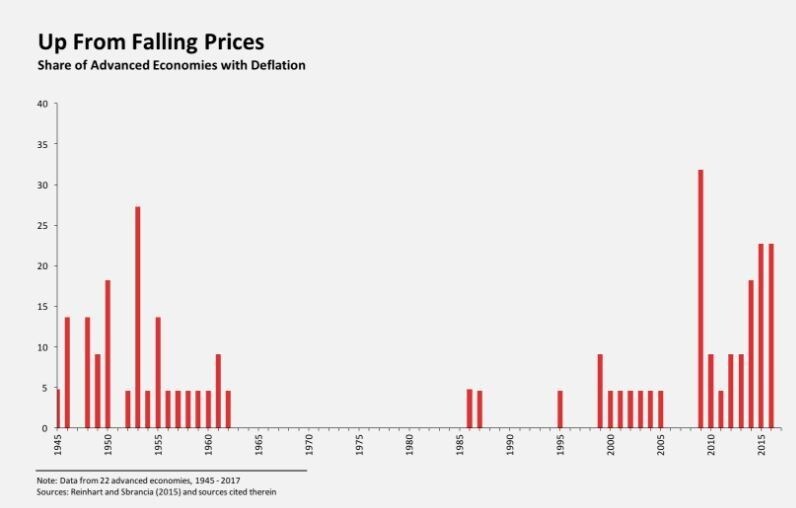
Pero la desinflación no es lo mismo que la deflación. Como muestra el gráfico, entre 1962 y 1986 ninguna economía avanzada registró una caída anual de los precios. En muchos mercados emergentes, las tasas de inflación se dispararon hasta alcanzar los tres dígitos, con varios casos de hiperinflación. Todavía en 1991, Grecia tenía una tasa de inflación de alrededor del 20 %. Incluso en Suiza, cuyos precios habían sido históricamente estables, la inflación superaba entonces el 5 %.
Esto parece un recuerdo lejano tras el descenso constante de los precios en Grecia desde 2013, junto con una crisis de deuda y un desplome de la producción. Por su parte, el Banco Nacional Suizo ha estado combatiendo los efectos deflacionarios de la drástica apreciación del franco en los últimos años.
Las fuerzas deflacionarias se desataron a raíz de las importantes perturbaciones económicas y financieras asociadas a la profunda y prolongada crisis mundial que estalló en 2008. El desapalancamiento del sector privado se convirtió en un obstáculo constante para los esfuerzos de los bancos centrales por reactivar la inflación. En 2009, cerca de un tercio de las economías avanzadas registró una caída de los precios, un máximo de la posguerra. En los años siguientes, la incidencia de la deflación siguió siendo elevada según los estándares de la posguerra, y la mayoría de los bancos centrales no alcanzó de forma persistente sus objetivos de inflación, extremadamente modestos (alrededor del 2 %).
Como los planes de estímulo del presidente de Estados Unidos, Donald Trump, son procíclicos —es probable que cobren impulso cuando la economía estadounidense esté en pleno empleo o cerca de ese nivel—, han reavivado las expectativas de que la tasa de inflación de Estados Unidos subirá. De hecho, se espera ampliamente que la inflación supere el objetivo del 2 % de la Reserva Federal. Sin embargo, unas condiciones monetarias más restrictivas moderan la magnitud del repunte inflacionario: aunque el aumento previsto de las tasas de interés de política monetaria de Estados Unidos es la «normalización» más modesta y gradual de la historia de la Fed, una apreciación sostenida del dólar debería limitar las subidas de precios de una amplia gama de bienes importados y de sus competidores nacionales.
Este esperado punto de inflexión en el comportamiento de los precios no es exclusivo de Estados Unidos. Si las proyecciones del Fondo Monetario Internacional para 2017 son aproximadamente correctas, este será el primer año en una década en que ninguna economía avanzada experimentará deflación (véase el gráfico). Quizá los efectos de la histórica expansión monetaria, esperados desde hace tanto tiempo, estén finalmente dando frutos. Lo más probable es que la depreciación de las monedas del Reino Unido, Japón y la eurozona haya actuado como catalizador.
Si 2017 marca realmente un giro generalizado tras una década de deflación, cabe esperar que la mayoría de los principales bancos centrales no se inclinen a reaccionar de forma exagerada si, tras una década aproximadamente (más tiempo en el caso de Japón) de decepciones mayormente a la baja, la inflación supera su objetivo. Además, en algunos ámbitos académicos y de formulación de políticas ha cobrado fuerza la idea de que podrían convenir objetivos de inflación más altos (quizá del 4 %), pues darían a los bancos centrales más margen para bajar las tasas de interés ante una futura recesión.
Por supuesto, puede haber otro factor que explique la tolerancia de los principales bancos centrales a una inflación más alta. Pero quizá sus dirigentes no estén dispuestos a reconocerlo abiertamente: como he sostenido en otros lugares, una dosis constante de inflación, incluso moderada, ayudará a erosionar las enormes deudas públicas y privadas que las economías avanzadas han acumulado en los últimos 15 años aproximadamente




