Nuevo informe: El futuro de la tecnología financiera: un cambio de paradigma en las finanzas de las pequeñas empresas
Durante décadas, bancos y aseguradoras han empleado los mismos modelos de negocio relativamente estáticos y muy rentables. Pero hoy se enfrentan por todos lados a innovadores que buscan transformar sus negocios. El crowdfunding, los préstamos entre particulares, los pagos móviles, el bitcoin, los asesores automatizados: parece no haber fin para la diversidad ni para las valoraciones astronómicas de estos innovadores de la «tecnología financiera».
Sin embargo, algunos podrían señalar que ya han oído esta melodía. Los bancos directos y el «dinero digital» de los años noventa captaron la imaginación de periodistas e inversores de manera similar, pero al final tuvieron poco impacto. De hecho, el sector de los servicios financieros ha sido notablemente resistente a los ataques de innovadores en el pasado, en parte debido a la importancia que tradicionalmente han tenido en este ámbito la escala, la confianza y el conocimiento regulatorio.
Sin embargo, como se suele decir en el mundo de la inversión, «el rendimiento pasado no es un indicador del éxito futuro», y lo mismo podría aplicarse al historial de bancos y aseguradoras a la hora de superar a los innovadores.
Un nuevo informe del Foro Económico Mundial examina lo que depara el futuro al sector. Se basa en más de 100 entrevistas con expertos del sector y una serie de talleres que reunieron a responsables de estrategia de instituciones financieras globales con innovadores de tecnología financiera de gran proyección para debatir el tema. Sus conclusiones sugieren que esta oleada de innovación podría hacer que los grandes nombres de los servicios financieros replanteen sus modelos de negocio de maneras muy fundamentales.
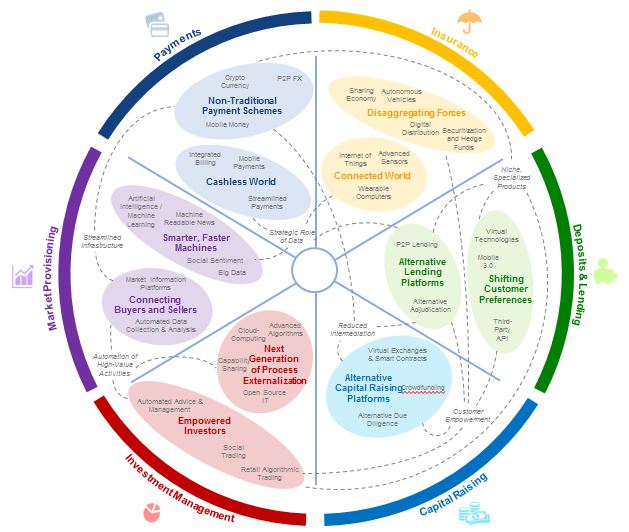
Estas son cinco características de los innovadores actuales que sugieren que, esta vez, la innovación disruptiva en los servicios financieros podría ser realmente diferente:
1. Despliegan productos y servicios muy especializados
Los innovadores del pasado a menudo intentaban replicar el banco en su totalidad, lo que daba lugar a modelos de negocio que solo atraían a los clientes más expertos en tecnología o más sensibles al precio. Los innovadores actuales apuntan agresivamente a la intersección entre los ámbitos que generan gran frustración en los clientes y aquellos que son muy rentables para los actores establecidos, lo que les permite «quedarse con la parte más jugosa» al ir restando valor a los productos más valiosos de estos últimos. Cuesta pensar en un ejemplo mejor que las remesas: tradicionalmente, los bancos han cobrado comisiones muy altas por las transferencias internacionales de dinero y han ofrecido una experiencia deficiente al cliente, pues las transferencias a menudo tardaban hasta tres días en llegar a su destino. La empresa británica Transferwise está poniendo en cuestión este proceso mediante una innovadora red de cuentas bancarias y una interfaz web fácil de usar, para que las transferencias internacionales sean más rápidas, sencillas y mucho más baratas. Gracias a este modelo de negocio, la empresa ahora gestiona más de 500 millones de libras esterlinas en transferencias al mes y recientemente se ha expandido a Estados Unidos.
2. Automatizan y convierten en productos básicos los procesos de alto margen
Los innovadores también aprovechan sus habilidades técnicas para automatizar procesos manuales que actualmente requieren muchos recursos para los actores establecidos. Esto les permite ofrecer servicios a grupos de clientes completamente nuevos, que antes estaban reservados a la élite. Los «asesores automatizados», como Wealthfront, FutureAdvisor y Nutmeg , han automatizado una gama completa de servicios de gestión patrimonial, como la asignación de activos, el asesoramiento de inversión e incluso complejas estrategias para minimizar impuestos; todo ello se ofrece a los clientes a través de un portal en línea. Aunque los clientes deben renunciar a la atención presencial de un asesor dedicado, reciben muchos de los servicios que este ofrecería por una fracción del coste y sin necesidad de contar con los 100.000 dólares en activos invertibles que suelen exigirse. Como resultado, toda una nueva categoría de personas más jóvenes y menos adineradas recibe asesoramiento y apoyo en sus esfuerzos de ahorro, y no está claro si alguna vez querrán cambiar a un asesor patrimonial tradicional, incluso cuando sus ahorros alcancen el nivel que les permita acceder a uno.
3. Utilizan los datos estratégicamente
Los datos de los clientes siempre han sido un factor central en la toma de decisiones de las instituciones financieras: los banqueros deciden si conceden préstamos basándose en la calificación crediticia, mientras que las aseguradoras pueden consultar el historial de conducción o exigir un examen médico antes de emitir una póliza. Pero, a medida que las personas y sus dispositivos están cada vez más interconectados, surgen nuevas corrientes de datos detallados y en tiempo real, y con ellas, innovadores que usan esos datos para respaldar la toma de decisiones financieras. FriendlyScore, por ejemplo, analiza en profundidad los patrones de interacción social de las personas para ofrecer una capa adicional de datos a los prestamistas que intentan evaluar la solvencia de un prestatario. ¿Tu pequeña empresa recibe muchos «me gusta» de sus clientes y responde con rapidez a las quejas? En ese caso, podrías ser un buen riesgo. ¿Todos tus contactos en redes sociales aparecen «registrados» en el mismo bar mientras beben con sus amigos? Pues eso podría perjudicar tus posibilidades de obtener un préstamo.
Mientras tanto, una nueva generación de aseguradoras está identificando maneras de generar flujos de datos que les ayuden a tomar mejores decisiones sobre precios y animen a sus asegurados a tomar decisiones acertadas. Oscar, una aseguradora de salud con sede en Estados Unidos, ofrece gratuitamente a sus clientes un monitor de actividad física que se lleva puesto. Esto permite a Oscar ver qué asegurados prefieren el sofá al gimnasio y ofrecerles incentivos económicos (como descuentos en las primas) para animarlos a correr en la cinta. A medida que mejoren la sofisticación de estos modelos analíticos y de los dispositivos ponibles, probablemente veremos cada vez más empresas de servicios financieros que se esfuerzan por orientar a sus clientes hacia mejores hábitos y una gestión de riesgos más prudente.
4. Se basan en plataformas y requieren poco capital
Empresas como Uber y Airbnb han demostrado que las empresas de plataformas que conectan a compradores y vendedores pueden aumentar sus ingresos de forma exponencial y mantener los costes más o menos estables. Los innovadores de los servicios financieros no han pasado por alto esta estrategia. Lending Club y Prosper, los dos principales prestamistas de plataforma de Estados Unidos, vieron crecer el total de sus préstamos al consumo en Estados Unidos de 871 millones de dólares en 2012 a 2.400 millones de dólares en 2013. Lending Club, por sí sola, concedió préstamos por valor de 3.500 millones de dólares en 2014. Aunque se trata solo de una fracción de la deuda total de los consumidores estadounidenses, que ascendía a 3,2 billones de dólares en 2013, el crecimiento de estas plataformas es impresionante. Los analistas de Foundation Capital predicen que los prestamistas de plataforma concederán 1 billón de dólares en créditos al consumo, a escala mundial, para 2025. Más impresionante aún: lo han logrado sin arriesgar capital propio. En cambio, han ofrecido un espacio donde los prestatarios que buscan una mejor tasa pueden encontrarse con prestamistas —tanto particulares como diversas instituciones, por ejemplo, fondos de cobertura— deseosos de invertir su dinero.
Las plataformas de financiación colectiva han logrado algo similar y se han convertido en una importante fuente de financiación para muchas empresas en fase semilla. Estas plataformas conectan a personas que buscan hacer pequeñas inversiones en empresas emergentes con una variedad de posibles inversiones, y permiten que la «sabiduría de la multitud» decida qué empresas recibirán financiación y cuáles no (a la vez que se quedan con una parte de los fondos de las empresas que tienen éxito).
5. Colaboran con los actores establecidos
Esto podría parecer extraño. Al fin y al cabo, se supone que los disruptores deben devorar la vieja economía, no trabajar con ella. Pero esa es una visión demasiado simplista. Los inversores inteligentes se han dado cuenta de que pueden emplear estrategias bifurcadas: competir con los actores establecidos en los ámbitos que elijan y, al mismo tiempo, aprovechar su escala e infraestructura allí donde no puedan competir. Por su parte, los actores establecidos están comprendiendo que colaborar con los nuevos participantes puede ayudarles a obtener una nueva perspectiva de su sector, entender mejor sus ventajas estratégicas e incluso externalizar aspectos de su investigación y desarrollo. Como resultado, estamos viendo un número creciente de colaboraciones entre innovadores y actores establecidos. ApplePay, la innovación financiera más aclamada del último año, no intenta transformar redes de pago como Visa y MasterCard, sino que trabaja con ellas. Mientras tanto, bancos regionales como Union Bank, en California, están forjando alianzas estratégicas con prestamistas de plataforma y derivándoles clientes a quienes no pueden conceder préstamos. Esto les ayuda a satisfacer las necesidades de sus clientes y evita el riesgo de que se marchen a otra institución financiera de servicios completos.
Está claro que esta historia va más allá de una simple disrupción. Aún está por verse cómo se desarrollará, aunque podemos afirmar con seguridad que los innovadores obligarán a los actores establecidos a cambiar, lo que en última instancia debería beneficiar al consumidor. Pero eso no significa necesariamente que las marcas conocidas vayan a desaparecer pronto, sobre todo las que aprendan a trabajar con los nuevos chicos del barrio.
El informe El futuro de los servicios financieros está disponible aquí.
Autor: Jesse McWaters, gerente de proyecto, Center for Global Industries, Foro Económico Mundial.
Imagen: En esta foto ilustrativa tomada en Encinitas, California, el 3 de junio de 2015, se muestra un iPhone 6 de Apple con Apple Pay. REUTERS/Mike Blake.




