El riesgo político empieza a incidir más directamente en la respuesta ante catástrofes.
Los recortes presupuestarios pueden obstaculizar la respuesta ante desastres y, potencialmente, elevar las pérdidas aseguradas en todo el sector.
Los disturbios en Estados Unidos quizá solo necesiten un acontecimiento localizado para desencadenar revueltas más amplias en otras ciudades o en todo el mundo.
Las catástrofes naturales siempre han incluido un componente de riesgo político. Ya sea que se trate de solicitar ayuda a otros países o a organizaciones no gubernamentales (ONG), o simplemente de la asignación de los recursos de un país por parte del partido en el poder, las decisiones posteriores a un desastre nunca están exentas de cálculos políticos. En los mercados desarrollados, el impacto del riesgo político ha sido, por lo general, más manejable que en las economías emergentes, lo que ha generado cierto grado de confianza y previsibilidad para las personas afectadas en los primeros.
Este año hemos visto cómo se ha puesto patas arriba el pensamiento convencional.
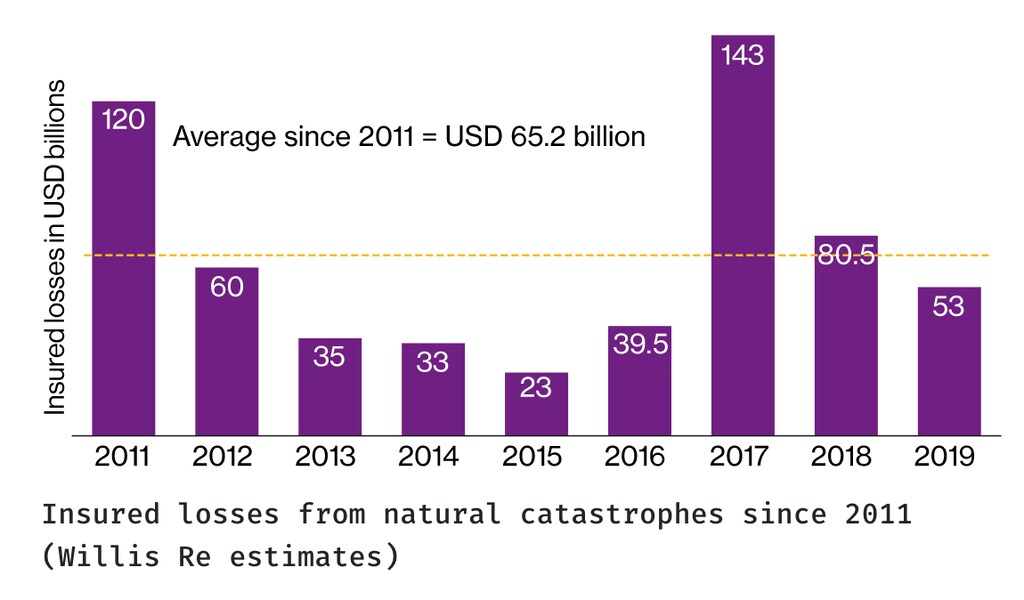
Una oleada de importantes catástrofes ha azotado Estados Unidos, Canadá y Japón —por no mencionar lo que podría ser una costosa tormenta de viento en Europa continental—, tras varios años de intensa actividad catastrófica, desde 2017. Las labores de reparación rara vez se completan el mismo año en que ocurre el evento, lo que significa que el pasado reciente sigue formando parte del presente. La convergencia de la COVID-19 y el riesgo político que la acompaña —así como otras formas de riesgo político no vinculadas directamente a la pandemia— ha creado un desafío inusual para el sector mundial de reaseguros y seguros a la hora de apoyar a sus clientes finales afectados por catástrofes naturales.
El riesgo político, tal como se manifestó en 2020, ha sido más difícil de evitar que en ocasiones anteriores (como cuando algunos gobernadores estatales de Estados Unidos calificaron al huracán Sandy como «no huracán» en 2012). Y lo que está en juego podría ser más importante que decidir simplemente si se aplican o no los deducibles por huracán, o si una amplia gama de factores socioeconómicos está impulsando el aumento de las reclamaciones, un tema habitual en las conversaciones del sector de reaseguros y seguros. Así que el problema no es nuevo.
Lo que ha cambiado este año es que las tensiones latentes en todo el mundo han pasado a primer plano debido a la COVID-19, las dificultades económicas y los disturbios sociales. En este contexto y ante otras preocupaciones, hemos visto manifestarse el riesgo político, especialmente en relación con la COVID-19: los cambios en el seguimiento y la comunicación de datos en Brasil, Estados Unidos y otros países han limitado la transparencia y, por tanto, han obstaculizado los avances.
Sin embargo, lo más preocupante es que hemos visto cómo el riesgo político empieza a incidir más directamente en la respuesta ante catástrofes. Aunque puede ser difícil medir su impacto, está bastante claro que el riesgo político —como dimensión de las catástrofes naturales— requiere mucha más atención por parte de la comunidad mundial de reaseguros y seguros, así como de las numerosas ONG y agencias de ayuda que apoyan a las personas en momentos tan difíciles.
Entonces, ¿de qué formas clave podría el riesgo político convertirse en un factor más destacado en el riesgo y la respuesta ante catástrofes naturales? Estas son cinco preocupaciones fundamentales:
1. Respuesta inicial al evento
Ya se trate de un huracán, un incendio forestal, granizo o cualquier otra cosa que nos depare la naturaleza, intervenir pronto puede ayudar a salvar vidas y proteger bienes. Las decisiones políticas pueden marcar una gran diferencia, especialmente en cuanto a la cantidad y la rapidez de las medidas de mitigación posteriores al evento (incluida la ayuda) que se desplieguen. Los recortes presupuestarios de los departamentos de gestión de emergencias, la reorganización de las responsabilidades de los organismos y el cambio de prioridades pueden obstaculizar la respuesta ante desastres y, potencialmente, elevar las pérdidas aseguradas en todo el sector. Además, cuando hay que atender muchas catástrofes a la vez, el riesgo político puede sumarse al gran volumen de catástrofes en curso: la escasez de recursos puede ser un problema que luego se agrava por el riesgo político.
2. Restricciones por la pandemia
Si una catástrofe natural es lo bastante grave como para exigir evacuaciones masivas u otras operaciones de ayuda a gran escala, el uso de equipos de protección personal, los protocolos de distanciamiento social y otras medidas destinadas a limitar la transmisión de la COVID-19 podrían afectar directamente la capacidad de las aseguradoras, las ONG y otros profesionales de la asistencia para brindar apoyo, por no mencionar la eficacia real de cada dólar, recurso y persona movilizados para ayudar.
Los factores políticos podrían hacer que las operaciones de ayuda se conviertan en situaciones de transmisión significativamente mayor. O bien, el temor a crear un «evento superpropagador» podría dar lugar a una respuesta ante desastres subóptima. Otros efectos económicos podrían derivarse de la consiguiente reducción temporal de la fuerza laboral, el menor acceso a las zonas afectadas por catástrofes, las interrupciones de la cadena de suministro y el aumento general de los gastos de reparación posteriores a las catástrofes.
3. Bloqueo ideológico
Estados Unidos es un ejemplo probable, pero el problema de un comportamiento electoral muy polarizado es amplio y va en aumento, lo que convierte el bloqueo legislativo en una preocupación para la respuesta y las reparaciones posteriores a las catástrofes (incluidas las medidas humanitarias). Las mayorías estrechas podrían tener profundas repercusiones en el flujo de fondos y otras formas de ayuda cuando se requiere gasto público para atender las necesidades posteriores a una catástrofe. Por ejemplo, las carreteras sin reparar podrían obstaculizar el desplazamiento de peritos, contratistas y materiales, lo que elevaría los costes de reparación con el tiempo, especialmente en determinados tipos de reclamaciones (por ejemplo, las relacionadas con daños en los tejados).
4. Patrones de voto en zonas propensas a catástrofes
El riesgo político se vuelve más pronunciado cuando la ayuda se asigna en función de las inclinaciones políticas de las zonas afectadas. Esto puede dar lugar a situaciones en las que una catástrofe transfronteriza (como una catástrofe que afecte a varios estados de Estados Unidos) provoque distintos niveles de ayuda federal para cada zona afectada, según sus inclinaciones políticas. A medida que el electorado se polariza más, los riesgos de este tipo de comportamiento aumentan considerablemente. También podría dar lugar a riesgos de segundo orden, como huelgas, disturbios y conmoción civil (SRCC, por sus siglas en inglés), que podrían surgir cuando la población considera que los cargos electos la han tratado injustamente.
5. «SRCC posterior»
El sector asegurador mundial está bastante familiarizado con la expresión «incendios posteriores» al hablar de las pérdidas por terremotos (en referencia a si los incendios que se producen después de un terremoto se incluyen en el evento). Tras 2020, quizá sea hora de añadir «SRCC posterior» al vocabulario del sector. Afortunadamente, no hemos visto que se materialice este problema, pero el hecho de que 2020 haya sido un año de intensa actividad de catástrofes naturales y también haya registrado el mayor episodio de disturbios y desórdenes civiles de la historia de Estados Unidos, según la clasificación de Property Claim Services (PCS) —es decir, los disturbios por la muerte de George Floyd en mayo y junio— debería llamar la atención de la comunidad que asume riesgos.
Los disturbios que siguen bullendo en Estados Unidos y en todo el mundo quizá solo necesiten un acontecimiento localizado para desencadenar revueltas más amplias en otras ciudades o en todo el mundo. Una catástrofe natural podría desempeñar ese papel, dependiendo de si también concurren otros factores sociales y económicos. Un huracán de final de temporada que afecte a un estado en plena ola de COVID-19 y que sufra las consiguientes dificultades económicas durante la semana anterior a las elecciones presidenciales de Estados Unidos es el tipo de escenario que preocupa al equipo de PCS.
A largo plazo, el riesgo político también puede manifestarse como riesgo de catástrofes naturales. Y, aunque las consideraciones anteriores son más inmediatas, es fundamental recordar que las decisiones que tomamos hoy darán forma al futuro durante décadas. Teniendo esto en cuenta, es importante incluir el cambio climático (y las actitudes al respecto) entre los riesgos políticos.
Además de las diferencias de opinión sobre el cambio climático en general, existe un riesgo de segundo orden derivado de la posibilidad de que el partido mayoritario cambie con frecuencia, lo que puede dificultar la definición y el logro de objetivos de política a largo plazo que podrían tardar una década o más en hacerse realidad. Como resultado, en un sistema bipartidista (o de dos coaliciones), la política a largo plazo puede quedar definida por la incapacidad de establecer políticas a largo plazo.




